
Bouclement comptable en Suisse : guide pour les PME
À Martigny, une PME peut terminer son exercice avec des factures encore ouvertes, des salaires déjà versés, un immeuble détenu dans la même structure et des décomptes TVA qui ne correspondent pas exactement à la comptabilité. Le résultat paraît correct jusqu'au moment où il faut préparer l'assemblée, répondre à une demande de l'autorité ou prendre une décision d'investissement.
Le bouclement comptable suisse ne consiste donc pas uniquement à arrêter un bilan. Il rassemble la comptabilité, la TVA, les salaires, les charges sociales, les biens immobiliers et les obligations liées à la PPE. Une écriture mal classée peut modifier le résultat, fausser une déclaration ou donner une vision incomplète du patrimoine.
Ce guide s'adresse aux indépendants, aux Sàrl, aux PME et aux propriétaires immobiliers du Valais romand. Il présente le mécanisme, les documents à réunir, les contrôles à effectuer et les erreurs qui compliquent le travail après la fin de l'exercice.
Table des matières
- Introduction au bouclement comptable en Suisse
- Comprendre ce qu'est vraiment le bouclement comptable
- Obligations légales et délais à respecter en Suisse
- Les étapes clés et documents à préparer pour boucler
- Impacts de la TVA, de la paie et de l'immobilier sur votre bouclement
- Check-list pratique et erreurs fréquentes à éviter
- Quand confier votre bouclement à une fiduciaire à Martigny
Introduction au bouclement comptable en Suisse
Une entreprise de la région de Martigny termine son exercice. Les ventes ont été bonnes, le compte bancaire paraît suffisamment alimenté et les factures principales ont été saisies. Quelques mois plus tard, le dirigeant découvre pourtant que le résultat est inférieur à ce qu'il imaginait. Une facture fournisseur concerne l'exercice précédent, un travail réalisé n'a pas encore été facturé, la TVA n'est pas totalement rapprochée et des travaux dans un immeuble ont été enregistrés avec les dépenses courantes de l'activité.
Cette situation ne traduit pas forcément une mauvaise gestion quotidienne. Elle montre plutôt la différence entre tenir une comptabilité et produire un bouclement fiable. Pendant l'année, les écritures suivent les opérations. Au moment du bouclement, il faut vérifier si ces écritures sont rattachées au bon exercice, au bon compte et au bon patrimoine.
Pour une PME valaisanne, le résultat annuel sert à plusieurs décisions. Il influence la lecture de la rentabilité, la trésorerie disponible, les discussions avec la banque et la préparation des obligations fiscales. Dans une structure qui emploie du personnel ou détient un bien immobilier, il sert aussi à contrôler la cohérence entre salaires, charges sociales, loyers, travaux et déclarations TVA.
Point pratique: un bouclement utile ne se contente pas de produire des comptes. Il explique pourquoi le résultat est ce qu'il est et permet d'identifier les éléments qui doivent être vérifiés avant toute décision.
Le sujet concerne la raison individuelle comme la Sàrl, avec une complexité différente selon le volume des pièces et les activités exercées. Une entreprise commerciale sans salarié ni immeuble n'a pas les mêmes rapprochements à effectuer qu'une société qui facture des prestations, verse des salaires et administre des lots en PPE.
La bonne approche consiste à traiter le bouclement comme un point de convergence. Les écritures doivent être justifiées, les flux séparés et les documents conservés de manière à permettre une relecture claire du dossier.
Comprendre ce qu'est vraiment le bouclement comptable
Tenir la comptabilité revient à enregistrer les opérations au fil de l'exercice. Boucler, c'est vérifier l'ensemble, corriger les rattachements nécessaires et transformer ces écritures en états financiers cohérents. Une comparaison simple aide à comprendre la différence. La comptabilité ressemble à un carnet de bord rempli pendant le trajet, tandis que le bouclement correspond au contrôle final de la route parcourue, du carburant utilisé et de la position réellement atteinte.
Le bouclement commence par les comptes existants, mais il ne s'y limite pas. Les soldes bancaires sont rapprochés, les débiteurs et créanciers sont contrôlés, les stocks sont inventoriés et les opérations qui concernent plusieurs exercices sont réparties correctement. Les amortissements, provisions, charges à payer et produits à recevoir doivent ensuite être examinés.
Les documents produits
Une raison individuelle ou une société de personnes dont le chiffre d’affaires du dernier exercice est inférieur à 500 000 francs ne tient qu’une comptabilité des recettes et des dépenses ainsi que du patrimoine (art. 957 al. 2 CO). Au-delà de ce seuil, elle établit au minimum un bilan et un compte de résultat, sans être tenue d’établir une annexe (art. 959c al. 3 CO). Une personne morale comme une Sàrl ou une SA établit toujours un bilan, un compte de résultat et une annexe (art. 958 al. 2 CO). Les exigences sont renforcées pour les sociétés qui, au cours de deux exercices successifs, dépassent deux des trois seuils légaux suivants, 20 millions de CHF de total du bilan, 40 millions de CHF de chiffre d’affaires et 250 emplois à plein temps en moyenne annuelle. Ces sociétés sont soumises au contrôle ordinaire selon l’article 727 alinéa 1 chiffre 2 du Code des obligations, ce qui entraîne les obligations supplémentaires prévues à l’article 961 du Code des obligations.
Dans ce cas, l'entreprise doit fournir des informations supplémentaires dans l'annexe, intégrer un tableau des flux de trésorerie dans ses comptes annuels et rédiger un rapport annuel, selon l'article 961 du Code des obligations. Pour certaines sociétés importantes ou cotées, un référentiel reconnu peut aussi imposer une présentation plus détaillée des provisions, amortissements et engagements de prévoyance.
Le bilan montre ce que l'entreprise possède et ce qu'elle doit à la date de clôture. Le compte de résultat explique la formation du bénéfice ou de la perte pendant l'exercice. L'annexe apporte les informations nécessaires à la compréhension des comptes, notamment lorsque certains soldes ou méthodes demandent une explication.
Pourquoi la distinction compte
Une comptabilité saisie rapidement peut donner une impression de maîtrise alors que plusieurs comptes restent provisoires. Un solde bancaire non rapproché, une facture non enregistrée ou un compte privé mélangé avec les opérations professionnelles suffit à affaiblir la lecture du résultat.
Le bouclement sert précisément à rendre les comptes vérifiables, comparables et utilisables. Il permet aussi de repérer les écarts entre la comptabilité statutaire, la fiscalité, la TVA et le reporting interne, au lieu de laisser chaque domaine suivre sa propre logique.
Obligations légales et délais à respecter en Suisse
Le droit suisse fixe un cadre précis pour l'établissement des comptes annuels. Selon l’article 958 alinéa 3 du Code des obligations, le rapport de gestion doit être établi et soumis à l’organe compétent pour l’approuver dans les six mois qui suivent la fin de l’exercice. Il est signé par le président de l’organe supérieur de direction ou d’administration et par la personne qui répond de l’établissement des comptes au sein de l’entreprise. Dans une SA comme dans une Sàrl, l’assemblée ordinaire qui approuve les comptes doit aussi se tenir dans ce délai de six mois (art. 699 al. 2 et 805 al. 2 CO). Cette règle concerne la finalisation du bilan, du compte de résultat et de l'annexe lorsque celle-ci est requise. Pour une société soumise à la révision, le rapport de révision doit être disponible avant l'approbation des comptes, et notre article sur l'organe de révision et l'opting-out précise quand une PME peut y renoncer.
Le délai ne doit pas être compris comme une période durant laquelle l'entreprise peut attendre avant de rassembler ses pièces. Plus les contrôles sont repoussés, plus il devient difficile de distinguer une opération de l'exercice terminé d'une opération de l'exercice suivant. Les corrections risquent alors de se concentrer juste avant l'approbation des comptes.
Le lien avec la TVA
La TVA ajoute un calendrier qui doit être coordonné avec le bouclement. Selon l’article 72 alinéa 1 de la LTVA, l’assujetti qui constate des erreurs dans son décompte lors de l’établissement de ses comptes annuels doit les corriger au plus tard dans le décompte de la période où tombe le 180e jour après la fin de l’exercice. Depuis le 1er janvier 2025, les entreprises assujetties doivent remettre leurs décomptes TVA via le portail de l'Administration fédérale des contributions, ce qui renforce le caractère numérique du suivi.
Une société assujettie doit comparer le chiffre d'affaires comptabilisé avec les décomptes TVA périodiques. Ce rapprochement permet d'identifier une différence de période, une prestation soumise au mauvais taux ou une imputation incorrecte. La correction ne doit pas être improvisée au moment de l'assemblée, car elle peut toucher à la fois les comptes et les obligations TVA.
Les pièces et leur conservation
Les factures, contrats, relevés bancaires, justificatifs de salaires, décomptes et documents liés aux immeubles doivent rester accessibles et classés. Les livres et pièces comptables doivent être conservés pendant 10 ans à compter de la fin de l’exercice (art. 958f CO). Pour une entreprise assujettie à la TVA, les documents commerciaux nécessaires au calcul des prestations à soi-même ou du dégrèvement ultérieur de l’impôt sur les biens immobiliers doivent être conservés pendant 20 ans (art. 70 al. 3 LTVA).
Le calendrier légal ne remplace pas une organisation interne. Une entreprise qui prépare ses rapprochements au fil de l'année réduit les recherches au moment du bouclement. Une entreprise qui attend la fin de l'exercice s'expose davantage aux omissions, aux corrections tardives et aux échanges répétés pour obtenir les documents manquants.
Les étapes clés et documents à préparer pour boucler
Un bouclement bien organisé suit une séquence. L'ordre compte, car il évite d'établir des états financiers sur des soldes encore incomplets.
Préparer le dossier avant la fin de l'exercice
La première étape consiste à réunir les éléments qui permettent de comprendre l'activité. Le dossier comprend notamment les factures émises et reçues, les relevés bancaires, les contrats importants, les justificatifs de caisse, les notes de frais, les inventaires et les documents liés aux investissements.
Pour une PME de Martigny active dans le commerce, l'inventaire doit correspondre aux marchandises réellement détenues. Pour une entreprise de services, l'attention se porte davantage sur les prestations déjà réalisées mais pas encore facturées, ainsi que sur les charges reçues après la date de clôture.
Les comptes bancaires sont ensuite rapprochés du relevé de l'établissement financier. Les différences doivent être expliquées, qu'il s'agisse d'un paiement en transit, d'une commission, d'un encaissement non comptabilisé ou d'une écriture passée sur le mauvais compte.
Contrôler les postes qui modifient le résultat
Les débiteurs et créanciers doivent être examinés individuellement lorsque leur solde paraît ancien, inhabituel ou difficile à recouvrer. Le lettrage permet de relier les factures aux paiements et de repérer les soldes qui ne correspondent plus à la réalité.
Les immobilisations font l'objet d'un tableau d'amortissement cohérent avec les acquisitions, les sorties et les méthodes appliquées. Les provisions ne doivent pas servir à lisser artificiellement le résultat. Elles doivent correspondre à une obligation ou à un risque identifiable, documenté dans le dossier.
Les charges à payer et les produits à recevoir jouent un rôle important dans le rattachement à l'exercice. Une facture reçue après la clôture peut concerner une prestation antérieure. À l'inverse, un produit encaissé avant que la prestation soit réalisée peut nécessiter une analyse de rattachement.
Séparer l'activité commerciale et l'immobilier
La séparation devient indispensable lorsque la structure exerce une activité commerciale, verse des salaires et détient des biens locatifs ou de la PPE. Les charges d'immeuble, appels de fonds PPE, travaux de rénovation, revenus locatifs et périodes de vacance doivent être identifiés séparément afin de préserver la lecture de chaque activité.
Cette organisation ne relève pas seulement de la présentation. Elle aide à distinguer les charges d'exploitation, les dépenses liées au patrimoine et les montants qui doivent être analysés sous l'angle de la TVA ou de la fiscalité. Les guides pratiques soulignent cette difficulté, mais détaillent parfois peu l'adaptation nécessaire pour les structures mixtes. Lire le bilan et le compte de résultat d'une PME aide à replacer les chiffres dans leur logique économique.
Finaliser et documenter
Avant l'établissement des comptes, il faut contrôler les écritures de régularisation, les décomptes TVA, les salaires, les charges sociales et les pièces immobilières. Le dossier final doit permettre à une personne qui n'a pas saisi les écritures de comprendre les soldes principaux.
Une liste de contrôle datée, les justificatifs classés et une note expliquant les postes sensibles réduisent les incertitudes. La documentation est particulièrement utile lorsque l'entreprise change de personnel administratif, prépare une assemblée ou doit répondre à une question de l'autorité.
Impacts de la TVA, de la paie et de l'immobilier sur votre bouclement
Le point délicat n'est pas toujours l'écriture elle-même. C'est souvent la cohérence entre plusieurs systèmes qui ont chacun leur calendrier. Le chiffre d'affaires apparaît dans la comptabilité, dans les factures, dans les décomptes TVA et parfois dans un suivi commercial distinct. Les salaires suivent les fiches mensuelles, les certificats et les charges sociales. L'immobilier ajoute les décomptes de gérance, les appels de fonds et les factures de travaux.
Pour une société soumise à la TVA, le bouclement doit intégrer une concordance annuelle entre le chiffre d'affaires comptabilisé et les décomptes périodiques. Cette vérification permet de repérer les écarts de cut-off, les régularisations oubliées et les erreurs de taux ou d'imputation. L'assujetti doit vérifier cette concordance annuelle et corriger les erreurs constatées, comme le rappelle l'Administration fédérale des contributions.
Les taux fédéraux en vigueur sont de 8,1 % pour le taux normal, 2,6 % pour le taux réduit et 3,8 % pour le secteur de l'hébergement, au 1er janvier 2026, selon les informations publiées par l’Administration fédérale des contributions sur les taux de TVA. La méthode effective et la méthode des taux de la dette fiscale nette n'entraînent pas les mêmes contrôles, notamment concernant la déduction de l'impôt préalable.
Trois rapprochements à ne pas isoler
La paie doit être rapprochée de la comptabilité. Les salaires bruts, retenues, charges AVS/AI/APG, LPP et autres assurances doivent correspondre aux écritures et aux documents remis. Un écart peut venir d'un salaire encore dû, d'une charge sociale enregistrée dans une autre période ou d'un certificat de salaire qui ne reprend pas les mêmes éléments.
L'immobilier demande une séparation encore plus précise. Un appel de fonds PPE ne se traite pas nécessairement comme une charge d'exploitation courante. Les travaux de rénovation, les charges d'immeuble, les loyers encaissés et la vacance locative doivent être ventilés selon leur nature et le bien concerné.
| Domaine | Contrôle au bouclement | Document ou rapprochement |
|---|---|---|
| TVA | Comparer le chiffre d'affaires comptabilisé, les taux appliqués et les décomptes transmis | Décomptes TVA, journal des ventes et concordance annuelle |
| Paie | Vérifier les salaires, retenues et charges sociales enregistrés | Fiches de salaire, certificats et décomptes des caisses |
| Immobilier | Isoler les loyers, charges, travaux, appels de fonds PPE et vacances | Décomptes de gérance, factures, procès-verbaux et relevés par immeuble |
Un formulaire ou une procédure de décompte TVA doit être cohérent avec les écritures de l'exercice. Les éléments pratiques liés au décompte TVA et à son formulaire doivent donc être examinés avec les comptes, et non dans un dossier séparé sans rapprochement.
Check-list pratique et erreurs fréquentes à éviter
Avant de présenter les comptes, le responsable du dossier peut suivre une vérification courte, mais hiérarchisée. Les soldes qui influencent directement le résultat et les obligations déclaratives passent avant les contrôles de forme.
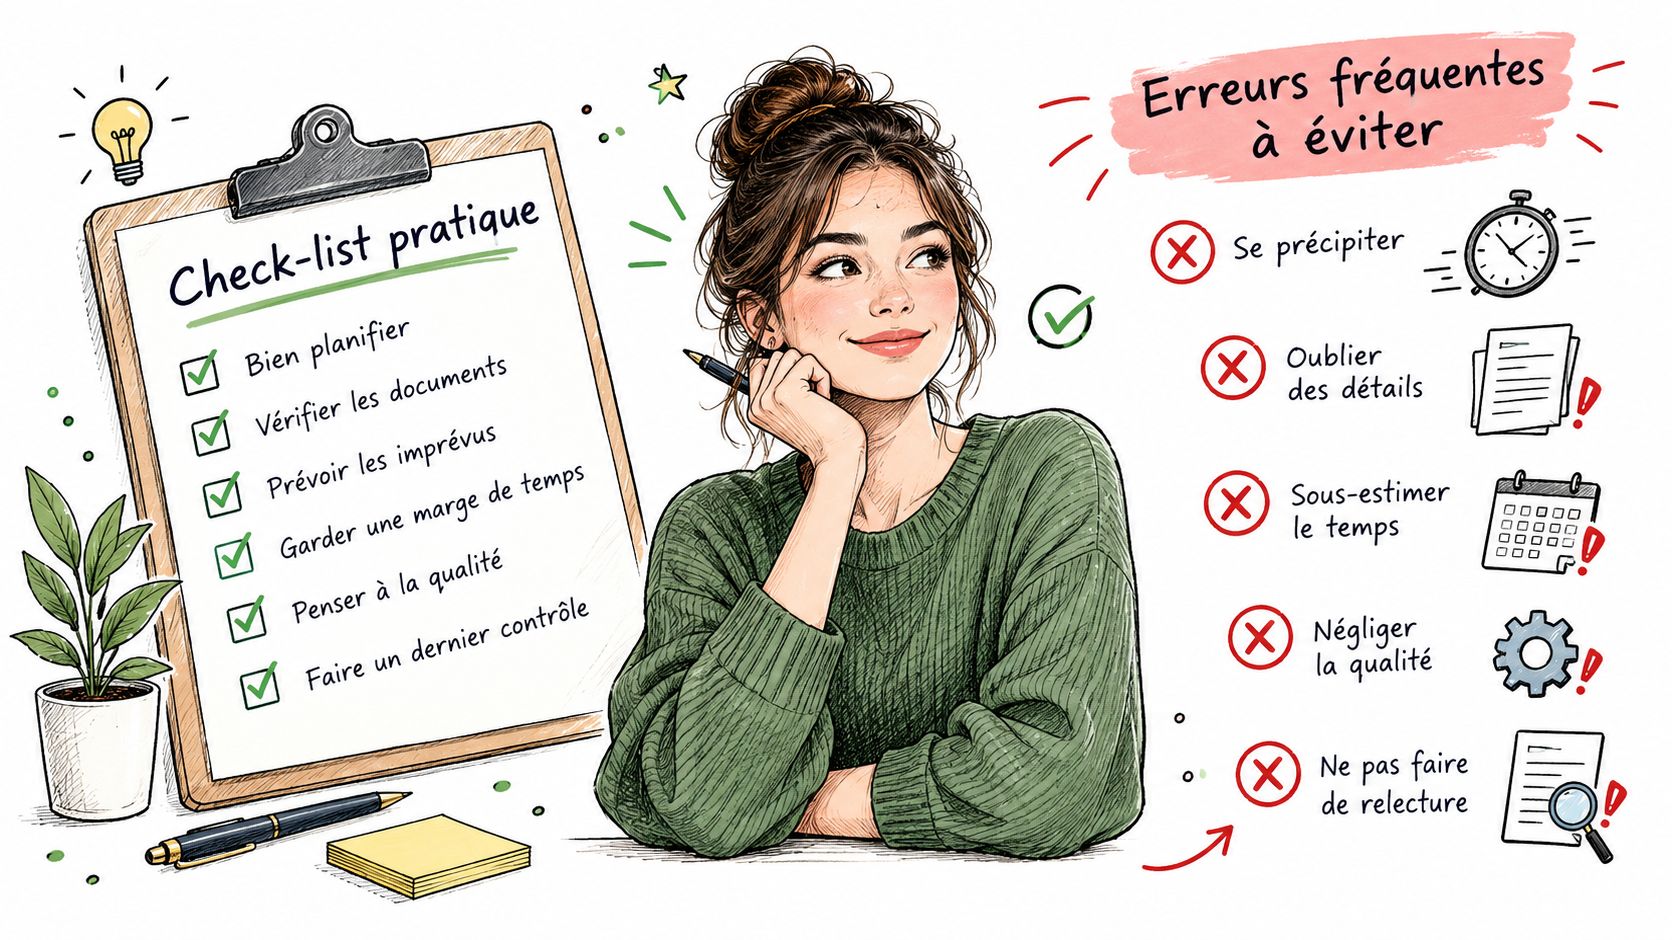
- Pièces comptables: vérifier que les factures, relevés bancaires, contrats et justificatifs importants sont présents.
- Banques et caisse: expliquer chaque différence entre les relevés et la comptabilité.
- Débiteurs et créanciers: rechercher les factures anciennes, les paiements non lettrés et les soldes inhabituels.
- TVA: contrôler les périodes, les taux, les régularisations et la concordance avec le chiffre d'affaires.
- Paie: rapprocher les salaires, charges sociales, certificats et comptes de dette.
- Immobilier et PPE: séparer les loyers, charges, travaux, appels de fonds et opérations privées.
- États financiers: relire le bilan, le compte de résultat et l'annexe avec les pièces justificatives.
À Martigny, une erreur fréquente consiste à mélanger le patrimoine privé du propriétaire avec celui de la Sàrl. Une autre consiste à enregistrer une facture d'immeuble dans les charges générales sans identifier le bien, la période ou la nature de la dépense. Ces pratiques compliquent la lecture des comptes et peuvent conduire à des corrections fiscales.
Le cut-off TVA oublié produit un autre effet. La comptabilité peut sembler équilibrée, alors que les ventes déclarées et les ventes enregistrées ne couvrent pas les mêmes périodes. Une provision insuffisamment documentée pose le même type de problème, car le montant apparaît dans le résultat sans explication solide.
Pour une raison individuelle, les charges sociales doivent aussi être examinées avec le revenu déterminant. Au 1er janvier 2026, le barème AVS/AI/APG des indépendants prévoit un barème dégressif pour un revenu annuel compris entre 10 100 CHF et 60 500 CHF, avec un montant minimal annuel de 530 CHF et un plafond de référence de 60 500 CHF pour le taux maximal, selon l'Office fédéral des assurances sociales. Ces valeurs sont publiées dans l'aperçu officiel des cotisations AVS.
Quand confier votre bouclement à une fiduciaire à Martigny
L'externalisation devient pertinente lorsque le dossier réunit plusieurs flux difficiles à coordonner. C'est notamment le cas en présence de TVA, de salariés, de biens locatifs, de PPE, d'un volume élevé de pièces ou d'une comptabilité en retard. Elle peut aussi se justifier lorsque le dirigeant doit disposer d'états financiers intermédiaires ou d'un prévisionnel pour piloter l'activité.
Une fiduciaire intervient alors sur la tenue comptable, le bouclement, les décomptes TVA, les concordances, les salaires, les certificats et les charges sociales. Pour une structure qui détient des immeubles, la coordination avec la gérance et la séparation des flux patrimoniaux deviennent des points de travail à part entière.
LM-FIC Sàrl réunit ces prestations dans une structure basée à Martigny, avec une prise en charge possible au bureau, sur site ou à distance dans le Valais romand. La présentation de la fiduciaire à Martigny détaille les domaines couverts, notamment la comptabilité, la fiscalité, les salaires et la gérance immobilière.
Le rendez-vous sert à examiner le statut juridique, l'organisation actuelle, les périodes TVA, les documents disponibles, les comptes immobiliers et les éventuels retards. Il permet ensuite de déterminer ce qui doit être repris, contrôlé ou simplement mieux organisé pour le prochain exercice.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l’objet d’adaptations régulières, nous vérifions les valeurs applicables à votre situation lors du rendez-vous.
LM-FIC Sàrl accompagne les PME, indépendants et propriétaires dans la tenue, le bouclement, la concordance TVA, les salaires et la séparation des flux immobiliers. Pour préparer votre dossier à Martigny ou à distance, visitez LM-FIC Sàrl et prenez rendez-vous en ligne, ou appelez le 079 767 01 07.