
Lire son bilan et son compte de résultat : guide pour PME
Un gérant de PME à Martigny ouvre enfin ses comptes annuels. Le résultat est bénéficiaire, mais le compte bancaire est tendu, les créances clients s'accumulent et les prochaines échéances de TVA et de charges sociales approchent. Cette situation n'a rien de contradictoire. Elle montre simplement qu'un bénéfice comptable, un bilan équilibré et une trésorerie disponible répondent à trois questions différentes.
Pour lire son bilan et son compte de résultat PME, il faut donc dépasser la lecture annuelle. Les comptes doivent servir à décider, pas seulement à documenter l'exercice écoulé. Un suivi mensuel relie le résultat, les postes du bilan et les mouvements de trésorerie. C'est cette lecture croisée qui permet à une entreprise du Valais romand de repérer une croissance qui consomme du cash, une activité saisonnière ou une dépendance excessive à quelques clients.
Table des matières
- Pourquoi la lecture des comptes change tout pour une PME
- Le bilan, photo de l'entreprise à un instant précis
- Le compte de résultat, performance sur une période
- Résultat comptable et trésorerie, deux lectures différentes
- Les ratios qui méritent votre attention
- Signaux d'alerte à ne pas laisser passer
- Vos prochains pas et le rendez-vous utile
Pourquoi la lecture des comptes change tout pour une PME
Un bénéfice apparaît dans les comptes, mais le compte bancaire ne suffit plus à payer les prochaines échéances. Les factures clients restent ouvertes, les charges sociales et la TVA approchent, tandis qu'un investissement est déjà engagé. Pour un dirigeant de PME, cette situation impose de lire ensemble le bilan, le compte de résultat et la trésorerie, avec un suivi mensuel plutôt qu'une simple attente du bouclement annuel.
Le bilan et le compte de résultat ne sont pas réservés à la fiduciaire. Ils permettent de vérifier si l'activité crée des ressources, si les engagements peuvent être financés et si les décisions prises aujourd'hui resteront supportables dans les prochains mois.
En Suisse, les comptes annuels d'une PME reposent sur trois éléments légaux, le bilan, le compte de résultat et l'annexe. Ils doivent être établis dans les six mois suivant la clôture de l'exercice (art. 958 CO), puis conservés pendant 10 ans (art. 958f CO). Ces trois documents sont exigés des personnes morales, comme la Sàrl ou la SA. La raison individuelle dont le chiffre d’affaires a dépassé 500 000 CHF lors du dernier exercice établit un bilan et un compte de résultat, mais elle est dispensée d’annexe tant qu’elle n’est pas soumise aux règles des grandes entreprises (art. 959c CO). En dessous de ce seuil, elle tient seulement une comptabilité des recettes et des dépenses ainsi que du patrimoine (art. 957 CO). Selon la forme juridique, ces obligations forment donc le socle documentaire de la PME. Elles ne remplacent pas un tableau de pilotage.
Règle pratique : les comptes annuels expliquent ce qui s'est passé. Les comptes intermédiaires laissent encore le temps d'agir.
Une PME qui attend le bouclement peut constater trop tard que le chiffre d'affaires progresse alors que les débiteurs augmentent plus vite que les encaissements. Dans le bâtiment, les travaux en cours et les factures non émises peuvent éloigner le résultat de la réalité bancaire. Dans le tourisme, les mois forts doivent financer les périodes calmes. Dans les services, le retard d'un client important peut rapidement réduire la liquidité.
Un suivi mensuel rapproche plusieurs indicateurs :
- Les liquidités, pour connaître l'argent réellement disponible.
- Les créances clients, pour suivre les factures échues et les encaissements attendus.
- Les dettes fournisseurs, afin d'anticiper les paiements accumulés.
- La TVA, qui constitue une dette ou une créance envers l'État, pas un produit.
- Les charges sociales, y compris la part patronale liée aux salaires.
- Les dettes bancaires à court terme, qui pèsent sur les prochains décaissements.
Distinguer la tenue des comptes, le bouclement et les états financiers intermédiaires permet au dirigeant de demander les bons livrables à sa fiduciaire au bon moment. Il peut alors corriger un prix, différer un investissement, préparer une demande bancaire ou revoir une embauche avant qu'une décision ne crée une tension durable.
Le bilan, photo de l'entreprise à un instant précis
Le bilan décrit la situation de l'entreprise à une date donnée. Il ne mesure pas directement l'activité réalisée pendant toute l'année. Il montre ce que l'entreprise détient à la date du bouclement, puis présente les ressources qui ont financé ces éléments.
À l'actif figurent les emplois de l'entreprise. L’actif circulant regroupe notamment les liquidités, les débiteurs et les stocks. L’actif immobilisé comprend les machines, les véhicules, certains logiciels et les autres biens destinés à rester dans l'entreprise. Cette distinction indique si les ressources sont disponibles rapidement ou engagées dans l'exploitation sur une durée plus longue.
Au passif apparaissent les sources de financement. Il faut séparer les fonds étrangers à court terme, comme les fournisseurs, la TVA due, les charges sociales à payer et la part exigible des dettes bancaires, des fonds étrangers à long terme, tels que les emprunts. Les fonds propres comprennent notamment le capital, les réserves et le bénéfice reporté.
Une méthode de lecture en trois questions
La première question est simple : le bilan est-il équilibré ? Le total de l'actif doit correspondre au total du passif. La deuxième consiste à examiner la composition de l'actif. Une hausse des actifs circulants peut provenir d'une bonne liquidité, mais aussi de créances qui ne rentrent pas ou de stocks qui tournent lentement. La troisième porte sur le financement. Des investissements durables financés principalement par des dettes à court terme exposent la PME à des renouvellements fréquents et à une pression bancaire.
| Structure simplifiée du bilan d'une PME | Actif | Passif |
|---|---|---|
| Éléments principaux | Actifs circulants et actifs immobilisés | Fonds étrangers à court et long terme, fonds propres |
| Lecture | Ce que l'entreprise détient ou doit encaisser | Ce qu'elle doit et ce qui appartient aux associés |
| Exemple | Actifs circulants de 180 000 CHF et actifs immobilisés de 220 000 CHF | Fonds étrangers de 250 000 CHF et fonds propres de 150 000 CHF |
| Total | 400 000 CHF | 400 000 CHF |
Dans cet exemple, le bilan est équilibré. Cela ne signifie pas que la trésorerie est confortable. Les 180 000 CHF d'actifs circulants peuvent comprendre une part importante de créances ou de stocks. Le dirigeant doit donc ouvrir le détail des postes avant de conclure.
Le Code des obligations précise que le bilan reflète l’état du patrimoine et la situation financière de l’entreprise à la date du bilan (art. 959 CO), soit une photographie à une date précise, alors que le compte de résultat reflète les résultats de l’entreprise durant l’exercice (art. 959b CO), qui couvre généralement 12 mois. La comparaison entre plusieurs situations intermédiaires est donc indispensable pour comprendre le mouvement qui se cache derrière la photographie.
Le compte de résultat, performance sur une période
Une entreprise de services du Valais peut afficher 800 000 CHF de chiffre d'affaires, 420 000 CHF de charges de personnel, 180 000 CHF de charges d'exploitation, 60 000 CHF d'amortissements et 40 000 CHF de charges financières. Le résultat avant impôts s'établit alors à 100 000 CHF. Pour piloter l'activité, cette lecture doit être répétée chaque mois, puis comparée au budget et aux périodes précédentes.
Le compte de résultat additionne les produits et les charges rattachés à une période. Il peut couvrir l'exercice complet, mais aussi un mois ou un trimestre dans la comptabilité de gestion. Le bilan présente une situation à une date donnée, tandis que le compte de résultat explique la performance réalisée pendant l'intervalle choisi.
Chaque niveau de la cascade répond à une question différente :
- La marge brute montre ce qui reste après les coûts directement liés aux prestations ou aux ventes. Elle permet de vérifier si les prix couvrent réellement le coût de revient.
- Le résultat d'exploitation avant intérêts, impôts et amortissements, souvent appelé EBITDA, mesure ce que l'activité dégage avant les amortissements et le financement.
- Le résultat net intègre les amortissements, les charges financières et les autres éléments comptabilisés jusqu'au résultat final.
Ce que la cascade permet de décider
Une marge brute insuffisante impose d'examiner les prix, les heures facturables, les achats et la sous-traitance. Un EBITDA correct, mais un résultat net faible, peut signaler des investissements lourds ou une dette coûteuse. Un résultat net positif ne suffit pas à déterminer si la PME peut rembourser ses dettes, financer son cycle d'exploitation ou verser une part du bénéfice.
Le plan comptable recommandé pour les PME suisses aide à distinguer la variation des travaux en cours, le résultat d'exploitation avant intérêts, impôts et amortissements, ainsi que les différentes catégories de charges. Cette structure sert particulièrement dans la construction et l'installation, où une prestation commencée n'est pas toujours facturée au même moment.
La présentation du compte de résultat est encadrée par le droit suisse. Le bouclement individuel doit reprendre certaines rubriques minimales, comme le précise l’art. 959b du Code des obligations. Les petites structures peuvent retenir une présentation plus simple selon leur situation. La logique reste toutefois identique, produits, charges, résultat d'exploitation, éléments financiers et résultat final.
Résultat comptable et trésorerie, deux lectures différentes
Une entreprise peut afficher un bénéfice tout en manquant d'argent disponible. Le résultat comptable rattache les produits et les charges à la période concernée. La trésorerie, elle, suit les encaissements et les paiements. Les deux évoluent ensemble à long terme, mais rarement au même moment.
Le fonds de roulement correspond à la différence entre les actifs circulants et les dettes à court terme. Le besoin en fonds de roulement rapproche les stocks et les créances des dettes fournisseurs. Le premier indique une marge de financement à court terme. Le second montre les ressources immobilisées dans le cycle d'exploitation.
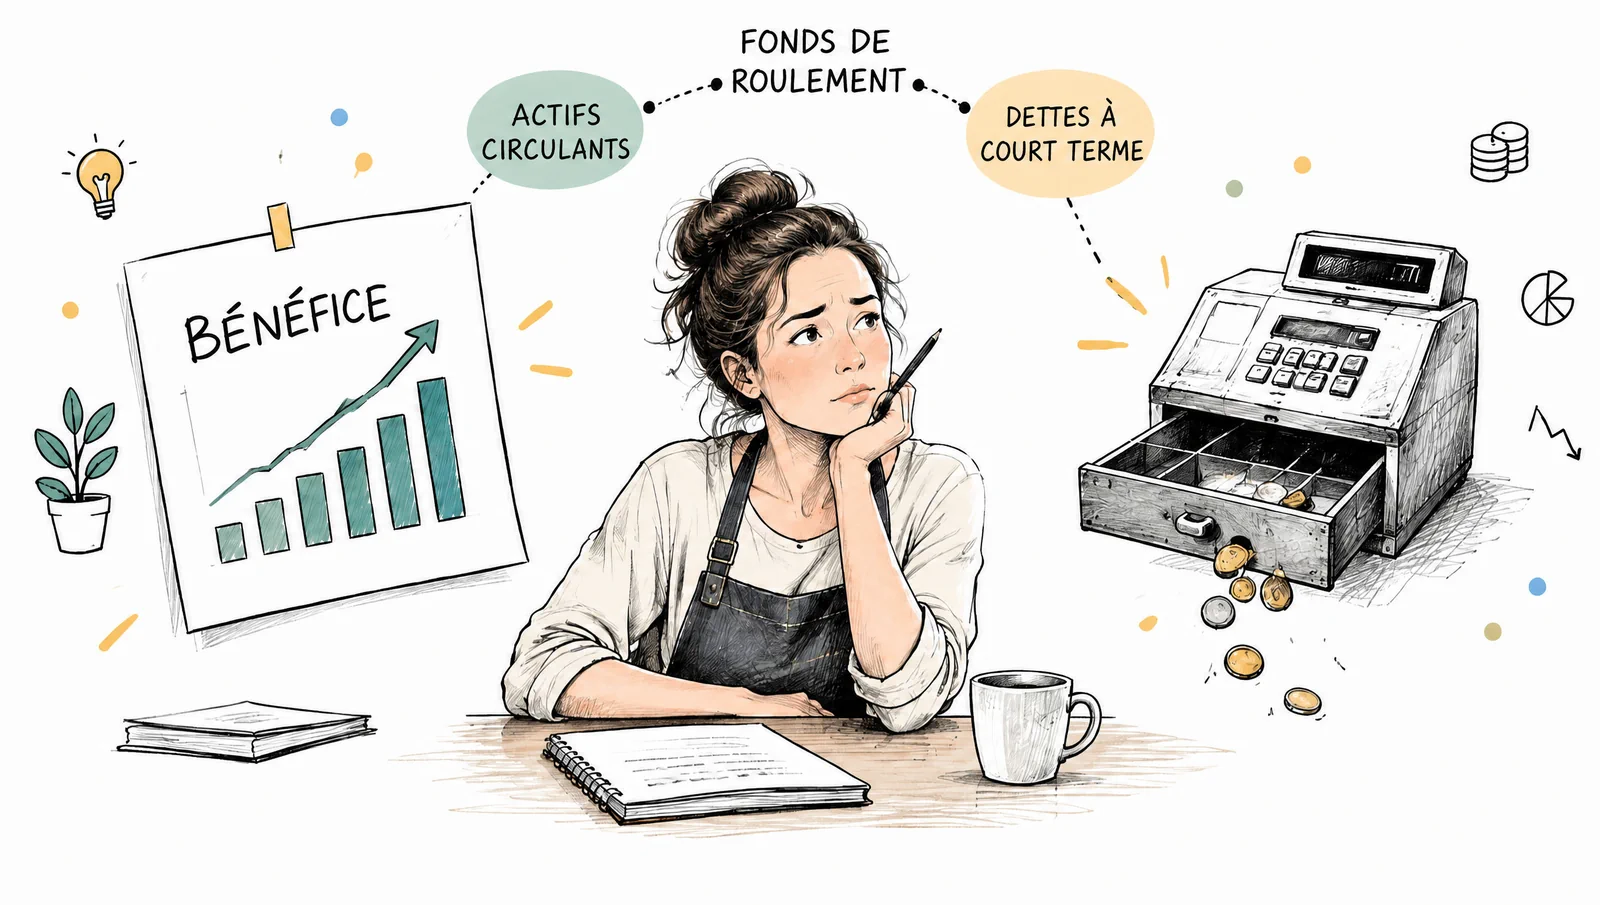
Comment un bénéfice se transforme en tension
Une PME peut présenter un bénéfice de 40 000 CHF, tout en devant payer 25 000 CHF de TVA, 18 000 CHF de cotisations AVS/AI/APG et un fournisseur important. Si les clients n'ont pas encore réglé leurs factures, le résultat reste positif alors que la banque ne suffit pas à absorber les sorties prévues.
Une entreprise devient assujettie à la TVA dès que son chiffre d'affaires annuel, réalisé en Suisse et à l'étranger à partir de prestations non exclues du champ de l'impôt, atteint 100 000 CHF, selon l'art. 10 de la loi fédérale régissant la taxe sur la valeur ajoutée (LTVA). La TVA encaissée n'est pas un produit économique de l'entreprise. Elle correspond à une dette envers l'État jusqu'au décompte, tandis que la TVA déductible peut constituer une créance. Une lecture rapide du chiffre d'affaires peut donc surestimer les ressources réellement disponibles.
Les charges sociales patronales doivent aussi être intégrées au coût du personnel. L’Office fédéral des assurances sociales rappelle que les cotisations AVS/AI/APG et AC sont partagées entre employeur et employé, l'employeur prélevant la part salariale avant le versement à la caisse de compensation. En principe, l’employeur verse les cotisations à la caisse de compensation chaque mois. Il les verse par trimestre lorsque la masse salariale annuelle n’excède pas 200 000 francs, selon l’art. 34 du règlement sur l’assurance-vieillesse et survivants (RAVS).
L'amortissement illustre une autre différence. Il réduit le résultat comptable, mais ne provoque pas de paiement au moment de son enregistrement. À l'inverse, un remboursement bancaire réduit la banque sans constituer une charge complète du compte de résultat. Un tableau mensuel doit donc juxtaposer le résultat provisoire, les mouvements bancaires et les engagements à venir.
Les ratios qui méritent votre attention
Les ratios servent à poser des questions, pas à remplacer le jugement. Un dirigeant de PME n'a pas besoin d'un catalogue de dizaines d'indicateurs. Il doit suivre quelques rapports cohérents, mois après mois, et les relier aux postes qui les composent.
Le ratio de liquidité générale se calcule en divisant les actifs circulants par les dettes à court terme. Un résultat proche de 1,2 constitue un point de vigilance dans la grille de lecture retenue, tandis qu'un niveau proche de 1,5 est considéré comme plus sain dans cette même approche. Ces repères ne sont pas des seuils légaux suisses. Ils doivent être interprétés selon le secteur, la saisonnalité, la qualité des créances et l'accès au financement.
| Ratio | Formule | Seuil sain | Ce qu'il indique |
|---|---|---|---|
| Liquidité générale | Actifs circulants / dettes à court terme | Autour de 1,5, repère de gestion non légal | Capacité apparente à couvrir les engagements courts |
| Marge nette | Résultat net / chiffre d'affaires | À suivre dans la durée, sans seuil universel | Part du chiffre d'affaires qui reste après toutes les charges |
| Charges de personnel | Charges de personnel / chiffre d'affaires | À comparer au budget et à l'activité | Poids de l'équipe dans le modèle économique |
| Capacité de remboursement | Cash-flow / dettes à long terme | À examiner avec les échéances bancaires | Effort possible de remboursement à partir des ressources générées |
La tendance vaut davantage qu'une photo
Un ratio isolé peut tromper. Une liquidité générale correcte peut cacher des créances anciennes. Une marge nette stable peut coexister avec un endettement qui augmente. Un cash-flow satisfaisant peut aussi masquer des stocks qui gonflent et qui mobilisent progressivement la caisse.
Le suivi doit comparer le mois avec le mois précédent, le budget et la même période de l'exercice antérieur, lorsque ces données sont disponibles. Une PME de services ne se lit pas comme un commerce, et une entreprise du bâtiment ne se comporte pas comme une activité régulière toute l'année.
Le ratio devient utile lorsque le dirigeant identifie la cause d'une variation. Une baisse de liquidité peut venir d'un investissement, d'un retard client, d'un remboursement bancaire ou d'une dette de TVA. La décision dépend du diagnostic, pas du chiffre seul.
Signaux d'alerte à ne pas laisser passer
Certains indices exigent une action rapide. Des créances qui dépassent les délais convenus, un découvert bancaire qui revient régulièrement ou des charges sociales reportées ne sont pas de simples détails administratifs. Ils signalent que le cycle de l'entreprise ne finance plus correctement ses engagements.
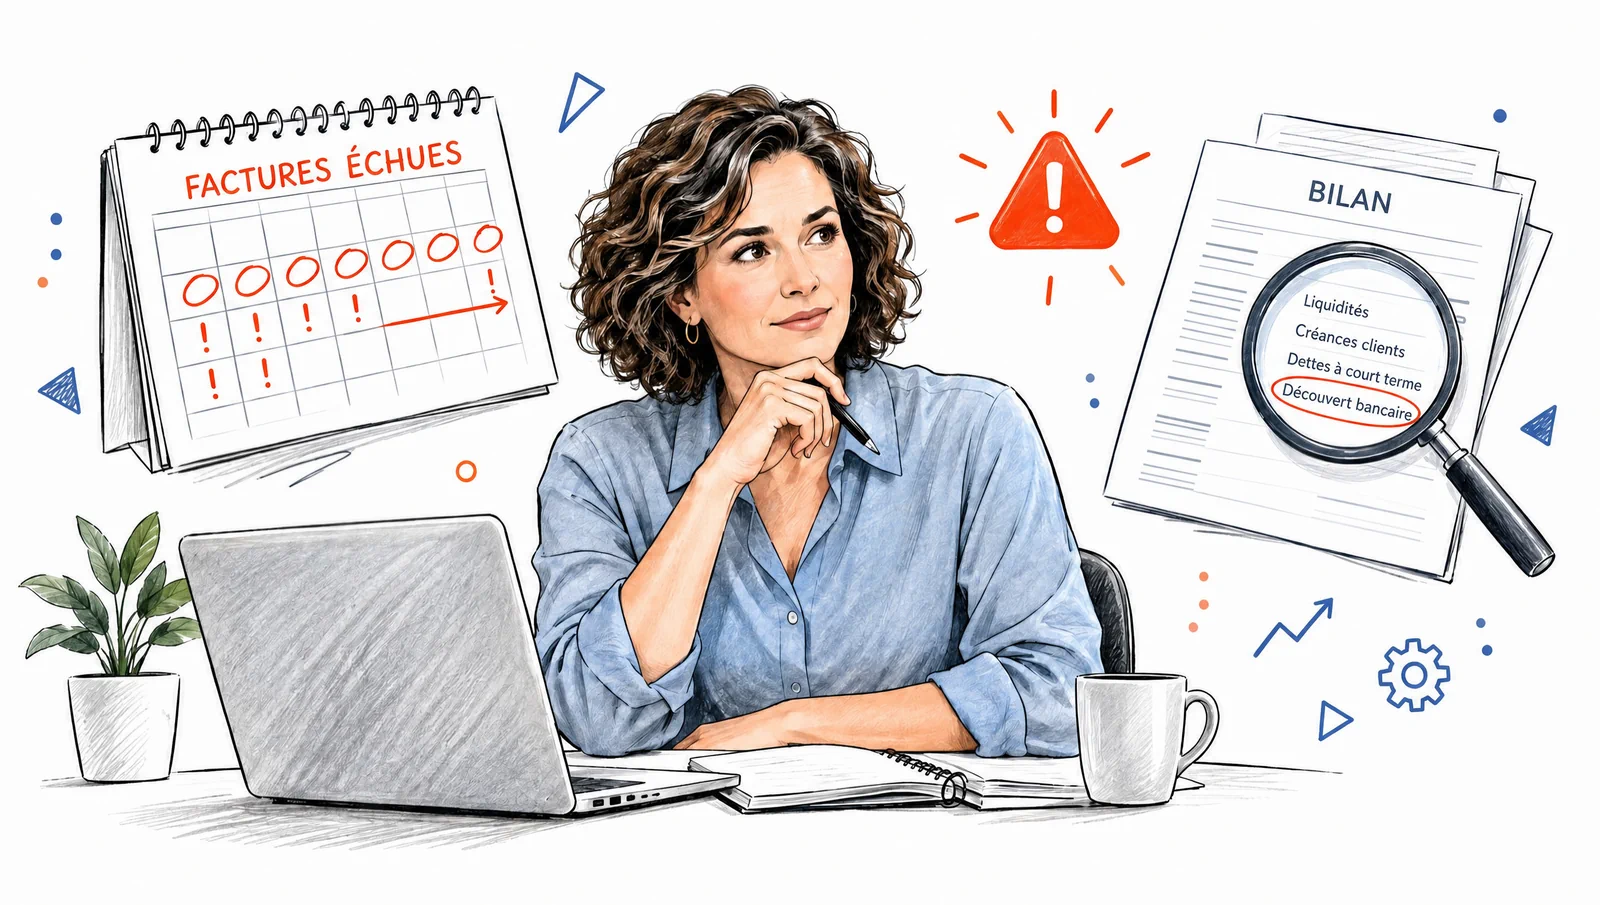
Les signaux à inscrire dans le tableau mensuel
- Créances clients en hausse : vérifier l'ancienneté, les litiges, les acomptes et la date réaliste d'encaissement.
- Stocks sans rotation : distinguer les marchandises vendables des articles obsolètes ou surévalués.
- Trésorerie en baisse malgré un bénéfice : rapprocher les dettes fiscales, sociales, fournisseurs et bancaires des paiements prévus.
- Retards envers les assurances sociales : mesurer immédiatement l'engagement accumulé et vérifier les écritures de salaires.
- Acomptes TVA insuffisants : revoir les estimations avec la personne responsable du décompte, car un rappel peut aggraver la sortie de liquidités.
- Retenue d'impôt à la source : contrôler les décomptes liés au personnel concerné, notamment dans les entreprises employant des frontaliers en Valais.
Un bénéfice comptable peut coexister avec une incapacité de paiement à court terme. La situation devient particulièrement dangereuse lorsque les échéances certaines dépassent durablement les encaissements prévisibles. Une entreprise peut alors devoir examiner rapidement les mesures de financement, de réduction des sorties et de dialogue avec ses créanciers, sans attendre le prochain bouclement.
La marche à suivre reste concrète. Il faut d'abord identifier le poste qui consomme la liquidité, puis ouvrir un suivi mensuel des échéances, préparer un plan de trésorerie et informer la banque avant que les mouvements ne deviennent incompréhensibles. Une comptabilité en retard nécessite un rattrapage organisé afin de distinguer les écritures manquantes d'un véritable problème de financement.
Vos prochains pas et le rendez-vous utile
Une revue mensuelle peut rester courte si les données sont préparées de manière constante. À une date fixe, le dirigeant extrait le bilan provisoire, le compte de résultat provisoire et la situation bancaire. Il compare ensuite les chiffres avec le mois précédent et note une décision, même lorsque la décision consiste à ne rien modifier.
Le canevas suivant tient sur six lignes :
- Résultat du mois, avec le chiffre d'affaires et les charges principales.
- Liquidités disponibles, séparées des paiements déjà engagés.
- Créances clients, avec les factures échues et les encaissements attendus.
- Dettes à court terme, notamment fournisseurs, TVA, charges sociales et banque.
- Ratio de liquidité générale, comparé à la période précédente.
- Action décidée, avec une personne responsable et une date de contrôle.
Les pièces qui rendent la discussion utile
Un rendez-vous trimestriel avec la fiduciaire permet de valider les écritures sensibles, d'examiner les travaux en cours, de contrôler les charges sociales et de préparer les prochaines échéances de TVA. Il aide aussi à distinguer une variation normale d'un problème structurel.
Pour une réunion productive, le dirigeant prépare :
- L'extrait bancaire, avec les mouvements récents et les engagements connus.
- La liste des créances, classée par échéance et par client.
- L'échéancier social, comprenant les salaires et cotisations à payer.
- Les factures en attente, y compris les investissements et les fournisseurs importants.
- Le budget actualisé, si l'entreprise en utilise un.
- Les contrats ou décisions susceptibles de modifier les prochains encaissements ou décaissements.
Le coût d'une comptabilité annuelle PME ne devrait pas être évalué uniquement selon le nombre de documents produits. Le dirigeant doit aussi considérer le temps nécessaire pour comprendre les comptes, corriger les erreurs et préparer les paiements. Une lecture mensuelle limite les découvertes tardives, mais elle ne dispense pas de vérifier les écritures avec une personne qui maîtrise le droit suisse et la logique du bouclement.
LM-FIC Sàrl peut établir des comptes annuels et intermédiaires, assurer la tenue et le bouclement, ainsi que préparer les décomptes TVA et les salaires. Un échange peut être organisé au bureau de Martigny, par visioconférence ou par téléphone, selon la situation de la PME.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l’objet d’adaptations régulières. Nous vérifions les valeurs applicables à votre situation lors du rendez-vous.
Pour relier bilan, compte de résultat et trésorerie, LM-FIC Sàrl accompagne les PME dans la tenue des comptes, les états financiers intermédiaires et le bouclement. Prenez rendez-vous en ligne auprès de LM-FIC Sàrl ou appelez le 079 767 01 07 pour organiser une première discussion à Martigny ou à distance.