
Organe de révision et opting-out en Suisse : les règles
Vous êtes peut-être dans cette situation à Martigny ou ailleurs en Valais: la société est petite, les comptes sont tenus correctement, et la question revient au moment du bouclement. Faut-il vraiment garder un organe de révision, ou renoncer avec un opting out?
Le sujet paraît simple sur le papier. En pratique, les erreurs viennent presque toujours du calendrier, du dossier remis au registre du commerce, ou d'un changement de situation en cours de route. C'est précisément là que beaucoup de guides grand public restent trop courts.
Table des matières
- Comprendre l'opting out de l'organe de révision en Suisse
- Vérifier si votre société remplit les conditions d'éligibilité
- Procédure d'inscription au registre du commerce étape par étape
- Documents requis et exemple de résolution pour l'assemblée
- Quand l'opting out cesse de produire ses effets
- Impacts comptables et fiscaux et prochain pas
Comprendre l'opting out de l'organe de révision en Suisse
Un cas très courant. La société clôture son exercice, l'organe de révision n'apporte plus de valeur perçue au quotidien, et les associés veulent simplifier la structure. L'opting out permet cette renonciation, mais seulement si la décision est prise correctement et au bon moment.
En Suisse, une SA ou une Sàrl ne choisit pas librement entre tous les régimes. Le droit distingue le contrôle ordinaire, le contrôle restreint et la renonciation à la révision. Pour les petites sociétés, l'opting out consiste à supprimer l'organe de révision et à faire inscrire cette renonciation au registre du commerce. Le cadre général et les catégories de contrôle sont présentés par la Confédération sur la page officielle du Portail PME.
Ce que l'opting out change concrètement
Le changement est juridique, administratif et pratique. La société n'a plus d'organe de révision inscrit, n'a plus à organiser la mission de contrôle annuelle et réduit ses coûts de gouvernance. Pour une petite société d'exploitation, une structure patrimoniale ou une Sàrl familiale, l'intérêt est souvent là.
Le gain a toutefois une contrepartie. Sans contrôle externe, toute la discipline repose sur la direction et sur la qualité du bouclement.
C'est précisément le point que beaucoup sous-estiment. Une comptabilité tenue en retard, une annexe bâclée, ou des pièces manquantes passent parfois inaperçues pendant un temps. Elles réapparaissent en général au mauvais moment: demande de financement, arrivée d'un nouvel associé, contrôle fiscal, ou tensions entre actionnaires.
Le vrai piège n'est pas la décision, c'est le calendrier
Sur le terrain, les erreurs viennent rarement de la volonté de renoncer. Elles viennent d'une chronologie mal gérée.
Une société peut très bien voter l'opting out, puis découvrir quelques mois plus tard que la situation a changé: effectif moyen qui dépasse le seuil, perte de capital, ou besoin soudain d'états financiers plus crédibles pour un tiers. Dans ces cas, la renonciation ne protège pas contre un retour à une forme de contrôle ou contre des démarches urgentes à reprendre proprement.
Autrement dit, l'opting out n'est pas un bouton définitif. C'est un régime qui reste valable tant que les conditions légales et la situation de la société tiennent.
Ce que l'opting out ne supprime pas
La société doit toujours tenir une comptabilité conforme au Code des obligations, établir ses comptes annuels, conserver les justificatifs et respecter ses obligations fiscales. L'absence d'organe de révision ne réduit pas ces devoirs.
Elle ne corrige pas non plus une gouvernance faible. Si les associés ne documentent pas clairement leur accord, si le dossier déposé au registre du commerce est incomplet, ou si la société continue comme si la renonciation était acquise avant son inscription, le risque est concret. En pratique, c'est là que naissent les retards et les refus.
Pour une petite structure valaisanne, la bonne question n'est donc pas seulement de savoir si l'on peut renoncer à la révision. Il faut aussi vérifier si l'on pourra tenir ce régime dans le temps, surtout si l'entreprise approche des seuils ou montre déjà des signes de fragilité financière.
Vérifier si votre société remplit les conditions d'éligibilité
Une Sàrl de montagne peut croire être tranquille avec huit ou neuf personnes au planning. Puis, en refaisant le calcul correctement, les taux partiels, les remplacements saisonniers et quelques renforts sur l'année font passer la moyenne au-dessus du seuil. C'est souvent à ce moment-là que le projet d'opting out se fragilise.
Le point de contrôle n'est pas seulement le nombre de personnes visibles dans l'entreprise. Il faut vérifier trois conditions en même temps, et les documenter proprement. Si l'une d'elles manque, la renonciation ne tient pas.
Les conditions à contrôler
| Condition | Exigence | Piège fréquent en Valais |
|---|---|---|
| Taille de l'entreprise | Au plus 10 emplois à plein temps en moyenne annuelle | Oublier les temps partiels, les contrats courts ou les pics saisonniers |
| Accord des propriétaires | Consentement unanime de tous les associés ou actionnaires | Procès-verbal flou, associé absent, usufruit ou indivision mal traités |
| Régime applicable | Société non soumise au contrôle ordinaire | Lire la petite taille opérationnelle comme une dispense automatique |
Le calcul des emplois à plein temps mérite un vrai contrôle. Une société avec beaucoup de temps partiels peut dépasser le seuil sans jamais avoir eu plus de dix personnes présentes le même jour. En pratique, je vois souvent des dossiers où le problème ne vient pas d'une mauvaise foi, mais d'un calcul RH improvisé à la fin.
L’unanimité demande la même rigueur. Il faut le consentement de l’ensemble des associés ou actionnaires, pas seulement celui des personnes présentes à l’assemblée. Dans une SA comme dans une Sàrl, l’organe de gestion peut aussi recueillir ce consentement par écrit, en fixant un délai de réponse d’au moins 20 jours et en indiquant qu’un défaut de réponse équivaut à un consentement (art. 727a al. 3 CO, applicable à la Sàrl par l’art. 818 CO). Hors de cette procédure écrite, une abstention ne vaut pas consentement. Dans tous les cas, si un seul associé refuse la renonciation, la société doit conserver le régime de révision applicable.
Le point que beaucoup ratent: raisonner sur l'exercice entier
Le piège classique consiste à faire une photo au jour de l'assemblée. Or la question utile est plus large: sur l'exercice concerné, la moyenne reste-t-elle sous le seuil, et la société peut-elle encore soutenir cette position si l'activité accélère ou si l'effectif varie fortement?
C'est particulièrement sensible dans le tourisme, la construction ou le commerce local. Une entreprise peut paraître petite en basse saison et franchir la limite sur l'année complète. Si vous êtes déjà proche du seuil, il faut vérifier les contrats, les taux d'activité et les dates d'entrée et de sortie avant de faire voter quoi que ce soit.
Exemple simple
Une société emploie plusieurs collaborateurs à 40 %, 60 % et 80 %, puis ajoute des renforts pendant quelques mois. Sur le terrain, le dirigeant a l'impression de gérer une petite équipe. Sur le plan légal, on additionne les équivalents plein temps sur la moyenne annuelle. C'est ce calcul, et non l'impression générale, qui décide si l'opting out reste défendable.
Même logique pour les situations financières tendues. Une société encore éligible aujourd'hui peut devoir revoir sa position si sa situation se dégrade ou si son développement la fait changer de catégorie. Mieux vaut tester la solidité du dossier avant le dépôt que corriger en urgence après coup.
Contrôle rapide avant d'aller plus loin
- Vérifiez la moyenne annuelle en EPT avec les temps partiels et les périodes saisonnières.
- Confirmez que tous les associés ou actionnaires ont donné un accord formel et traçable.
- Assurez-vous que la société n'entre pas dans un régime de contrôle plus strict.
- Regardez déjà si l'entreprise est proche d'un basculement à court terme. Croissance, tension de trésorerie, perte de capital.
Pour une PME qui veut sécuriser ce point avant dépôt, une base RH et comptable propre fait gagner du temps. Un appui sur la comptabilité PME en Valais permet souvent de reconstituer les EPT correctement et de vérifier si l'opting out tiendra encore au prochain exercice.
Procédure d'inscription au registre du commerce étape par étape
Le fond du droit est connu. Le vrai risque se situe dans le moment où la demande est faite. Depuis le 1er janvier 2025, l'inscription d'un opting out en cours d'existence ne produit d'effet que pour les exercices futurs, et la demande doit être requise avant le début de l'exercice concerné selon l’art. 727a al. 2 du Code des obligations.
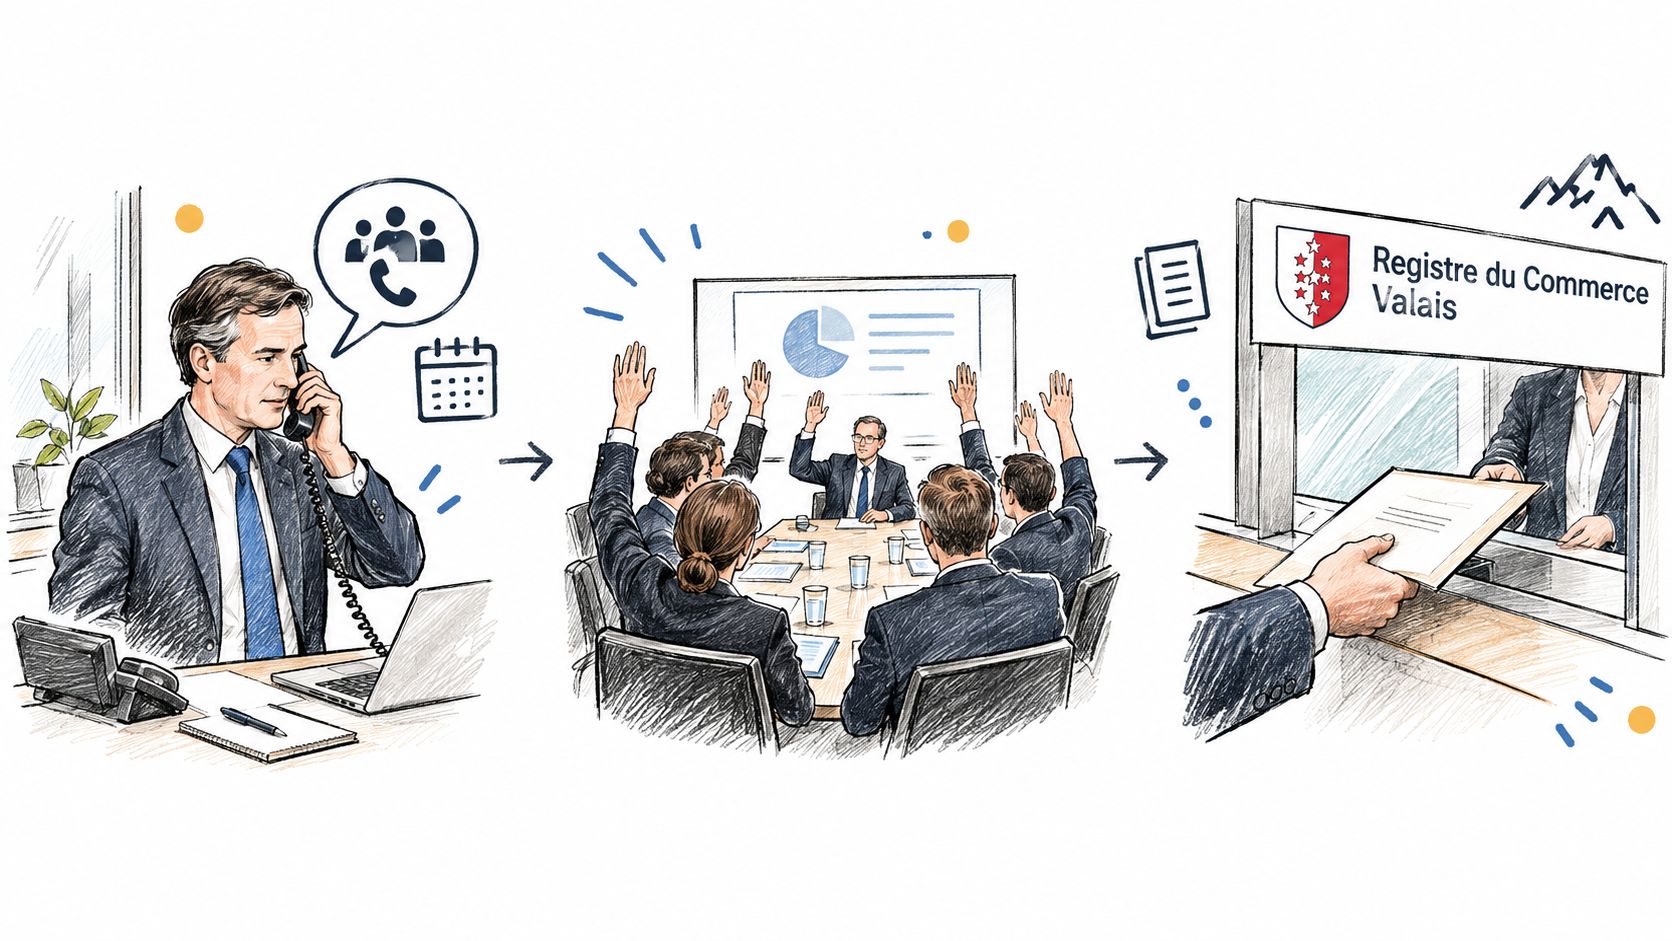
Le bon ordre des opérations
Le déroulement doit être chronologique et propre.
Préparer la décision
L'ordre du jour doit mentionner clairement la renonciation à l'organe de révision. Il faut éviter les formulations vagues du type "questions administratives diverses".Faire constater l'unanimité
L'assemblée ou la décision des associés doit documenter sans ambiguïté le consentement de tous.Monter le dossier pour le registre
La demande n'est pas une simple lettre. Le registre attend une requête complète avec pièces justificatives.Déposer avant l'exercice visé
C'est le point le plus important pour les sociétés qui veulent basculer au prochain bouclement.
Ce que le registre vérifie réellement
L’art. 62 de l’ordonnance sur le registre du commerce, dans sa teneur en vigueur depuis le 1er janvier 2025 et applicable par analogie aux Sàrl, exige une déclaration signée qui atteste les conditions de la renonciation et précise la date du début de l’exercice à partir duquel elle est valable. Doivent y être joints, en original ou en copie, les comptes annuels du dernier exercice écoulé approuvés par l’assemblée, le procès-verbal d’approbation de ces comptes ou un extrait, le cas échéant le rapport de révision de ce dernier exercice, ainsi que les déclarations de renonciation ou le procès-verbal de l’assemblée.
L’art. 727a al. 2bis CO, en vigueur depuis le 1er janvier 2025, exige en outre que l’inscription de la renonciation soit accompagnée des comptes annuels du dernier exercice écoulé. Cette règle fédérale s’applique en Valais comme dans tous les cantons: le registre veut un dossier documenté, pas une demande abstraite.
Le procès-verbal seul ne suffit pas. Sans pièces comptables et RH cohérentes, le registre peut demander des compléments et faire perdre le bon timing.
Ce qui fonctionne et ce qui ne fonctionne pas
Ce qui fonctionne:
- Anticiper le calendrier et préparer la demande avant l'ouverture du prochain exercice.
- Conserver des preuves RH lisibles, surtout quand l'effectif varie.
- Aligner comptabilité, procès-verbal et requête pour éviter les contradictions.
Ce qui ne fonctionne pas:
- Décider en cours d'année en pensant supprimer la révision de l'exercice déjà entamé.
- Envoyer un dossier partiel en promettant les annexes plus tard.
- Confondre décision interne et effet juridique externe.
Pour une société en phase de création ou de réorganisation, la bonne structuration initiale facilite tout le reste. La page sur créer une Sàrl en Suisse donne un bon cadre pour poser correctement la gouvernance dès le départ.
Documents requis et exemple de résolution pour l'assemblée
Sur ce point, les dirigeants pensent souvent qu'il faut peu de papier parce qu'il s'agit d'une renonciation. En réalité, plus la société est petite, plus le dossier doit être propre. Le registre ne compense pas un manque de documentation.
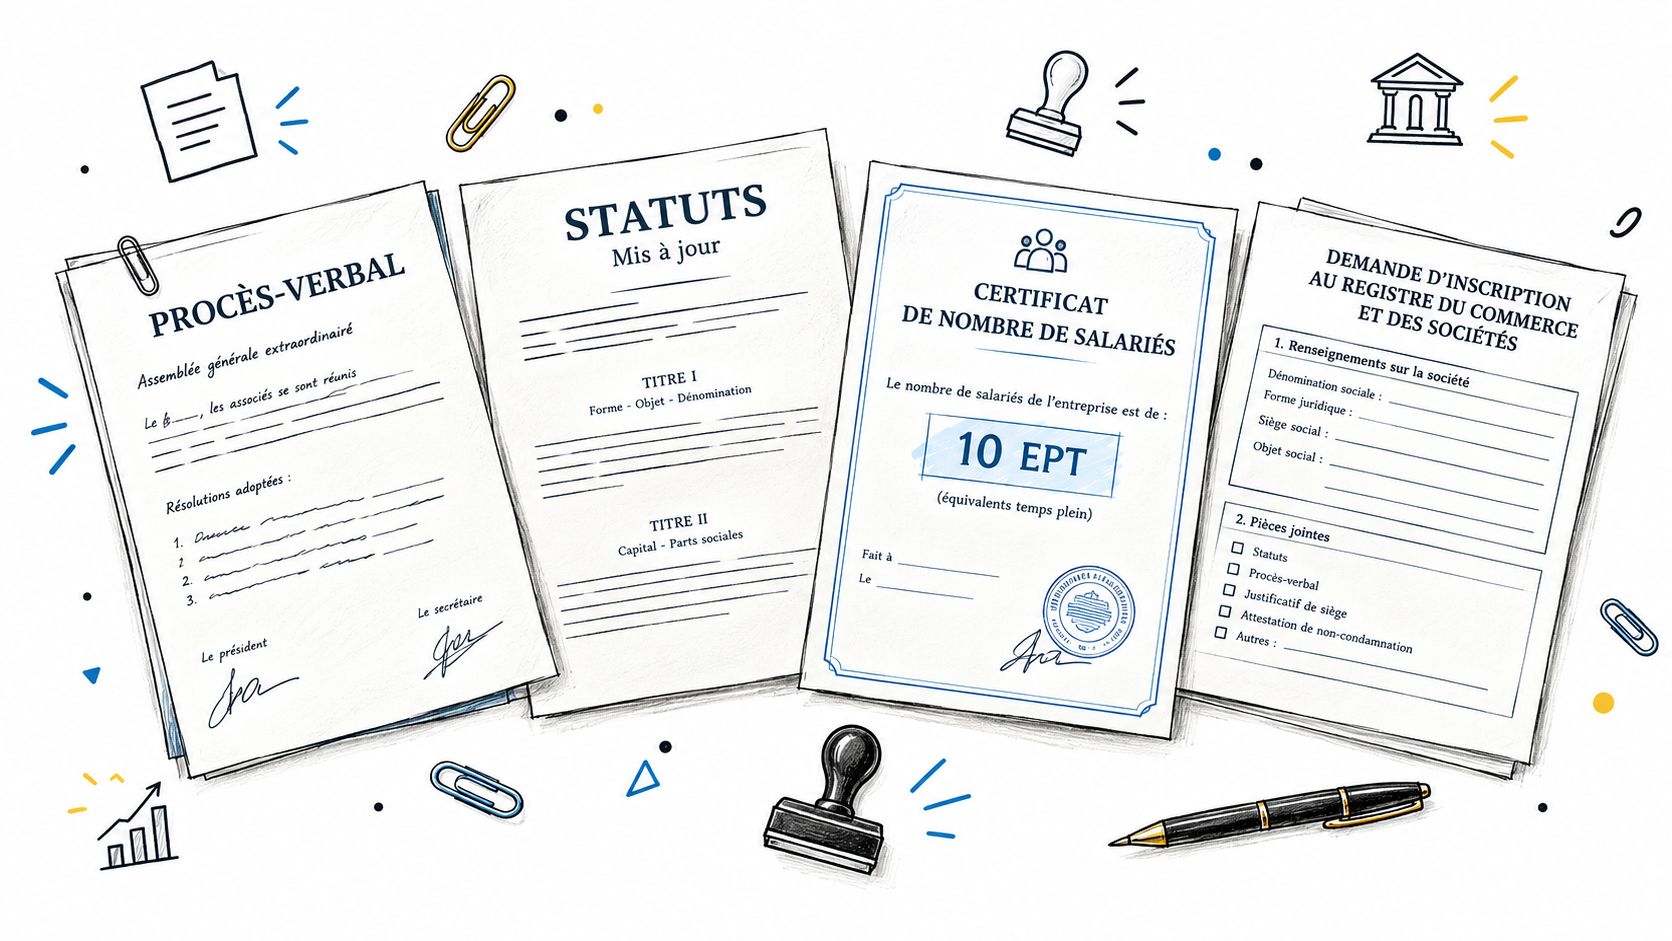
La liste opérationnelle des pièces
L’art. 62 de l’ordonnance sur le registre du commerce, dans sa teneur en vigueur depuis le 1er janvier 2025, fixe les justificatifs attendus. Concrètement, il faut préparer:
- La réquisition d’inscription au registre du commerce
- La déclaration de renonciation au contrôle restreint, signée par au moins un membre du conseil d’administration ou un gérant, qui atteste que la société ne remplit pas les conditions du contrôle ordinaire, que son effectif ne dépasse pas dix emplois à plein temps en moyenne annuelle et que tous les actionnaires ou associés ont consenti à la renonciation, et qui précise la date du début de l’exercice à partir duquel la renonciation est valable
- Les comptes annuels du dernier exercice écoulé, approuvés par l’assemblée générale ou l’assemblée des associés
- Le procès-verbal d’approbation de ces comptes, ou un extrait
- Le rapport de révision du dernier exercice, le cas échéant
- Les déclarations de renonciation de tous les actionnaires ou associés, ou le procès-verbal de l’assemblée
Dans les dossiers bien préparés, chaque pièce raconte la même histoire. La composition de l'actionnariat, le nombre d'EPT, la date de la décision et les comptes annuels doivent coïncider.
Un exemple de résolution
La formulation doit rester simple et nette. Un exemple courant est le suivant:
« L’assemblée générale, tous les actionnaires étant présents ou représentés, décide à l’unanimité de renoncer au contrôle restreint conformément à l’art. 727a al. 2 CO, à partir de l’exercice débutant le jj.mm.aaaa. »
La prudence s'impose sur la formulation statutaire finale. La résolution doit être adaptée au cas concret, surtout s'il y a un changement récent d'associés, une reprise d'activité ou un doute sur la date d'effet.
Checklist imprimable
Vérifier l'éligibilité
Contrôler l'effectif moyen annuel et la structure de propriété.Préparer l'ordre du jour
Mentionner expressément la renonciation à l'organe de révision.Rédiger puis signer la décision
L'unanimité doit ressortir sans ambiguïté.Assembler les justificatifs comptables et RH
Les comptes signés et les preuves AVS doivent être cohérents.Déposer suffisamment tôt
Un dépôt tardif casse l'effet recherché pour l'exercice visé.Contrôler l'inscription effective
La société doit conserver la preuve de l'inscription au registre.
Dans une petite structure de Martigny, ce travail prend rarement beaucoup de temps quand la comptabilité et l'administratif ont été suivis toute l'année. Il devient en revanche plus délicat quand les comptes ont été finalisés tardivement ou quand les documents RH sont dispersés.
Quand l'opting out cesse de produire ses effets
C'est le point le plus négligé. Beaucoup de dirigeants pensent qu'une fois l'opting out inscrit, le sujet est réglé pour longtemps. En réalité, certains événements font cesser ses effets ou obligent à revoir immédiatement la situation.
La perte de capital change la donne
Depuis le 1er janvier 2023, une société en opting out n'est plus dispensée d'un contrôle restreint si ses comptes montrent une perte de capital (les actifs, après déduction des dettes, ne couvrent plus la moitié du capital et des réserves légales issues du capital et du bénéfice non remboursables) au sens de l’art. 725a CO. C'est une nuance décisive.
Une petite société de services peut avoir renoncé valablement à l'organe de révision pendant plusieurs exercices. Si une succession de pertes amène ensuite cette situation de perte de capital, il faut sortir de l'idée "plus aucune révision". Le mécanisme de renonciation ne protège plus contre cette obligation.
Une société peut être correctement en opting out et devoir malgré tout revenir à un contrôle restreint à cause de sa situation financière.
Le dépassement du seuil d'effectif
Le deuxième cas est plus concret encore dans les entreprises valaisannes qui grandissent vite. Une structure active dans le tourisme, l'événementiel ou la construction légère peut franchir le seuil des 10 emplois à plein temps en moyenne annuelle sans l'avoir anticipé.
Le danger n'est pas seulement juridique. Il est organisationnel. Si la société continue à fonctionner comme si l'opting out restait valable, elle accumule un retard de conformité qui ressort souvent au moment du bouclement, quand il est déjà trop tard pour corriger sans urgence.
Les autres situations à surveiller
D’autres points de vigilance existent, notamment le changement d’associés, la croissance rapide et la difficulté de documenter correctement la décision avant l’exercice visé. Ces cas ne créent pas tous automatiquement la même conséquence, mais ils imposent une relecture immédiate du dossier.
Les pièges récurrents sont les suivants:
- Un nouvel associé entre au capital et l'unanimité historique ne suffit plus à sécuriser la suite.
- La société dépasse le seuil d'EPT et personne ne revoit le régime applicable.
- Les comptes révèlent une perte de capital alors que la gouvernance continue comme si l'exemption restait totale.
La bonne méthode reste simple: vérifier chaque année l'effectif moyen, relire la structure de l'actionnariat et regarder les comptes avec un œil de gouvernance, pas seulement fiscal.
Impacts comptables et fiscaux et prochain pas
Renoncer à l'organe de révision ne dispense pas de tenir une comptabilité sérieuse. Au contraire, l'absence de contrôle externe oblige la direction à être plus rigoureuse sur les pièces, les validations internes et le bouclement.
Ce qui reste à faire malgré l'opting out
Une société avec opting out doit toujours produire ses comptes annuels et pouvoir les expliquer. En pratique, cela implique notamment:
- Une comptabilité suivie avec justificatifs complets et classement cohérent
- Des comptes annuels exploitables pour les associés, la fiscalité et les partenaires financiers
- Des procès-verbaux d'approbation quand ils sont requis par la gouvernance de la société
- Un archivage correct des documents comptables et sociaux
Le principal gain est administratif. La contrepartie est une dépendance beaucoup plus forte à la qualité interne de la comptabilité, puisque l’absence d’organe de révision supprime un contrôle indépendant sur les états financiers.
Comparaison des obligations selon le statut avec ou sans opting out
| Domaine | Avec organe de révision | Avec opting out |
|---|---|---|
| Contrôle externe des comptes | Présent selon le régime applicable | Absent, sauf cas particuliers où un contrôle redevient nécessaire |
| Gouvernance au registre du commerce | Organe de révision inscrit | Pas d'inscription de l'organe de révision |
| Charge documentaire interne | Importante | Toujours importante, même sans audit |
| Risque d'angle mort comptable | Partiellement réduit par un regard externe | Repose davantage sur la qualité interne du suivi |
Les pièges comptables et fiscaux les plus fréquents
Les problèmes observés sont rarement spectaculaires. Ce sont plutôt des oublis qui s'accumulent:
- L'annexe ou les informations de base sont négligées
- Le PV d'approbation manque ou est imprécis
- Le classement des pièces n'est pas à jour
- Une banque ou un partenaire demande soudain des comptes plus sécurisés
Dans ce contexte, un suivi de bouclement comptable en Suisse permet de vérifier si l'allégement de gouvernance n'a pas créé de faiblesse sur le plan comptable ou documentaire.
Pour une PME de Martigny ou du reste du Valais, la bonne approche consiste à revoir le dossier une fois par an, avant l'ouverture du nouvel exercice. C'est le meilleur moment pour contrôler si l'opting out reste valable, s'il faut adapter la gouvernance, ou si le maintien d'un contrôle externe redeviendrait plus prudent selon la situation.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l’objet d’adaptations régulières, nous vérifions les valeurs applicables à votre situation lors du rendez-vous.
LM-FIC Sàrl accompagne les dirigeants de Martigny et du Valais romand sur les questions de comptabilité, de bouclement et de conformité liées à l'organe de révision opting out, en vérifiant le calendrier, les pièces justificatives et la cohérence du dossier avant dépôt. Pour faire le point sur votre situation, vous pouvez prendre rendez-vous en ligne ou appeler le 079 767 01 07, et consulter LM-FIC Sàrl.