
Rappel d’impot valais procedure
Vous êtes indépendant à Martigny, propriétaire d'un immeuble en PPE à Sion ou dirigeant d'une Sàrl dans le Bas-Valais. Une taxation définitive semblait classée, puis une lettre de l'autorité fiscale arrive avec la mention rappel d'impôt. Avant de calculer un montant ou de répondre dans l'urgence, il faut identifier l'élément nouveau, la période concernée et la procédure réellement ouverte. Le rappel d'impôt, la dénonciation spontanée et la soustraction fiscale n'ont pas la même fonction ni les mêmes conséquences.
Table des matières
- L'enveloppe qui change la donne
- Ce qu'est un rappel d'impôt en droit valaisan
- Rappel, dénonciation spontanée et soustraction, trois régimes à ne pas confondre
- Calcul du rappel, intérêts et délais de prescription
- Déroulement de la procédure et pièces à préparer
- Paiement, échelonnement et offices de poursuite
L'enveloppe qui change la donne
Un indépendant de Martigny ouvre son courrier entre deux rendez-vous. Le document ne demande pas simplement de déposer une déclaration en retard. Il annonce l'ouverture d'une procédure de rappel d'impôt et mentionne des éléments que l'autorité fiscale estime ne pas avoir connus lors de la taxation initiale.
La première réaction utile consiste à dater la réception, conserver l'enveloppe et classer la lettre avec les décisions fiscales concernées. Il ne faut pas détruire d'anciens relevés, remplacer des fichiers comptables ou envoyer immédiatement un dossier complet sans avoir compris le reproche. Une réponse précipitée peut mélanger des périodes, reconnaître des éléments qui ne sont pas contestés ou faire perdre une distinction importante entre erreur de déclaration et erreur de taxation.
Les premiers contrôles à effectuer
Le courrier doit être lu comme un document de procédure, pas comme une simple relance. Il faut relever :
- L'autorité concernée, cantonale, communale ou fédérale selon l'impôt visé.
- Les périodes fiscales, qui peuvent concerner plusieurs exercices.
- Les postes examinés, par exemple un revenu, un compte, un bien immobilier ou une déduction.
- Le motif annoncé, notamment l'existence d'informations ou de pièces nouvellement découvertes.
- Le délai de réponse, ainsi que les modalités de transmission indiquées.
Un rappel d'impôt peut concerner un revenu non déclaré, un élément de fortune omis, une déduction injustifiée ou une pièce comptable retrouvée ultérieurement. Il ne signifie pas automatiquement qu'une faute pénale est retenue. La procédure fiscale peut viser la perception d'un impôt qui n'a pas été prélevé, alors qu'une procédure de soustraction examine séparément l'existence d'un comportement sanctionnable.
Réflexe professionnel : le contribuable doit d'abord reconstituer les faits et les documents, puis répondre au point précis mentionné par l'autorité. Ignorer la lettre ne règle ni le rappel ni les éventuelles conséquences parallèles.
Une taxation antérieure ne suffit pas à clore toute discussion si l'autorité découvre réellement des faits nouveaux. À l'inverse, une déclaration complète et précise, suivie d'une évaluation insuffisante par l'administration, ne constitue pas automatiquement un motif de rappel. La question centrale est donc documentaire : l'élément était-il déclaré, et l'autorité disposait-elle des informations nécessaires au moment de taxer ?
Ce qu'est un rappel d'impôt en droit valaisan
En Valais, le rappel d'impôt corrige une taxation incomplète. Il porte sur des faits ou des moyens de preuve que l'autorité fiscale ne connaissait pas au moment de la taxation initiale. Il ne s'agit donc pas d'une nouvelle taxation générale. La base cantonale figure dans la Loi fiscale valaisanne, qui règle le rappel d'impôt et les conséquences liées aux infractions fiscales.
Deux conditions objectives doivent être réunies selon la jurisprudence du Tribunal cantonal valaisan. La taxation doit d'abord être inexistante ou incomplète et avoir entraîné une perte fiscale pour la collectivité. L'autorité doit ensuite disposer d'un motif de rappel fondé sur des informations nouvelles, comme le rappelle le Tribunal cantonal du Valais dans son arrêt du 1er mars 2024.
Une procédure ciblée, pas une révision générale
Le rappel vise les postes concernés par les nouveaux éléments. Un compte étranger non déclaré peut ainsi entraîner un examen des revenus et de la fortune qui lui sont liés. Il ne permet pas de rouvrir librement toutes les déductions, dettes ou autres revenus déjà taxés.
La portée du rappel reste donc limitée. Pour le fisc, il remplit une fonction comparable à celle de la révision en faveur du contribuable. Il permet de percevoir l'impôt qui n'a pas été prélevé lors de la taxation ordinaire, sans transformer une taxation définitive en dossier entièrement ouvert.
Erreur de déclaration ou erreur de taxation
Les pièces permettent de distinguer les deux situations. L'oubli d'un revenu, l'absence d'une attestation ou la déclaration incomplète d'un élément de fortune peuvent conduire à un rappel si l'autorité découvre ensuite l'information. En revanche, lorsque la déclaration était complète et précise et que l'autorité a accepté l'évaluation fournie, une évaluation ultérieurement jugée insuffisante ne suffit en principe pas, à elle seule, à justifier un rappel.
L'administration n'a pas à rechercher systématiquement d'autres informations lorsqu'aucun indice particulier ne l'y contraint. Le contribuable doit donc pouvoir établir ce qui a été transmis, à quelle date et sous quelle forme. Ces éléments documentent la différence entre une information réellement omise et une appréciation fiscale erronée.
Pour l'impôt fédéral direct, les articles 152 et 153 de la LIFD encadrent le rappel d'impôt sur Fedlex. Le rappel concerne la créance fiscale à percevoir. La dénonciation spontanée sert à régulariser une situation connue du contribuable, tandis que la soustraction fiscale peut donner lieu à une sanction si les conditions légales sont remplies. Ce sont trois questions distinctes, même lorsqu'elles apparaissent dans le même dossier.
Rappel, dénonciation spontanée et soustraction, trois régimes à ne pas confondre
Ces trois mécanismes diffèrent par leur origine, leur finalité et leurs conséquences. Le rappel d'impôt permet à l'autorité de percevoir un impôt non prélevé. La dénonciation spontanée donne au contribuable un moyen de régulariser des éléments inconnus de l'autorité sans peine, sous conditions. La soustraction fiscale vise un comportement fautif et peut entraîner une sanction.
La dénonciation spontanée non punissable existe en Suisse depuis le 1er janvier 2010, selon les informations de l’Administration fédérale des contributions sur la dénonciation spontanée. Une personne physique ou morale ne peut recourir à ce mécanisme qu’une seule fois au cours de sa vie. Il concerne l'impôt fédéral direct ainsi que les impôts cantonaux et communaux sur le revenu et la fortune.
Les conditions sont cumulatives. L'autorité ne doit pas encore connaître les faits. Le contribuable doit collaborer sans réserve à la détermination du rappel et s'efforcer de payer les montants dus. Lorsque ces exigences sont remplies, la peine est écartée, mais la dette fiscale reste due.
| Mécanisme | Initiative | Conséquence fiscale | Conséquence pénale | Base légale |
|---|---|---|---|---|
| Rappel d'impôt | Autorité fiscale après découverte d'éléments nouveaux | Paiement de l'impôt non prélevé | Pas nécessairement de sanction | Loi fiscale valaisanne, LIFD art. 152 et 153 |
| Dénonciation spontanée | Contribuable | Paiement du rappel dû | Absence de peine si les conditions sont remplies | Droit fiscal suisse et règles cantonales applicables |
| Soustraction fiscale | Autorité et procédure dédiée | Paiement de l'impôt dû | Amende possible lorsque les conditions légales sont réunies | Loi fiscale valaisanne et droit fédéral |
Une déclaration ultérieure qui ne remplit pas les conditions de la dénonciation spontanée peut entraîner une amende correspondant en principe à un cinquième de l'impôt soustrait, selon les informations de l'Administration fédérale des contributions. Ce taux ne s'applique pas automatiquement. Il faut examiner la procédure, les faits et les périodes concernés.
Le risque particulier des avoirs étrangers
Pour un compte, un immeuble ou un revenu étranger, il faut vérifier le caractère spontané avant toute annonce partielle. Les données soumises à l'échange automatique de renseignements sont réputées connues au plus tard au 30 septembre de l'année de l'échange, selon les informations officielles sur les affaires pénales et les enquêtes.
Préparez un inventaire complet avant le dépôt : années concernées, comptes, biens immobiliers, revenus et origine de chaque information. Une annonce limitée à un seul compte, alors que d'autres éléments liés existent, peut compromettre le caractère spontané de la démarche.
Une décision fiscale contestée relève d'une autre voie. Pour comprendre les règles applicables à une contestation d'un avis de taxation, il faut traiter séparément le recours et la régularisation spontanée.
Calcul du rappel, intérêts et délais de prescription
Le rappel d'impôt correspond à la différence entre l'impôt qui aurait dû être prélevé et celui fixé lors de la taxation initiale. L'autorité reprend les revenus, la fortune ou les déductions nouvellement établis, puis rend les décisions fiscales correspondant à chaque période examinée. Le rappel constitue donc un mécanisme de perception. Il ne se confond ni avec la dénonciation spontanée, qui peut faciliter une régularisation, ni avec la soustraction, qui relève de la sanction.
Le calcul doit séparer les postes. Le contribuable doit pouvoir identifier l'impôt supplémentaire, les intérêts éventuels, les périodes visées et les bases retenues. Une demande globale est difficile à contrôler, notamment si le dossier mêle un immeuble, une activité indépendante et des avoirs étrangers. Demandez un décompte ventilé et rapprochez-le des déclarations et décisions concernées.
Deux délais qui ne jouent pas le même rôle
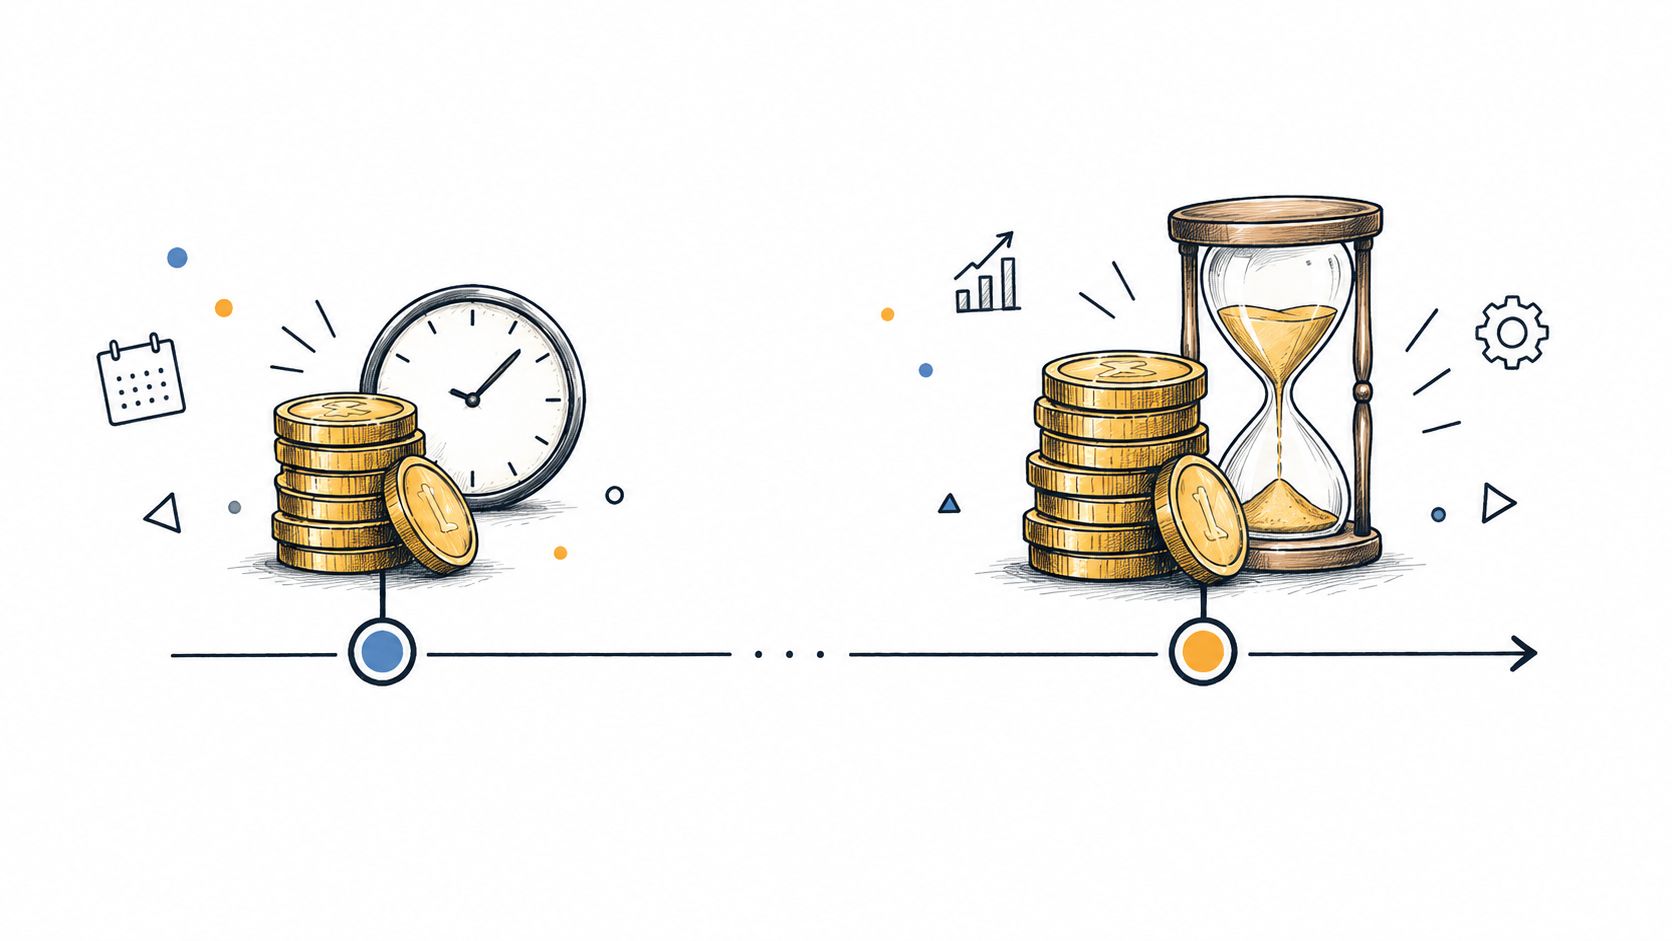
En Valais, le droit d'engager un rappel s'éteint dix ans après la fin de la période fiscale concernée, conformément à la Loi fiscale valaisanne, article 32. Ce délai porte sur l'ouverture de la procédure. Il ne détermine pas la durée pendant laquelle l'autorité peut recouvrer une créance déjà établie.
La créance de rappel se prescrit cinq ans après l'entrée en force de la décision, selon la même disposition. Il faut donc inscrire deux dates dans le dossier : la fin de la période fiscale, pour contrôler le droit d'ouvrir la procédure, et l'entrée en force de la décision, pour suivre le délai de recouvrement. La date de notification et les éventuels actes de procédure doivent être conservés.
Pour l'impôt fédéral direct, la limite de dix ans concernant l'ouverture du rappel est rappelée par le Tribunal cantonal du Valais dans son arrêt du 29 janvier 2026. Le régime applicable à chaque période reste déterminant. Vérifiez séparément la taxation, son entrée en force et les actes intervenus dans la procédure.
Les intérêts ne se présument pas
Le taux d'intérêt moratoire dépend de la loi et de la période fiscale. Il ne peut pas être déduit d'un taux utilisé dans une autre procédure ou figurant sur une facture privée. Le décompte officiel doit indiquer le taux, la base de calcul et la période retenue. Contrôlez aussi le point de départ et la date d'arrêt du calcul.
La loi valaisanne prévoit l'absence d'intérêts lorsque la dénonciation spontanée remplit les conditions légales. Cette règle ne réduit pas le rappel lui-même. L'impôt dû reste payable, même lorsqu'aucune peine ni aucun intérêt ne sont appliqués.
Déroulement de la procédure et pièces à préparer
Vous recevez la notification le 15 mars. Vérifiez d'abord trois éléments sur le courrier : la date, l'autorité qui l'a émis et le délai de réponse. Conservez l'enveloppe ou la preuve de notification. Ces éléments permettent de situer la procédure et d'éviter une réponse tardive.
La préparation doit rester liée aux points annoncés par l'autorité. Réunissez :
- Les déclarations initiales, avec les annexes effectivement déposées.
- Les décisions de taxation, y compris celles devenues définitives.
- Les pièces nouvelles, par exemple relevés bancaires, actes immobiliers, factures ou documents comptables.
- Une chronologie, indiquant la date d'apparition de l'élément et la personne qui en disposait.
- Un rapprochement chiffré, séparant les montants déclarés, corrigés et encore discutés.
Ce dossier sert à distinguer le rappel d'impôt, qui porte sur la perception de l'impôt dû, d'une éventuelle dénonciation spontanée ou d'une soustraction pouvant entraîner des conséquences distinctes.
Déclaré mais mal évalué
Si l'élément figurait déjà dans la déclaration, prouvez-le avec la copie de l'annexe, le justificatif transmis et, si possible, la trace de dépôt. Ces documents peuvent soutenir l'hypothèse d'une erreur de taxation plutôt que celle d'une omission du contribuable.
Si l'élément n'a jamais été déclaré, l'analyse change. Examinez les années et les postes liés, puis présentez les faits sans sélectionner uniquement les pièces favorables. Une pièce retrouvée peut modifier le calcul, mais elle ne permet pas d'étendre sans limite le rappel à des éléments étrangers au dossier.
Observations et voies de droit
Les observations doivent répondre point par point à la notification. Vous pouvez contester l'existence d'une information nouvelle, la période retenue, le lien entre une pièce et le montant réclamé ou le calcul effectué. Après la décision, respectez les indications de voies de droit. Une opposition administrative et un recours judiciaire ne produisent pas le même effet et ne se déposent pas nécessairement auprès de la même autorité.
Les avoirs étrangers et les données EAR exigent un contrôle précis. Identifiez la date à laquelle l'autorité a obtenu les informations, ce qu'elle pouvait déjà connaître et l'ensemble des éléments à régulariser. Les informations officielles relatives à l'échange automatique doivent être examinées avant toute dénonciation spontanée.
Une déclaration déposée tardivement relève d'une démarche différente. Consultez les indications sur la déclaration d'impôt en retard en Valais sans assimiler automatiquement ce retard à un rappel d'impôt.
Paiement, échelonnement et offices de poursuite
Une fois le rappel établi et la décision entrée en force, la dette fiscale doit être organisée avec la trésorerie disponible. Pour un propriétaire immobilier, le paiement peut entrer en tension avec les charges d'une PPE ou les dépenses d'entretien. Pour une PME, il faut préserver le bouclement, les salaires, la TVA, l'AVS et les fournisseurs tout en traitant la créance fiscale.
Trois situations doivent être séparées :
- Paiement intégral, lorsque la liquidité permet de régler la créance selon les indications officielles.
- Demande d'arrangement, lorsque le contribuable peut payer mais a besoin d'un calendrier réaliste.
- Difficulté financière durable, lorsque les dettes fiscales s'ajoutent à des poursuites ou à des dettes sociales et bancaires.
Préparer une demande d'échelonnement
Une demande sérieuse ne se limite pas à demander davantage de temps. Elle doit présenter les revenus disponibles, les charges fixes, les engagements déjà échus, les actifs réalisables et un plan de paiements crédible. Pour une raison individuelle ou une Sàrl, les comptes récents, les prévisions de trésorerie et les échéances fiscales permettent de distinguer une difficulté temporaire d'un déséquilibre plus profond.
L'autorité peut demander des justificatifs complémentaires. Le contribuable doit donc conserver la décision de rappel, les décomptes, les relevés utiles, les contrats de crédit et les preuves des charges annoncées. Un arrangement amiable ne remplace pas une opposition ou un recours si le montant lui-même est contesté.
Quand l'office de poursuite intervient
Une démarche auprès de l'administration et une poursuite ne sont pas la même chose. L'office de poursuite intervient dans le cadre de l'exécution forcée d'une créance. Les éventuelles poursuites relatives à l'AVS, à la LPP, à une banque ou à des fournisseurs doivent être recensées séparément, car elles peuvent affecter la capacité de paiement globale.
Le contribuable doit surveiller les communications reçues après l'entrée en force de la décision et ne pas attendre une aggravation de la situation pour transmettre un état financier. Une demande d'arrangement doit être documentée et adressée à l'autorité compétente selon les indications du canton. Les principes pratiques liés aux impôts impayés en Valais et à un arrangement de paiement ne dispensent pas d'une analyse du dossier concret.
Point de méthode : contester le calcul et demander un échelonnement sont deux démarches compatibles lorsqu'elles sont menées séparément. La première porte sur le bien-fondé de la créance. La seconde porte sur sa capacité de paiement.
Pour un propriétaire ou un dirigeant de PME, l'erreur la plus coûteuse consiste à choisir entre fiscalité et trésorerie sans établir de tableau complet. Les dettes fiscales, les charges courantes et les engagements sociaux doivent être réunis dans une même vue avant de proposer un calendrier.
LM-FIC Sàrl accompagne les particuliers, indépendants, propriétaires immobiliers et PME du Valais dans l'analyse d'un rappel d'impôt, la préparation des pièces et l'organisation de la réponse fiscale. Consultez LM-FIC Sàrl pour prendre rendez-vous en ligne ou appelez le 079 767 01 07 afin de discuter de votre situation à Martigny ou à distance.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l'objet d'adaptations régulières : nous vérifions les valeurs applicables à votre situation lors du rendez-vous.