
Ppe fonds de rénovation
Dans une PPE de Martigny, les copropriétaires découvrent souvent le problème au moment le moins favorable. Une chaudière tombe en panne, un devis arrive, puis les comptes montrent que la trésorerie courante couvre à peine les dépenses ordinaires. Aucun fonds de rénovation n'a été constitué, ou le solde disponible est trop faible pour absorber un remplacement devenu nécessaire.
La question n'est alors plus seulement de savoir combien chacun doit payer. Il faut déterminer si la dépense concerne les parties communes, quelle décision de l'assemblée l'autorise, quelle clé de répartition s'applique et comment financer les travaux sans mettre certains copropriétaires en difficulté. Le fonds de rénovation d'une PPE sert précisément à préparer ces situations, mais il ne remplace ni une décision formelle ni un plan technique et financier.
Table des matières
- Une panne de chauffage qui révèle l'absence de fonds
- Ce qu'est juridiquement un fonds de rénovation en PPE
- Comment fixer et alimenter le fonds chaque année
- Constituer un plan pluriannuel à partir de l'état réel du bâtiment
- Quand le fonds ne suffit pas à financer les travaux
- Le traitement comptable et fiscal des versements
- Les erreurs fréquentes et leurs conséquences pour la PPE
- Documents utiles et prochaines étapes pour le syndic
Une panne de chauffage qui révèle l'absence de fonds
À l'automne, une panne de chauffage dans un immeuble valaisan ne laisse guère de marge pour attendre. Dans une PPE de Martigny, l'administrateur convoque une assemblée extraordinaire après réception d'un devis pour remettre en état ou remplacer l'installation commune. Les copropriétaires apprennent alors que la PPE n'a jamais alimenté de fonds de rénovation. Le compte courant peut couvrir les charges ordinaires, mais pas une intervention technique importante.
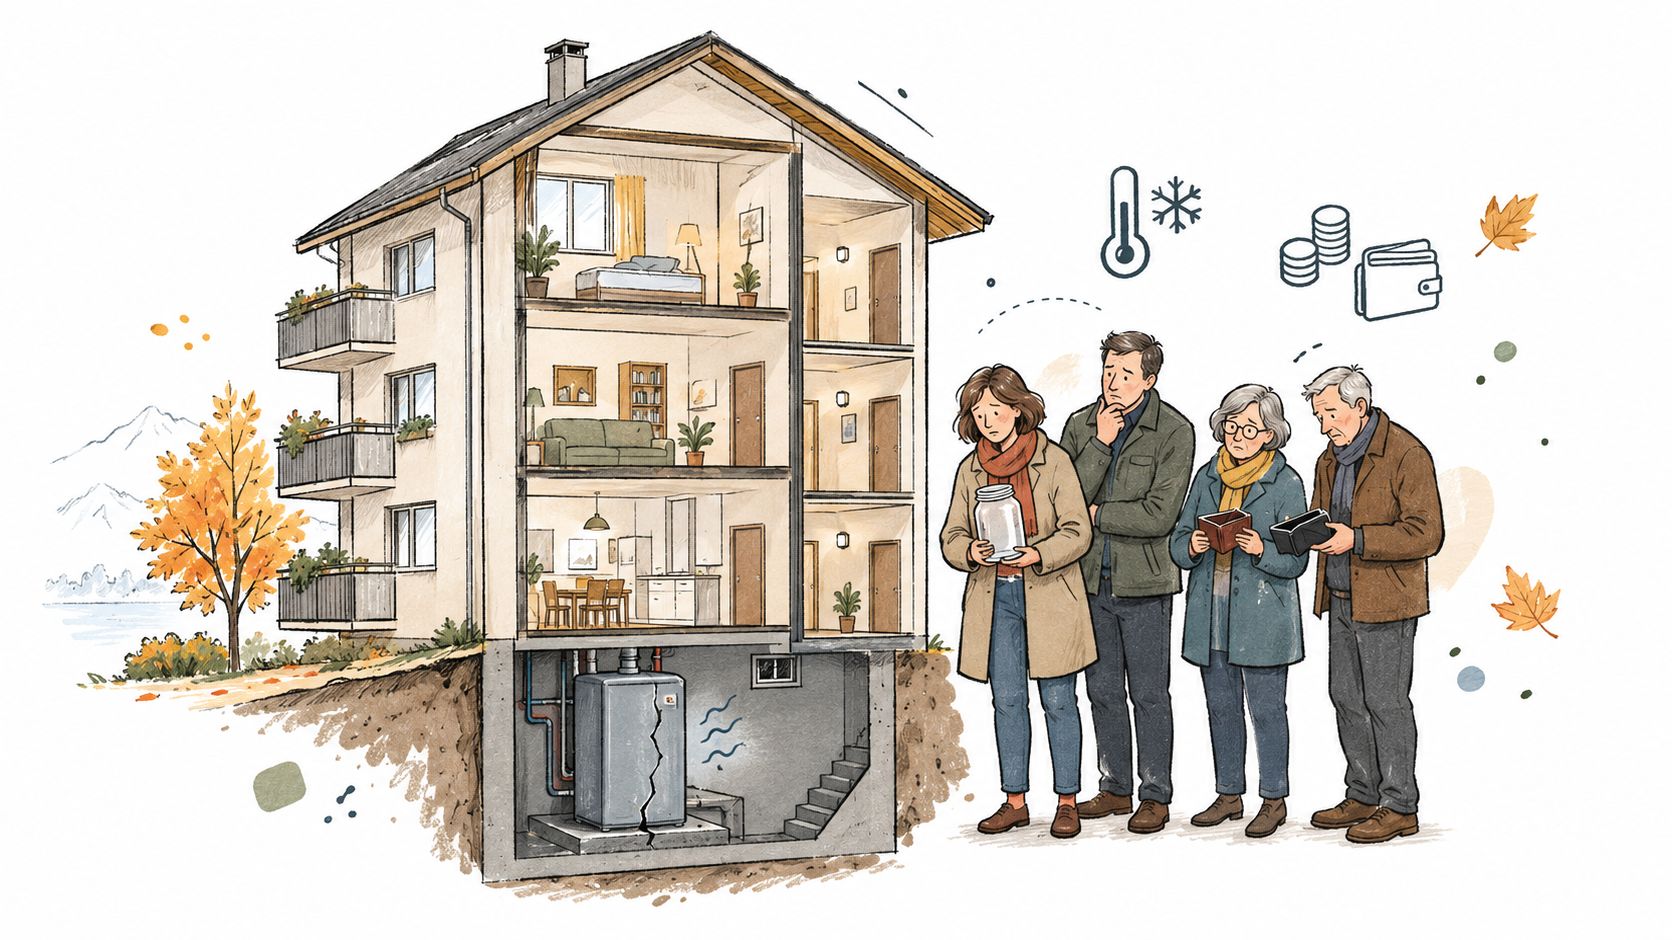
La discussion se divise rapidement en deux sujets. D'un côté, les charges courantes financent l'exploitation habituelle de l'immeuble. De l'autre, une provision affectée à la rénovation doit être conservée pour des travaux concernant les parties communes. Confondre les deux revient à croire que toute trésorerie disponible peut être utilisée librement.
Règle pratique : un fonds de rénovation n'est pas une réserve générale destinée à équilibrer n'importe quelle dépense de la PPE.
Lorsque le fonds n'existe pas, l'assemblée doit généralement examiner un appel de fonds exceptionnel, sous réserve du règlement de la PPE et des règles de décision applicables. Cette solution peut être nécessaire, mais elle arrive dans l'urgence, alors que les copropriétaires n'ont pas tous la même capacité financière.
Un fonds régulièrement alimenté ne supprime pas les travaux imprévus. Il permet toutefois de répartir l'effort dans le temps et d'éviter qu'une panne prévisible, comme le vieillissement d'un chauffage, ne se transforme immédiatement en crise de liquidités. L'enjeu est particulièrement concret en Valais, où les bâtiments peuvent aussi devoir intégrer des dépenses liées à la sécurité et à la conformité technique.
Ce qu'est juridiquement un fonds de rénovation en PPE
Le Code civil suisse encadre la propriété par étages aux articles 712a et suivants. Le fonds de rénovation n'est toutefois pas une obligation légale générale imposée à toutes les PPE. Sa création, son objectif et ses modalités doivent en principe découler de l'acte constitutif, du règlement d'administration et d'utilisation ou d'une décision valable de l'assemblée. La législation fédérale sur la propriété par étages dans Fedlex constitue le point de départ pour vérifier le cadre applicable.
Dans le canton du Valais, un arrêt du Tribunal cantonal rendu le 20 février 2017 a précisé la portée du fonds. Le jugement du Tribunal cantonal valaisan le qualifie de patrimoine séparé, affecté exclusivement au financement de mesures concernant les parties communes, notamment les travaux de renouvellement, d'entretien et de réparation.
Une décision formelle pour constituer et utiliser le fonds
La constitution du fonds et l'utilisation de ses avoirs exigent toutes deux une décision formelle de l'assemblée des copropriétaires d'étages. L'approbation des comptes annuels ne suffit donc pas, à elle seule, à autoriser un prélèvement destiné à financer des travaux.
La distinction protège la communauté contre une gestion trop souple. Une écriture comptable peut montrer qu'une réserve existe, mais elle ne remplace pas la décision qui fixe son affectation ni celle qui autorise l'utilisation pour un chantier déterminé. Le procès-verbal doit permettre de comprendre le montant voté, le travail concerné, la source de financement et la clé appliquée.
Une PPE n'est ni une personne physique ni une personne morale. Cette particularité peut compliquer la gestion bancaire, les engagements collectifs et l'accès au financement. La gestion administrative d'une PPE en Suisse doit donc maintenir une séparation claire entre charges courantes, fonds affecté, engagements déjà votés et appels complémentaires.
Une réalité technique propre au Valais
Le contexte valaisan ajoute un élément important. Un avis juridique diffusé par la commune de Saint-Gingolph rappelle que la nouvelle loi cantonale sur les constructions, entrée en vigueur en 2004, rend obligatoire le renforcement parasismique des immeubles en Valais, indépendamment de la classe d'ouvrage et du nombre d'étages, selon le document juridique relatif à la propriété par étages et aux responsabilités.
Pour une PPE, cette exigence peut concerner des éléments communs et entraîner des travaux qui ne correspondent pas à une simple rénovation esthétique. Le fonds doit donc être pensé avec l'état réel du bâtiment, les obligations techniques et les décisions futures de l'assemblée.
Comment fixer et alimenter le fonds chaque année
Une PPE peut créer un fonds de rénovation de deux façons principales. Le règlement d'administration et d'utilisation peut prévoir sa constitution et ses modalités. Si le règlement reste silencieux, l'assemblée peut décider ultérieurement de le créer, à condition de respecter les règles de majorité et de procédure applicables à la communauté.
Le vote devrait préciser au minimum l'objectif du fonds, la méthode de calcul, la date des appels, la clé de répartition et les dépenses autorisées. Une formulation vague, comme « alimenter une réserve selon les besoins », laisse trop de place aux contestations lorsque le montant devient important.
Le pourcentage n'est qu'un point de départ
En pratique, la dotation est souvent calculée sur la valeur d'assurance incendie du bâtiment. Une référence courante se situe entre 0,2 % et 0,5 % par année, avec une recommandation de départ à 0,3 %, à adapter selon l'âge, l'état technique et les travaux planifiés, comme l'explique la documentation consacrée au calcul du fonds de rénovation d'une PPE en Suisse.
Pour un immeuble assuré à 6 millions de CHF, une dotation de 0,3 % représente 18 000 CHF par année. Avec une répartition selon les quotes-parts, un lot détenant 120/1000 supporterait 2 160 CHF. Ces montants sont un exemple de calcul fondé sur les données indiquées, pas une règle automatique applicable à toutes les PPE.
L'intérêt des quotes-parts est de tenir compte de la valeur relative des lots plutôt que de répartir uniformément une charge entre appartements de tailles différentes. Le calcul doit cependant être contrôlé contre quatre documents : le règlement, la valeur d'assurance actuelle, le tableau des quotes-parts et le procès-verbal de l'assemblée.
Le contrôle à effectuer avant l'appel
Avant d'émettre les factures, l'administration devrait vérifier :
- La base réglementaire, pour confirmer que la contribution repose sur une clause ou une décision valable.
- La valeur d'assurance, pour éviter d'appliquer un taux à une ancienne valeur qui ne correspond plus au bâtiment.
- Les quotes-parts, afin de répartir la dotation conformément au cadre de la PPE.
- Le procès-verbal, pour démontrer que le montant et l'affectation ont été adoptés.
- Le solde antérieur, pour distinguer une nouvelle contribution d'un rattrapage ou d'un appel exceptionnel.
Une incohérence peut entraîner une contestation du décompte, même si la PPE a réellement besoin de constituer une réserve. À l'inverse, une dotation trop faible peut donner une impression de stabilité tout en laissant la communauté exposée à un financement brutal lorsque plusieurs travaux arrivent à échéance.
Constituer un plan pluriannuel à partir de l'état réel du bâtiment
Un pourcentage appliqué mécaniquement devient fragile s'il n'est pas relié à un inventaire technique. Une PPE récente, un immeuble ancien et un bâtiment ayant déjà subi plusieurs rénovations ne présentent pas le même besoin de financement, même si leur valeur d'assurance est comparable.
La méthode commence par l'identification des éléments communs. Le tableau doit comprendre la toiture, la façade, les fenêtres, le chauffage, l'ascenseur, les canalisations et les installations électriques. Pour chaque poste, l'administration ajoute l'état observé, la durée de vie résiduelle, le coût probable de remplacement, l'année d'intervention envisagée et le solde déjà disponible.
Un tableau qui relie technique et trésorerie
Des repères publiés pour la Suisse indiquent notamment les fourchettes suivantes :
| Élément commun | Durée de vie indicative | Coût indicatif selon le bâtiment |
|---|---|---|
| Toiture | 30 à 50 ans | 150 000 à 400 000 CHF |
| Façade et isolation | 25 à 40 ans | 200 000 à 500 000 CHF |
| Chauffage | 20 à 25 ans | 50 000 à 150 000 CHF |
| Ascenseur | 25 à 30 ans | 80 000 à 200 000 CHF |
Ces repères proviennent de la documentation consacrée au fonds de rénovation d'une PPE et à son calcul. Ils ne constituent pas un devis. Le bâtiment, les matériaux, l'accessibilité du chantier, les exigences techniques et le niveau de rénovation retenu peuvent modifier fortement le coût.
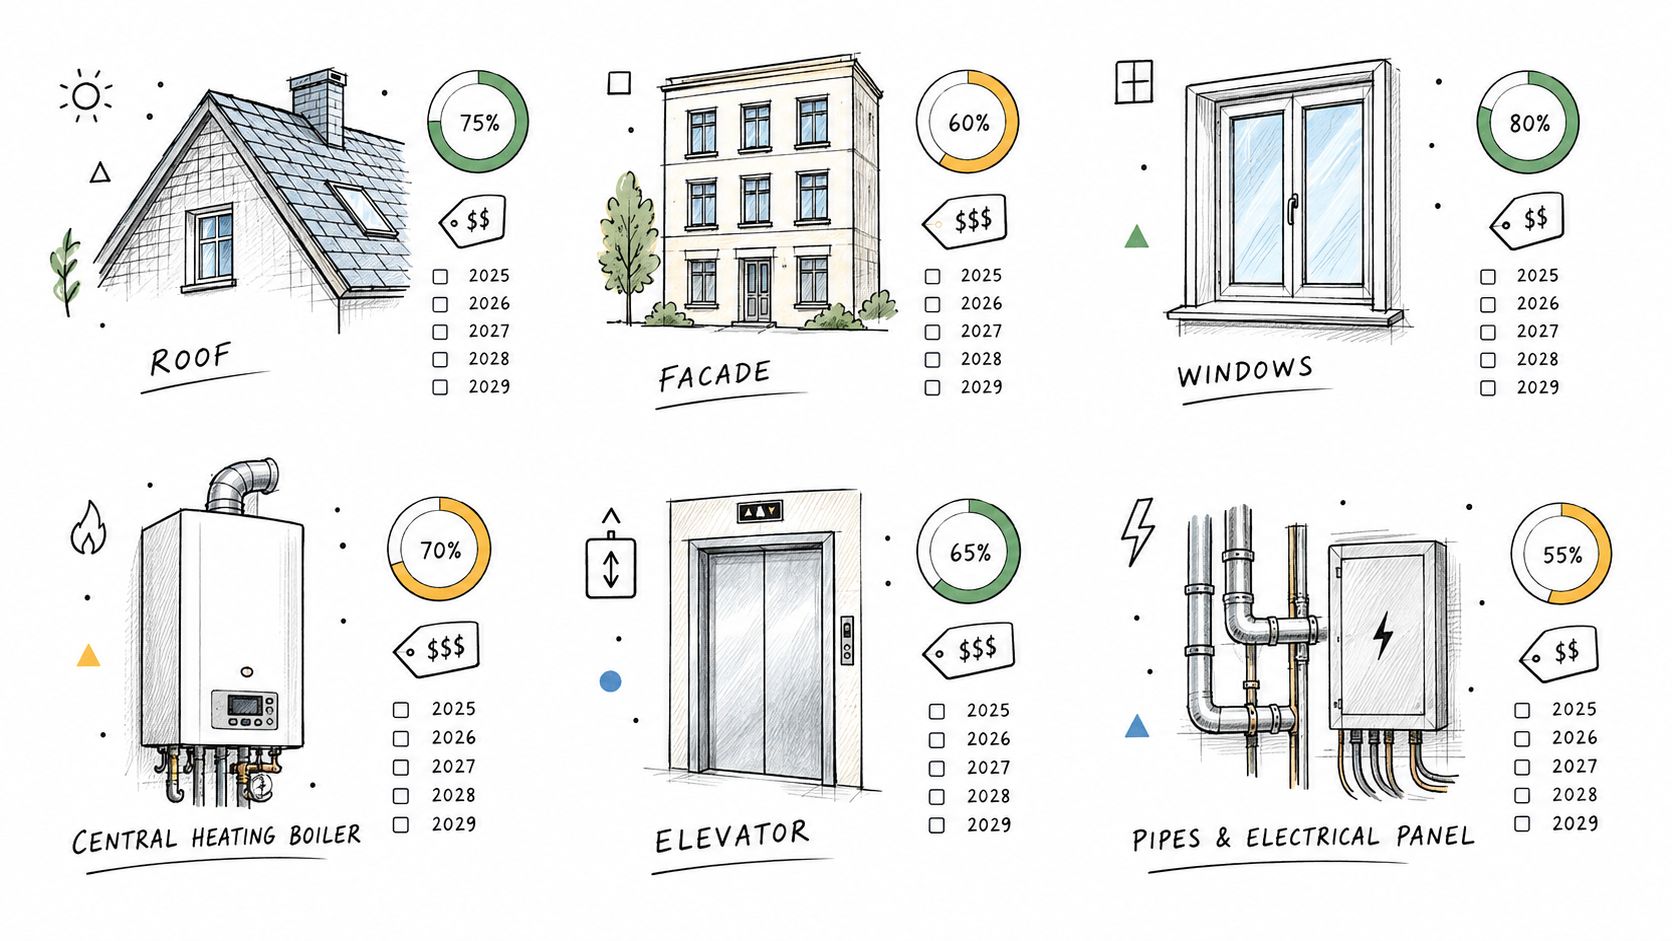
Le tableau financier doit ensuite distinguer le solde disponible, les travaux déjà votés, les engagements contractés et les interventions prévisibles à cinq ou dix ans. Il doit aussi montrer la part de chaque copropriétaire selon les quotes-parts. Cette lecture évite de regarder uniquement le montant global du fonds, qui peut sembler élevé alors qu'une grande partie est déjà engagée.
Prioriser les travaux sans mélanger les catégories
L'entretien courant ne se gère pas comme une rénovation énergétique ou une mise en conformité parasismique. Les premières dépenses relèvent de l'exploitation régulière. Les secondes demandent une analyse de variantes, une décision de principe et un financement adapté. Les travaux parasismiques peuvent imposer une expertise technique et une coordination avec les autres interventions sur la structure.
Pour une PPE du Valais romand, le plan devrait donc présenter plusieurs scénarios. Le scénario minimal traite les éléments urgents. Le scénario coordonné regroupe les travaux qui peuvent être réalisés ensemble. Le scénario énergétique examine séparément les investissements liés à la production de chaleur, à l'isolation ou aux installations techniques.
Un fonds bien alimenté sans calendrier technique donne une fausse impression de sécurité. Le solde doit toujours être lu avec les travaux qui arrivent.
Une rénovation énergétique complète peut aussi produire une hausse de valeur de marché comparable à l'investissement, selon les éléments publiés dans la documentation spécialisée. Cet effet ne doit pas être présenté comme une garantie. Il justifie toutefois d'intégrer les travaux énergétiques dans la planification, au lieu de les considérer uniquement comme une charge future.
Quand le fonds ne suffit pas à financer les travaux
Un fonds important ne garantit pas que la PPE pourra financer l'ensemble d'un chantier. Une motion déposée dans le canton de Vaud en 2025 décrit le cas d'un immeuble de 60 copropriétaires qui n'a pas pu obtenir un emprunt malgré un fonds conséquent, en raison de capacités financières très différentes entre les propriétaires, comme le rapporte le dossier officiel du Grand Conseil vaudois.
Le problème tient notamment au statut de la PPE. La communauté n'est ni une personne physique ni une personne morale dotée d'une solvabilité unifiée. Un prêteur peut donc examiner la structure de la communauté et la capacité des copropriétaires à supporter les contributions, plutôt que de considérer uniquement le solde du fonds.
Trois modes de financement à mettre en regard
L'Office fédéral de l'énergie identifie trois solutions principales dans sa documentation sur le financement des rénovations :
- Le fonds de rénovation, lorsque le solde est disponible et que l'affectation couvre le chantier.
- Le prêt au nom de la communauté, qui finance les parties communes mais engage la PPE et ses copropriétaires selon les modalités retenues.
- L'augmentation de l'hypothèque individuelle, chaque copropriétaire recherchant alors le financement correspondant à sa propre contribution.
La fiche de l'Office fédéral de l'énergie sur le financement des rénovations de PPE précise aussi qu'un fonds réservé à la production de chaleur peut être prévu pour ce type d'investissement.
Le scénario le plus réaliste peut combiner ces solutions. Une partie du fonds finance les études et les premières factures, un emprunt collectif couvre une portion du chantier, puis certains copropriétaires complètent par une augmentation hypothécaire individuelle. La faisabilité dépend de la décision de l'assemblée, des conditions de financement et de la situation de chaque propriétaire.
Pour comprendre la répartition des responsabilités avant un vote, le sujet des travaux dans une PPE et de la décision de paiement doit être distingué de la simple tenue du fonds. Les propriétaires vulnérables financièrement doivent être identifiés suffisamment tôt, sans attendre la réception des appels de fonds.
Le traitement comptable et fiscal des versements
Dans les comptes de la PPE, une lecture utile distingue le solde d'ouverture, les contributions encaissées, les dépenses autorisées, les engagements déjà votés et le solde de clôture. Le solde bancaire ne suffit pas toujours à mesurer la capacité réelle du fonds, car une partie des avoirs peut être réservée à un chantier approuvé mais pas encore facturé.
La comptabilité doit aussi séparer les contributions au fonds des charges courantes. Cette présentation facilite le contrôle par l'assemblée et permet de rapprocher les écritures avec les procès-verbaux, les factures et les décisions de travaux. La comptabilité d'une PPE en Valais doit conserver cette traçabilité sur plusieurs exercices.
Une déduction fiscale dépend de l'affectation
La documentation fédérale indique que les versements à un fonds de rénovation ou de réparation peuvent être déduits comme frais d'entretien lorsqu'ils sont exclusivement destinés à couvrir l'entretien des biens communs. La documentation fédérale sur les frais d'entretien et les versements au fonds précise que la comptabilisation du versement ne suffit pas à déterminer son traitement.
Pour un appartement occupé par son propriétaire, cette documentation indique que les versements ne sont pas déductibles selon cette règle, l'entretien étant pris en considération lors du calcul de la valeur locative. Pour un appartement loué à des tiers, seule la déduction des frais effectifs est admise.
Le traitement d'une déclaration valaisanne doit être contrôlé selon l'affectation du fonds, l'usage du logement et les justificatifs disponibles. Une réserve destinée à des améliorations ou à des travaux qui ne correspondent pas exclusivement à l'entretien peut recevoir un traitement différent. Aucune affirmation générale ne devrait être appliquée sans vérifier la situation fiscale concernée.
Le décompte des charges de PPE reste un sujet voisin. Il ne doit pas être confondu avec le suivi du fonds, même si les appels peuvent apparaître dans une même organisation administrative.
Les erreurs fréquentes et leurs conséquences pour la PPE
Certaines difficultés reviennent dans les dossiers de PPE du Valais. Elles ne proviennent pas toujours d'un mauvais calcul. Elles résultent souvent d'un règlement incomplet, d'un vote imprécis ou d'un manque de pièces.
- Règlement silencieux, une contribution peut être contestée si aucune base réglementaire ou décision valable ne la soutient.
- Vote imprécis, l'absence d'affectation claire rend plus difficile la justification d'un prélèvement.
- Quotes-parts obsolètes, une répartition incorrecte fausse les appels adressés aux copropriétaires.
- Taux appliqué seul, une dotation standard peut laisser de côté une toiture, un chauffage ou une façade proches d'une intervention.
- Engagements non comptabilisés, le solde paraît disponible alors qu'une partie est déjà affectée à des travaux votés.
- Procès-verbaux incomplets, l'administration peine à démontrer ce que l'assemblée a réellement décidé.
La décision du Tribunal cantonal valaisan du 20 février 2017 met en évidence l'importance de la traçabilité des votes, des budgets et des décisions de travaux. L'approbation des comptes annuels ne remplace pas une décision formelle d'utilisation.
Point de contrôle : chaque mouvement du fonds doit pouvoir être relié à une décision, une pièce comptable et une partie commune identifiée.
Une autre erreur consiste à croire qu'un fonds bien doté résout automatiquement la question du financement. Un appel complémentaire ou un crédit peut rester nécessaire, notamment lorsque plusieurs composants arrivent au même moment en fin de cycle ou lorsque certains copropriétaires ne peuvent pas suivre.
Documents utiles et prochaines étapes pour le syndic
Pour piloter correctement un fonds de rénovation, le syndic ou le fiduciaire devrait réunir un dossier stable et actualisé :
- Le règlement d'administration et d'utilisation, avec les règles relatives à la création, aux appels et aux prélèvements.
- L'extrait d'assurance incendie, utilisé pour contrôler la base de calcul.
- Le plan pluriannuel d'entretien, avec l'état des composants et les échéances techniques.
- Le tableau des quotes-parts, vérifié contre les documents constitutifs.
- Les procès-verbaux d'assemblée, notamment les décisions de dotation et de travaux.
- Le grand livre du fonds, avec le solde d'ouverture, les contributions, les dépenses et les engagements.
La gérance immobilière organise les appels, les décisions et le suivi des travaux. La fiduciaire contrôle les écritures, le bouclement, les rapprochements et la cohérence des comptes. Dans une PPE de Martigny ou d'une autre commune du Valais romand, le regroupement de ces informations évite que le tableau technique, le budget et les comptes évoluent séparément.
Les propriétaires qui souhaitent vérifier la base de leur fonds, le financement d'un chantier ou la cohérence des quotes-parts peuvent préparer leur règlement, les derniers procès-verbaux, les comptes et l'extrait d'assurance avant un rendez-vous. Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l'objet d'adaptations régulières : nous vérifions les valeurs applicables à votre situation lors du rendez-vous.
LM-FIC Sàrl accompagne les PPE dans le suivi comptable du fonds de rénovation, les appels de fonds, la préparation des documents d'assemblée et la coordination administrative des travaux. Pour examiner le dossier de votre immeuble à Martigny ou dans le Valais romand, prenez rendez-vous en ligne auprès de LM-FIC Sàrl ou appelez le 079 767 01 07.