
Fiduciaire pour un restaurant en Valais : TVA, caisse et salaires
Un restaurateur de Martigny peut terminer un service avec une caisse correcte en apparence, puis découvrir que les ventes sur place, les commandes à emporter et les livraisons n'ont pas été classées de manière cohérente. À cela s'ajoutent les heures d'une équipe saisonnière, les repas du personnel, les pourboires, les achats de marchandises et les écarts entre la caisse et le compte bancaire. Une comptabilité de restaurant ne consiste donc pas à saisir des factures une fois par mois.
Pour un établissement valaisan, le risque se situe dans les détails opérationnels. Le système de caisse doit traduire la réalité du service, la paie doit rester fiable malgré les entrées et sorties de personnel, et l'inventaire doit permettre de comprendre la marge réelle. Le rôle d'une fiduciaire pour restaurant en Valais consiste à organiser ces flux, à documenter les choix et à donner au restaurateur une information exploitable avant le bouclement.
Table des matières
- Les besoins comptables spécifiques à la restauration en Valais
- La gestion de la TVA et des flux de caisse
- La paie et les charges sociales du personnel
- Critères pour choisir le bon partenaire fiduciaire
- Préparer le premier rendez-vous et éviter les pièges
- Le bouclement et le suivi budgétaire en cours d'année
Les besoins comptables spécifiques à la restauration en Valais
À Martigny, un même service peut enchaîner des repas consommés en salle, des commandes à emporter et des livraisons. En station, le volume change encore avec la saison, la météo et les périodes touristiques. Pendant ce temps, le restaurateur doit suivre les encaissements, les achats, les stocks et les heures d'une équipe souvent réduite.
Le secteur valaisan pèse fortement dans l'économie cantonale. Il compte 3 155 entreprises actives inscrites au registre du commerce, soit 8 % des quelque 37 400 entreprises du même secteur en Suisse. L'hôtellerie-restauration représente 10 % de toutes les entreprises valaisannes, contre 5 % au niveau suisse. Ces données figurent dans les données sectorielles sur l'hôtellerie-restauration en Valais.
Pourquoi une comptabilité standard atteint vite ses limites
La comptabilité d'un restaurant doit relier chaque vente à son mode de service, à son encaissement et à ses charges. Une seule commande peut réunir un plat consommé en salle, une boisson facturée séparément et un produit remis à emporter. Si ces éléments sont regroupés sans logique, le suivi des marges et des décomptes devient difficile à contrôler.
La paie demande la même précision. Les heures variables, les vacances, les repas du personnel, les éventuels pourboires et les charges sociales doivent correspondre aux situations réelles. Les stocks exigent aussi un suivi régulier, car les boissons et les denrées comprennent des pertes, des produits entamés et des marchandises périssables.
Règle pratique : une écriture comptable n'est fiable que si le document qui la justifie reflète le fonctionnement réel de l'établissement.
Environ 2 500 entreprises valaisannes du secteur, soit 80 %, sont enregistrées à la TVA, selon les mêmes données sectorielles valaisannes. Cette proportion montre l'intérêt d'un classement constant des ventes et des justificatifs. Une fiduciaire pour restaurant en Valais doit donc comprendre les différences entre service sur place, vente à emporter et activité saisonnière. Elle peut ainsi produire des comptes qui servent au pilotage quotidien, au-delà de la simple conformité comptable.
La gestion de la TVA et des flux de caisse
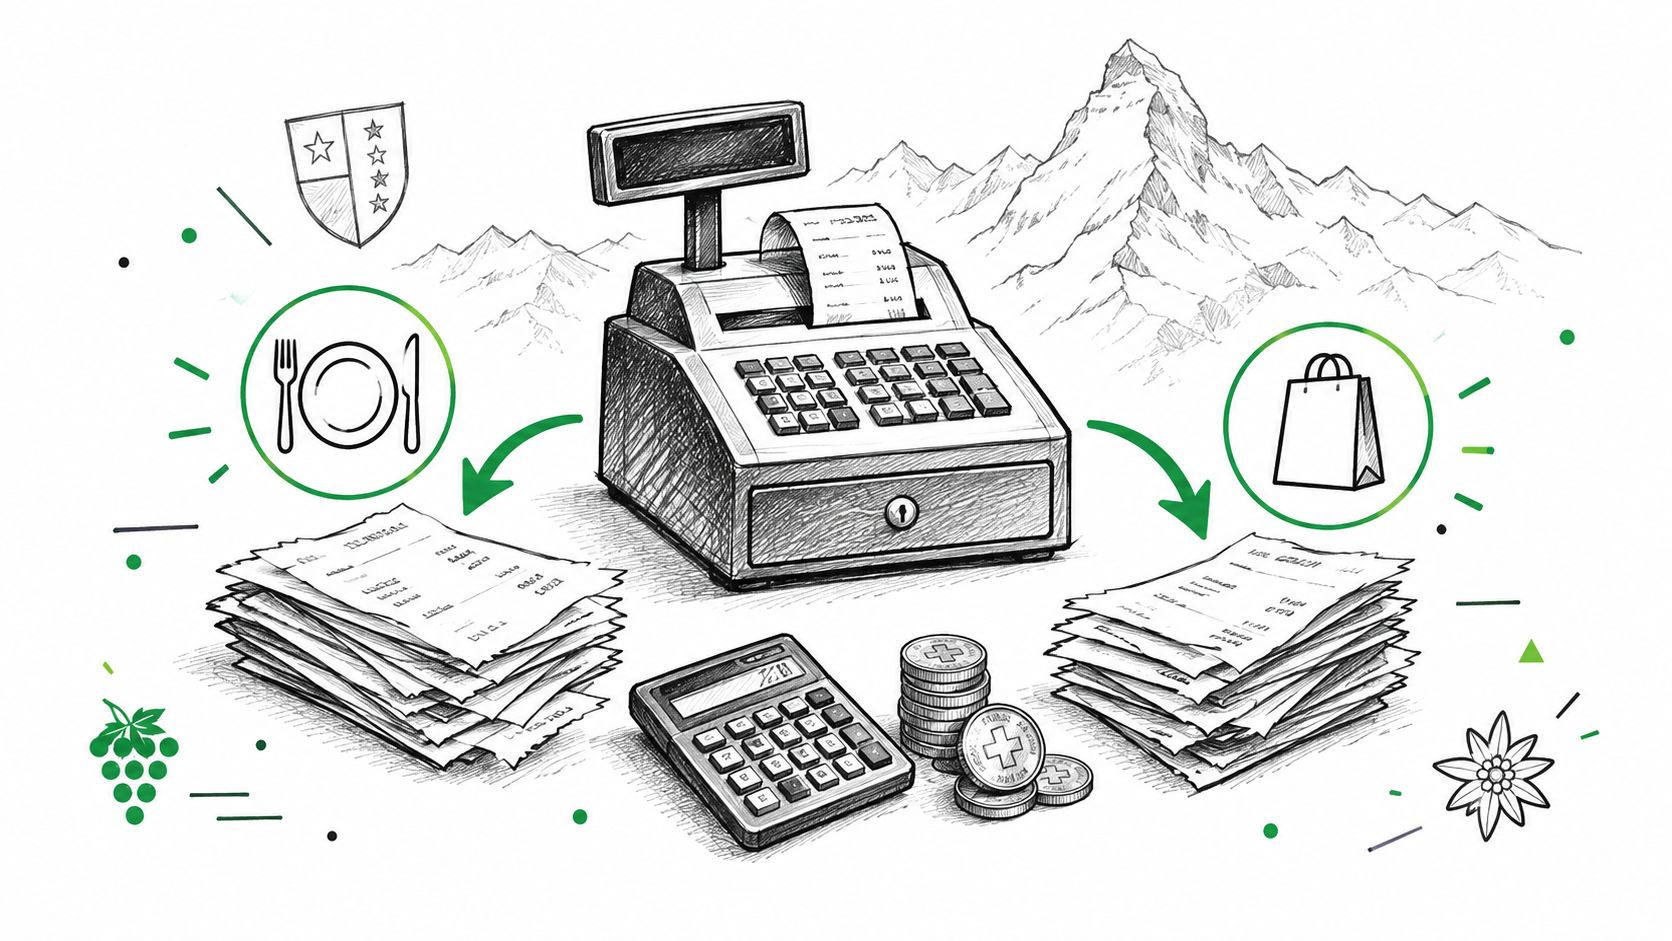
À Martigny, une même commande peut combiner un repas consommé en salle, une boisson servie à table et un produit remis à emporter. La TVA se détermine donc dès la prise de commande, selon le canal de vente et la prestation réellement fournie. Depuis le 1er janvier 2024, la restauration sur place relève du taux de 8,1 %, tandis que la vente à l'emporter et la livraison peuvent relever du taux de 2,6 % lorsque les conditions sont remplies (art. 25 al. 3 LTVA). Ces taux sont publiés par l'Administration fédérale des contributions.
Le canal de vente doit apparaître dans la caisse
Le paramétrage doit séparer les catégories suivantes :
- Sur place : repas, boissons et prestations consommés dans l'établissement, avec le taux normal applicable.
- À emporter : produits remis au client sans prestation de restauration, lorsque les conditions du taux réduit sont remplies.
- Livraison : ventes à examiner selon la nature du produit et les conditions concrètes de la prestation.
- Ventes mixtes : commandes comprenant plusieurs éléments soumis à un traitement distinct.
La température du produit ne suffit pas. Le buffet, le dressage, le service, la mise à disposition d'une table ou d'une place, ainsi que certaines prestations accessoires peuvent modifier la qualification fiscale. Une caisse mal configurée crée l'erreur avant même l'intervention de la fiduciaire.
Le seuil d'assujettissement obligatoire est de 100 000 CHF de chiffre d'affaires annuel réalisé en Suisse et à l'étranger, provenant de prestations non exclues du champ de l'impôt, selon l'Administration fédérale des contributions.
Le rapprochement suit les encaissements
Chaque service doit laisser une trace exploitable. Le restaurateur conserve le rapport de caisse, les justificatifs des paiements électroniques, les remises, les annulations et les écarts d'espèces. La fiduciaire rapproche ensuite les ventes par taux avec les mouvements bancaires et les écritures comptables.
Les contrôles portent notamment sur :
- une vente à emporter enregistrée comme consommation sur place ;
- une commande mixte traitée avec un taux unique ;
- une annulation sans justificatif ;
- un écart entre le total de caisse et le montant crédité par l'intermédiaire de paiement ;
- une facture fournisseur comptabilisée sans preuve suffisante.
La déclaration électronique de TVA est obligatoire à partir du 1er janvier 2025, selon GastroSuisse sur la TVA dans la branche. Le restaurateur peut également consulter le formulaire de décompte TVA et les indications associées pour vérifier les éléments à préparer.
Une erreur répétée touche plusieurs périodes. Elle fausse la concordance comptable, le décompte TVA et les comptes annuels. Avant le début de l'exercice ou d'une nouvelle saison, la caisse doit donc être testée avec des commandes réelles, notamment un repas sur place, une vente à emporter et une commande mixte.
La paie et les charges sociales du personnel
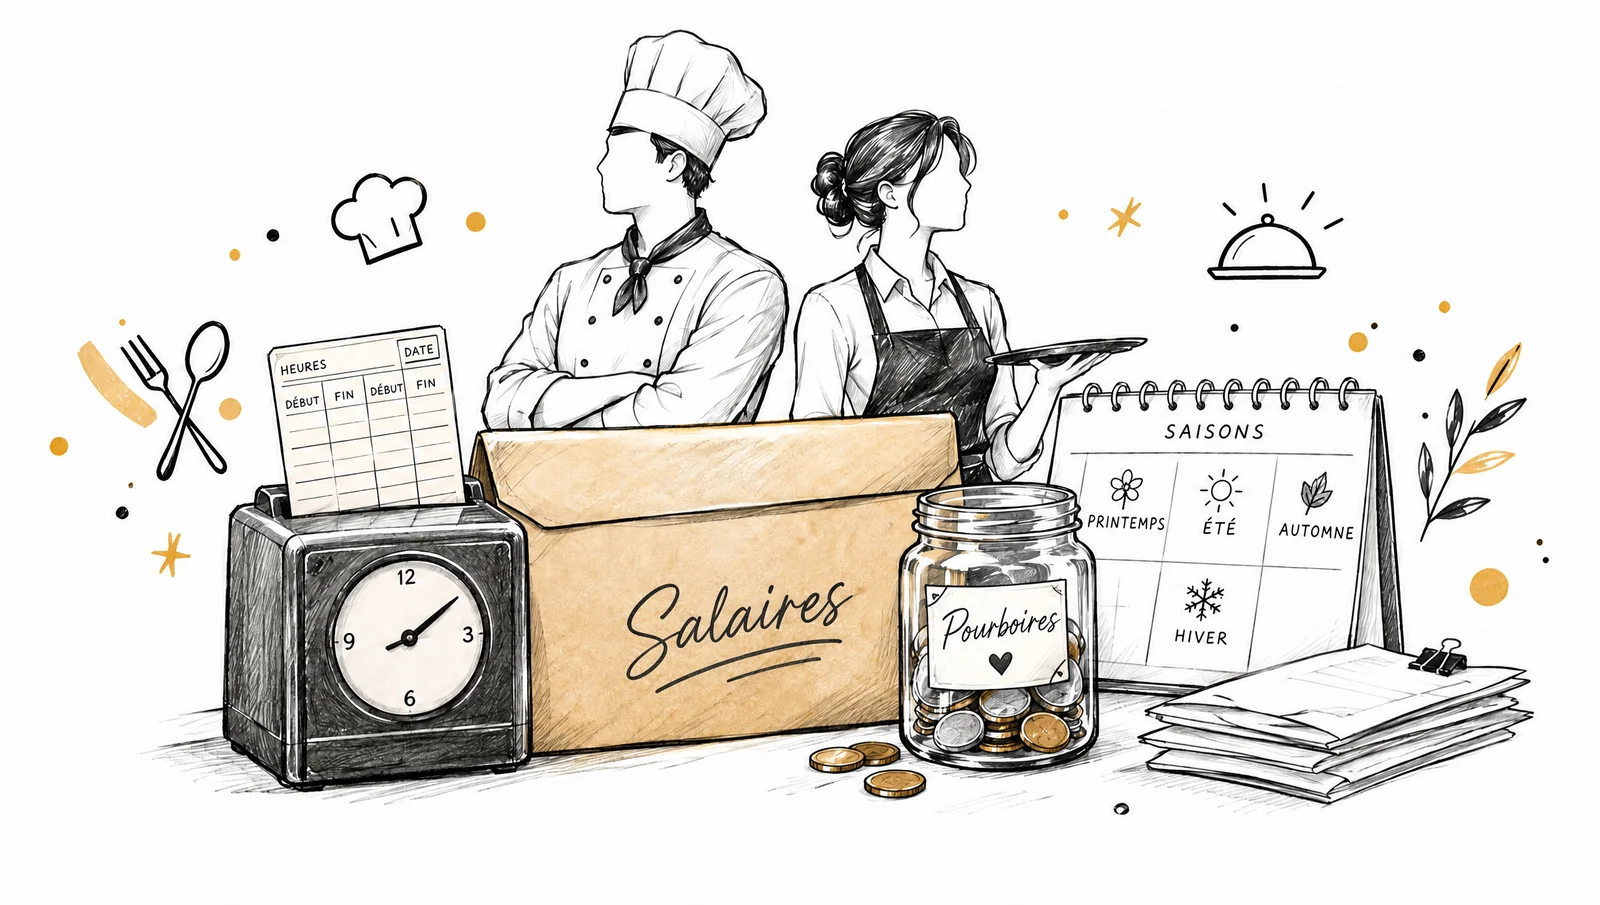
La paie saisonnière exige une procédure plus rigoureuse qu'un simple transfert mensuel. Un restaurant peut engager une personne pour une période courte, modifier les horaires selon l'activité, fournir des repas et gérer des pourboires tout en devant produire des fiches de salaire cohérentes. Chaque entrée et chaque sortie doit être documentée.
Dans l'hébergement-restauration valaisan, le salaire médian est de 4 654 CHF et 33,5 % des personnes occupées touchent un bas salaire, selon le document publié par l'État du Valais sur les salaires.
Une paie fiable commence par les données de terrain
Le responsable doit transmettre à la fiduciaire des informations contrôlables :
- Contrat et statut : fonction, taux d'activité, dates d'entrée et de sortie.
- Heures : horaires effectués, absences, vacances et heures supplémentaires selon le cadre applicable.
- Éléments variables : repas fournis, allocations, indemnités et pourboires lorsqu'ils doivent être intégrés au salaire.
- Documents personnels : coordonnées, éléments nécessaires à l'affiliation et justificatifs demandés par les caisses.
- Validation : personne qui contrôle les heures et date de remise des informations.
Les repas du personnel et les pourboires ne doivent pas être traités par automatisme. Leur traitement dépend de la manière dont ils sont fournis, encaissés et reversés, ainsi que des règles en vigueur. Une fiduciaire doit obtenir les faits, documenter l'analyse et éviter de transformer une hypothèse en règle générale.
Les charges sociales doivent être visibles dans la trésorerie
L'employeur verse les cotisations à la caisse de compensation, à la caisse de pension et à l'assureur-accidents, puis retient sur les salaires la part due par les employés. L'Office fédéral des assurances sociales rappelle que l'employeur prend en charge la moitié des cotisations AVS/AI/APG/AC pour les salariés, comme indiqué dans l'aperçu officiel des cotisations.
Pour 2026, le taux AVS est de 4,35 % à charge du salarié et 4,35 % à charge de l'employeur, tandis que le taux AI est de 0,70 % pour chaque part, selon la statistique de poche 2026 de l'Office fédéral des assurances sociales. Le taux AC est de 2,2 % jusqu'à un revenu annuel de 148 200 CHF, sans cotisation sur la part dépassant ce plafond, selon le guide PME 2026 de l'Office fédéral des assurances sociales. Ces valeurs sont celles indiquées pour 2026 et doivent être vérifiées pour chaque situation.
La gestion des salaires doit se terminer par un rapprochement entre fiches de salaire, paiements, charges sociales et trésorerie. Le restaurateur qui attend la fin de l'année pour découvrir un manque de liquidités a déjà perdu une partie de sa capacité d'action. Les principes pratiques de ce suivi sont détaillés dans la page consacrée aux charges sociales en Suisse.
Critères pour choisir le bon partenaire fiduciaire
À Martigny, un restaurant peut afficher une bonne fréquentation tout en perdant de l'argent sur les ventes à emporter, les heures supplémentaires ou les écarts de caisse. Le choix d'une fiduciaire doit donc partir du fonctionnement réel de l'établissement, pas seulement de la production des comptes annuels. L'interlocuteur doit comprendre les ventes sur place, la livraison, les stocks, la TVA, la paie saisonnière et les contraintes du bail commercial. La proximité dans le Valais facilite les échanges, mais elle ne remplace pas une méthode documentée.
Les questions qui révèlent la méthode
Le premier rendez-vous doit permettre d'obtenir des réponses concrètes :
- Comment les ventes sur place et à emporter sont-elles séparées, contrôlées et rapprochées des encaissements ?
- Quels justificatifs sont exigés pour les écarts de caisse, les annulations et les remboursements ?
- Comment les entrées et sorties des saisonniers sont-elles suivies pendant les périodes de forte activité ?
- Quelle procédure encadre les pourboires, les repas du personnel et les avantages en nature ?
- Comment les stocks sont-ils comptés, valorisés et intégrés au bouclement ?
- À quelle fréquence le restaurateur reçoit-il un état de la marge, de la trésorerie et des charges engagées ?
- Qui vérifie les pièces avant les décomptes TVA et les déclarations sociales ?
La gestion des documents mérite la même attention. Un espace sécurisé, une nomenclature commune et un calendrier partagé réduisent les retards. Le restaurateur sait ainsi qui transmet les heures, qui valide les fiches de salaire et qui traite un justificatif de caisse incomplet. Dans une activité saisonnière, cette répartition évite qu'une erreur de saisie reste invisible jusqu'à la clôture.
Une compétence immobilière peut compléter l'analyse
Le loyer commercial et les charges fixes déterminent directement le seuil de rentabilité. Pour comparer un bail, il faut examiner le loyer, les charges, l'indexation, les travaux et la durée d'engagement avec les résultats mensuels de l'établissement. Un repère de marché peut aider à construire le budget, mais il ne remplace jamais la lecture du contrat réellement signé.
Une fiduciaire capable de relier les aspects immobiliers aux comptes d'exploitation peut repérer une charge mal classée, un investissement à planifier ou une période de trésorerie trop tendue. Pour élargir cette réflexion, consultez ce guide sur le choix d'une fiduciaire en Suisse romande et le guide consacré à la fiduciaire pour PME en Valais.
| Domaine | Question à poser | Impact sur le restaurant |
|---|---|---|
| TVA | Les ventes mixtes sont-elles testées dans la caisse ? | Moins d'erreurs de classement et meilleure concordance |
| Caisse | Les rapports journaliers sont-ils rapprochés des paiements ? | Écarts détectés rapidement et justificatifs disponibles |
| Paie | Les heures, repas et pourboires sont-ils documentés ? | Salaires plus prévisibles et charges mieux suivies |
| Stocks | Une procédure d'inventaire est-elle définie ? | Marge et résultat moins dépendants d'estimations tardives |
| Bail | Les charges fixes sont-elles intégrées au budget ? | Vision plus réaliste de la trésorerie |
| Reporting | Des états intermédiaires sont-ils produits ? | Décisions prises pendant la saison, pas après le bouclement |
Le restaurateur qui souhaite un interlocuteur unique doit enfin définir les limites du mandat. Comptabilité, fiscalité, paie et gérance immobilière peuvent être coordonnées, mais chaque domaine exige ses propres pièces, contrôles et validations. Il faut aussi clarifier les délais, les responsabilités et le contenu des livrables avant de commencer.
Préparer le premier rendez-vous et éviter les pièges
Un premier entretien utile ne commence pas par une pile de factures non classées. Il commence par une représentation fidèle de l'activité. Un restaurant à Martigny qui vend surtout sur place n'a pas les mêmes flux qu'un établissement qui combine terrasse, livraison, vente à emporter et activité saisonnière.
Les documents à réunir
Le restaurateur prépare notamment :
- Documents juridiques : raison sociale, forme juridique, statuts et inscriptions pertinentes.
- Bail commercial : contrat, charges, indexation et éventuels travaux à la charge de l'établissement.
- Caisse : paramétrage des catégories, rapports journaliers, annulations, remises et relevés des paiements.
- TVA : derniers décomptes, correspondances et méthode actuelle de ventilation.
- Personnel : contrats, heures, absences, vacances, dates d'entrée et de sortie.
- Achats : factures de fournisseurs, inventaires disponibles et méthode de suivi des marchandises.
- Banque : relevés, paiements par carte et autres encaissements à rapprocher.
Ces documents permettent de repérer rapidement les ruptures entre l'exploitation et la comptabilité. Un compte bancaire ne suffit pas à justifier les ventes, pas plus qu'un total de caisse ne permet de déterminer seul le bon traitement TVA.
Les erreurs qui coûtent du temps
La première erreur consiste à demander à la caisse de résoudre une qualification fiscale qu'aucune procédure interne ne définit. Les collaborateurs doivent savoir quand sélectionner une vente sur place, une vente à emporter ou une commande mixte. Le responsable doit ensuite contrôler les opérations inhabituelles.
La deuxième erreur concerne les pourboires. Une enveloppe distribuée à l'équipe, un montant ajouté par carte et une somme conservée directement par un collaborateur ne présentent pas nécessairement le même traitement. Les faits doivent être décrits avant toute saisie salariale.
La troisième erreur porte sur l'inventaire. Les boissons, denrées et produits consommables doivent être comptés selon une méthode constante et documentée. Sans inventaire fiable, le coût des marchandises vendues et la marge restent difficiles à interpréter.
Une bonne procédure n'est pas celle qui paraît simple sur papier. C'est celle qu'un collaborateur peut appliquer correctement pendant un service chargé.
Enfin, le restaurateur doit demander ce qui se passe lorsqu'un document manque. Une procédure de relance, une personne responsable et une date de validation sont plus efficaces qu'un rappel général en fin de trimestre. La page consacrée à la comptabilité des PME valaisannes présente les prestations comptables, salariales et fiscales pouvant être coordonnées selon le mandat.
Le bouclement et le suivi budgétaire en cours d'année
À Martigny, un bouclement efficace commence bien avant la clôture. Il doit montrer comment évoluent les ventes sur place et à emporter, les achats, les salaires, les loyers et les autres charges entre basse saison et période touristique. La paie saisonnière mérite un suivi séparé, car les renforts, les départs et les variations d'horaires peuvent modifier rapidement la marge.
Un état intermédiaire met les ventes en regard des charges réellement engagées. Il révèle une progression du coût du personnel, une consommation excessive de marchandises, un recul des commandes à emporter ou une charge fixe trop élevée par rapport à l'activité. Le restaurateur peut alors ajuster les horaires, la carte, les équipes ou les procédures avant que l'écart ne réduise durablement le résultat.
L'inventaire complète cette analyse. Les quantités sont comptées selon une méthode constante, les produits sont identifiés et les valeurs retenues peuvent être justifiées.
La fiduciaire remet des comptes lisibles, fixe un calendrier pour les documents et planifie des contrôles adaptés au fonctionnement du restaurant. Le suivi doit relier caisse, banque, TVA, paie, achats et stocks pendant l'exercice, pas seulement au moment du bouclement.
Les taux et montants mentionnés correspondent à la date de publication. Ils peuvent être adaptés régulièrement. Les valeurs applicables à votre situation sont vérifiées lors du rendez-vous.
LM-FIC Sàrl accompagne les restaurants valaisans pour la tenue des comptes, les décomptes TVA, les salaires, les charges sociales, les inventaires et le suivi budgétaire. Consultez LM-FIC Sàrl ou appelez le 079 767 01 07 pour organiser un premier échange.