
Déduction frais d’entretien immeuble loué Valais
Un propriétaire de Martigny reçoit les factures de remplacement d'une chaudière, de peinture des cages d'escalier et de réfection d'un appartement entre deux locataires. Au moment de remplir sa déclaration, une question revient immédiatement : faut-il joindre les dépenses réellement payées ou appliquer le forfait prévu pour l'immeuble loué ? La réponse ne se détermine pas pour l'ensemble du patrimoine. Elle se décide immeuble par immeuble, selon l'âge du bâtiment, son affectation, la nature des travaux et la qualité des justificatifs.
En pratique, une déduction frais d'entretien immeuble loué Valais défendable repose moins sur le montant total des factures que sur leur qualification et leur ventilation. Le propriétaire qui mélange entretien, amélioration, chauffage, consommation d'eau et charges PPE s'expose à une correction. Le propriétaire qui prépare un dossier séparé pour chaque bien peut comparer rationnellement le forfait et les frais effectifs.
Table des matières
- Le choix qui se pose à chaque période fiscale pour un immeuble loué
- Ce qui compte comme entretien et ce qui relève d'une plus-value
- Forfait ou frais effectifs, immeuble par immeuble
- Les pièces à conserver et la méthode documentaire
- PPE, immeubles mixtes et usages partiels
- Mesures d'énergie, démolition et cas particuliers
- Erreurs fréquentes et déclencheurs d'un rendez-vous
Le choix qui se pose à chaque période fiscale pour un immeuble loué
À Martigny, un propriétaire privé détenant plusieurs appartements locatifs peut se trouver dans une situation très concrète : un immeuble ancien a fait l'objet de réparations importantes, tandis qu'un bâtiment plus récent n'a généré que quelques frais courants. Appliquer la même méthode aux deux biens paraît simple, mais ce réflexe peut être fiscalement défavorable ou conduire à présenter une déduction mal documentée.
En Valais, le propriétaire privé peut choisir, pour chaque période fiscale et pour chaque immeuble, entre les frais effectifs et une déduction forfaitaire. Ce choix peut donc être réévalué chaque année, au lieu d'être figé pour tout le patrimoine. Les règles cantonales s'inscrivent dans le cadre fédéral qui admet notamment les frais nécessaires d'entretien, les assurances immobilières et les frais d'administration confiés à des tiers, comme le rappelle la documentation de l'Administration fédérale des contributions sur les frais d'immeubles.
Réflexe utile : avant de remplir la déclaration, chaque bien doit faire l'objet d'une fiche distincte indiquant son rendement locatif brut, son âge, son affectation et les dépenses réellement payées.
Un bâtiment ancien ayant subi plusieurs réparations peut justifier l'examen des frais effectifs. Un immeuble récent, avec peu de factures et des loyers réguliers, peut rendre le forfait plus pratique. Mais le montant global d'une rénovation ne suffit jamais à conclure, car une partie des travaux peut relever d'une plus-value et ne pas être assimilée à un frais d'entretien.
La déclaration d'impôts doit aussi rester cohérente avec les autres éléments du dossier, notamment les revenus locatifs, les périodes de vacance et les charges récupérées auprès des locataires. Les propriétaires qui souhaitent revoir l'ensemble de leur situation peuvent consulter la page consacrée à la déclaration d'impôts en Valais.
La bonne question n'est donc pas « quel forfait appliquer à tous les immeubles ? », mais plutôt : pour ce bien précis, durant cette période fiscale, quelle méthode correspond aux dépenses admissibles et aux pièces disponibles ?
Ce qui compte comme entretien et ce qui relève d'une plus-value
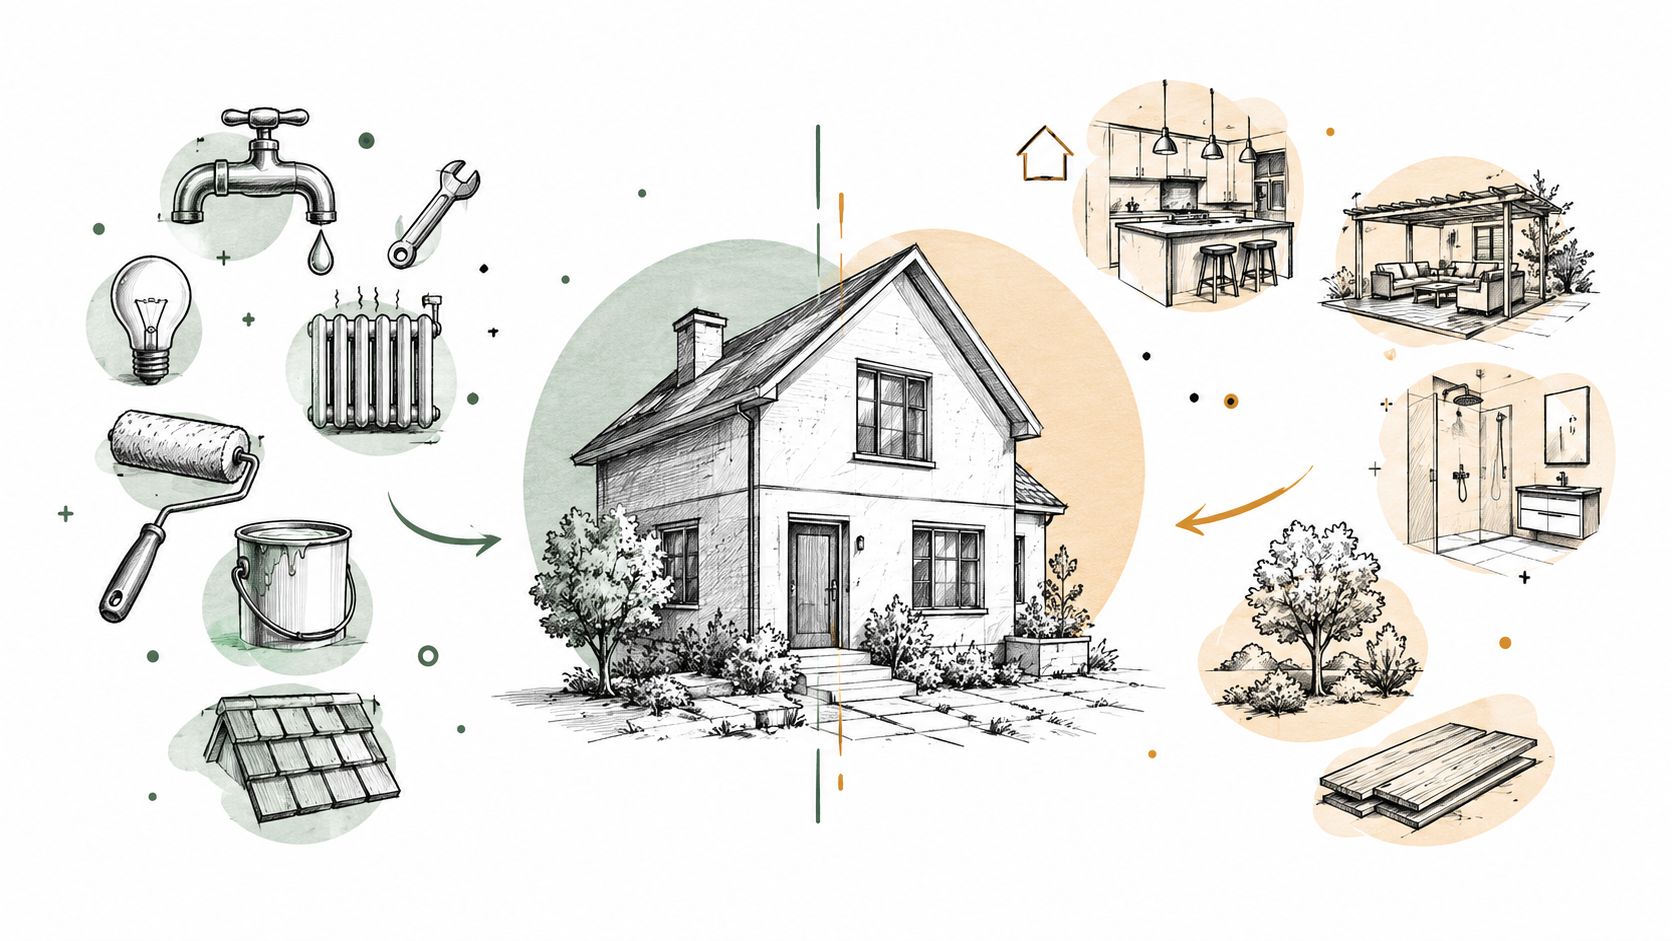
La distinction entre entretien et plus-value constitue le point central de la déduction. Une réparation ou une rénovation qui maintient l'état ou la fonctionnalité de l'immeuble peut être considérée comme un frais d'entretien. Une intervention qui améliore le bien ou augmente sa valeur doit être séparée et ne peut pas être déduite immédiatement comme un simple frais d'entretien.
La facture doit être analysée poste par poste
Une facture globale peut contenir plusieurs natures de dépenses. Le fait qu'un artisan ait présenté un seul document ne transforme pas automatiquement chaque poste en entretien déductible. L'administration fiscale examine la fonction réelle des travaux et leur effet sur l'immeuble.
Prenons l'exemple prévu par les instructions : une facture totale de 25 000 CHF, comprenant 15 000 CHF pour un remplacement à l'identique et 10 000 CHF pour une amélioration. La première part peut être considérée comme de l'entretien, tandis que la seconde doit être isolée comme dépense augmentant la valeur. Cette ventilation découle des instructions fédérales sur les frais d'entretien d'immeubles.
La méthode de travail est simple :
- Identifier le remplacement à l'identique, qui vise à maintenir l'état existant.
- Repérer l'amélioration, l'extension ou la qualité supérieure qui apporte une valeur nouvelle.
- Demander une ventilation à l'entreprise, lorsque le devis ou la facture reste trop général.
- Conserver les plans, descriptifs et justificatifs, surtout lorsque les travaux sont importants.
L'extension du volume ou de la surface habitable relève notamment d'une plus-value. À l'inverse, certaines réparations ou rénovations peuvent rester dans la catégorie de l'entretien même si elles sont nécessaires pour remettre un logement en état avant une nouvelle location.
La qualification peut également avoir des conséquences lors d'une future vente. Pour comprendre le lien entre dépenses immobilières et traitement fiscal lors de l'aliénation, le propriétaire peut consulter les explications consacrées au gain immobilier en Valais. Chaque impôt répond toutefois à sa propre logique, et une dépense ne doit pas être classée automatiquement sans examiner les justificatifs.
Forfait ou frais effectifs, immeuble par immeuble
Le forfait valaisan représente 10 % du rendement brut des loyers lorsque le bâtiment a 10 ans ou moins au début de la période fiscale, et 20 % lorsque son âge dépasse 10 ans. Ces taux et leur champ d'application figurent dans les instructions fiscales valaisannes relatives aux immeubles.
Un immeuble générant 60 000 CHF de loyers bruts annuels donnerait ainsi un forfait théorique de 6 000 CHF s'il est récent et de 12 000 CHF si son âge dépasse 10 ans. L'exemple ne dispense pas de vérifier l'affectation du bâtiment ni les règles applicables à la période concernée.
Le forfait n'est pas applicable lorsque l'immeuble est principalement utilisé par des tiers à des fins commerciales. Dans ce cas, les frais effectivement justifiés constituent la référence. Les immeubles mixtes, avec logements et surfaces commerciales, demandent donc une analyse particulière plutôt qu'une application automatique du taux correspondant à l'âge du bâtiment.
La comparaison doit porter sur les dépenses admissibles
La comparaison ne se fait pas entre le forfait et toutes les sorties bancaires. Les frais effectifs doivent d'abord être triés entre entretien déductible, amélioration, charges de chauffage, consommation d'eau et autres postes soumis à une ventilation. Une rénovation coûteuse n'est donc pas nécessairement plus avantageuse que le forfait si sa plus grande partie augmente la valeur de l'immeuble.
| Critère | Favorise le forfait | Favorise les frais effectifs |
|---|---|---|
| Volume de factures | Peu de dépenses d'entretien clairement documentées | Nombreuses réparations avec factures détaillées |
| Âge du bâtiment | Immeuble récent avec travaux limités | Immeuble ancien ayant subi des réparations admissibles |
| Affectation | Usage résidentiel principalement locatif | Situation permettant et exigeant une justification détaillée |
| Nature des travaux | Peu de travaux ou dépenses mêlées difficiles à ventiler | Entretien séparé des améliorations |
| Dossier documentaire | Pièces incomplètes pour les frais effectifs | Liste, factures, décomptes et répartitions disponibles |
Un propriétaire possédant un immeuble récent et un bâtiment ancien ne devrait donc pas choisir une seule méthode pour les deux. Le forfait peut simplifier le traitement d'un bien peu coûteux à entretenir, alors que les frais effectifs peuvent mieux refléter une année de réparations sur un autre objet.
Point de contrôle : le forfait de 20 % n'est pas toujours préférable pour un immeuble ancien. Le montant théorique doit être comparé aux seuls frais d'entretien admissibles, après séparation des plus-values et des charges qui ne correspondent pas à la location effective.
Les pièces à conserver et la méthode documentaire
Une déduction effective ne se justifie pas par un simple total bancaire. Les instructions valaisannes demandent une liste des dépenses accompagnée des pièces justificatives. Pour une PPE, le détail de la répartition selon les millièmes doit également être disponible, avec une séparation entre entretien, chauffage et consommation d'eau, conformément au document officiel valaisan relatif à la déclaration des immeubles.
Un dossier distinct par immeuble
Chaque bien devrait disposer d'un dossier annuel réunissant notamment :
- La liste des dépenses, avec la date, le fournisseur, la nature du travail et le montant.
- Les factures finales, et non uniquement les offres ou les confirmations de commande.
- Les preuves de paiement, lorsque la facture ou la situation l'exige.
- Les descriptifs de travaux, plans ou échanges permettant de comprendre la différence entre remplacement et amélioration.
- Les décomptes PPE, avec les millièmes et la quote-part du propriétaire.
- Les périodes de location, surtout en cas de vacance ou de location saisonnière.
- Les éléments de refacturation, lorsque certaines charges ont été réclamées au locataire.
Le classement doit permettre de répondre à trois questions : quel immeuble est concerné, quelle dépense a été engagée et quelle part correspond réellement à un frais déductible ? Une facture intitulée « rénovation complète » sans ventilation ne répond pas forcément à ces questions.
Les loyers bruts doivent être déclarés charges comprises, avec les périodes précises de location. Les frais de chauffage et de consommation d'eau ne sont déductibles que pour la part correspondant à la location effective. Un décompte bancaire global ne démontre donc pas, à lui seul, que chaque poste est fiscalement admissible.
La traçabilité se prépare avant la déclaration
Attendre la fin de l'année pour reconstituer les dépenses augmente le risque d'oublier une facture ou de perdre l'information sur la nature d'un travail. La meilleure organisation consiste à demander la ventilation dès l'établissement du devis, puis à contrôler la facture finale avant son classement.
Les frais d'administration facturés par des tiers, les primes d'assurance liées à l'immeuble et les frais d'entretien doivent être séparés des dépenses qui augmentent la valeur. Cette organisation réduit les demandes de clarification et rend la déclaration plus cohérente.
PPE, immeubles mixtes et usages partiels
Les situations les plus difficiles apparaissent lorsque l'immeuble n'est pas entièrement loué et que les charges ne suivent pas une seule affectation. Un propriétaire peut occuper un appartement, louer les autres, subir une vacance temporaire ou détenir un bâtiment comprenant à la fois des logements et des surfaces commerciales.
En PPE, la première pièce à examiner est le décompte détaillé. Il doit permettre d'identifier la quote-part du propriétaire selon les millièmes, puis de distinguer les frais d'entretien des frais de chauffage, de consommation d'eau et des autres charges. Un versement au fonds de réparation et de rénovation peut être admis lorsque le fonds est utilisé exclusivement pour couvrir des travaux d'entretien ou de rénovation. L'intitulé du fonds ne suffit donc pas à établir son traitement fiscal.
La répartition suit l'usage réel
Lorsqu'un immeuble est partiellement loué, les charges doivent être rapprochées de l'usage effectif. Il faut notamment examiner :
- La partie occupée par le propriétaire, qui ne se traite pas comme une surface louée.
- Les logements vacants, avec les dates précises de disponibilité et de relocation.
- Les locations saisonnières, pour lesquelles les périodes de location doivent être établies.
- Les charges refacturées, qui ne doivent pas être confondues avec un frais supporté définitivement par le propriétaire.
- Les surfaces commerciales, susceptibles d'exclure l'application du forfait lorsque l'immeuble est principalement utilisé commercialement par des tiers.
Un décompte PPE contenant simultanément entretien, énergie, eau et fonds de rénovation doit être ventilé avant d'être repris dans la déclaration. La part de chauffage ou d'eau rattachée à une période où le logement n'était pas loué ne se traite pas comme la part correspondant à une location effective.
Le même raisonnement s'applique à un propriétaire qui détient un immeuble avec un atelier au rez-de-chaussée et des logements aux étages. La qualification ne doit pas être tirée d'une moyenne globale. Elle dépend de la répartition des surfaces, de l'usage réel et des éléments figurant dans les documents de l'immeuble.
Les membres de PPE peuvent utilement consulter les explications consacrées aux travaux dans une PPE et à la répartition des décisions et des paiements. Sur le plan fiscal, la décision de l'assemblée ne remplace toutefois pas la ventilation comptable et documentaire.
Dans une PPE, le montant admissible se trouve rarement sur la ligne finale du décompte. Il se reconstruit à partir des millièmes, de la nature des charges et de l'usage réel du bien.
Mesures d'énergie, démolition et cas particuliers
Les travaux liés à l'énergie peuvent être fiscalement assimilés à des frais d'entretien lorsqu'ils répondent aux règles applicables à l'impôt fédéral direct. Le droit valaisan vise notamment l'isolation de la façade, de la toiture ou des combles, le remplacement des fenêtres ou du chauffage, l'installation d'une pompe à chaleur, le raccordement au chauffage à distance et certaines installations solaires. La base cantonale figure à l'article 26 de la loi fiscale valaisanne.
Cette assimilation ne signifie pas que toute dépense présentée comme énergétique est automatiquement déductible. La facture doit correspondre à une mesure entrant dans le cadre applicable, être rattachée à la période fiscale concernée et rester identifiable. Les constructions neuves et les extensions appellent une analyse différente, car l'augmentation de volume ou de surface peut relever d'une plus-value.
Les dépenses atypiques demandent une qualification séparée
Les frais de démolition engagés en vue d'une construction de remplacement bénéficient du mécanisme prévu pour l'impôt fédéral direct, selon les règles applicables. La finalité du chantier et les documents disponibles sont déterminants. Une démolition liée à une reconstruction ne doit pas être mélangée sans examen avec une remise en état ordinaire.
Les sinistres exigent également une séparation entre les coûts couverts par une assurance, la réparation d'un dommage et les améliorations réalisées à la même occasion. Si un propriétaire profite d'un dégât pour remplacer un élément par une solution de qualité supérieure, la part correspondant à l'amélioration doit être isolée de la remise en état.
Le catalogue valaisan des frais relatifs aux immeubles mentionne aussi certains frais d'exploitation assumés par le propriétaire, notamment l'enlèvement des ordures ménagères hors contributions fondées sur le principe du pollueur-payeur, l'épuration des eaux, l'éclairage et le nettoyage des rues, l'entretien des routes, certaines taxes immobilières, la rémunération du concierge ainsi que l'entretien et l'éclairage des parties communes ou de l'ascenseur. Leur traitement dépend toutefois de leur nature et de leur rattachement à l'immeuble.
Erreurs fréquentes et déclencheurs d'un rendez-vous
La première erreur consiste à déduire intégralement une facture de rénovation sans séparer le remplacement à l'identique de l'amélioration. La conséquence peut être une demande de justificatifs, puis une reprise de la part considérée comme plus-value.
La deuxième est de choisir le forfait par habitude. Un immeuble ancien n'offre pas automatiquement une déduction optimale avec le taux forfaitaire. À l'inverse, des dépenses effectives mal documentées peuvent être écartées, même si elles ont réellement été payées.
D'autres problèmes reviennent régulièrement :
- Charges PPE reprises en bloc, sans détail des millièmes ni séparation de l'entretien, du chauffage et de l'eau.
- Frais de chauffage déduits entièrement, alors qu'une partie concerne un logement occupé par le propriétaire, vacant ou non loué pendant la période concernée.
- Travaux énergétiques classés sans justificatif, alors que leur qualification dépend des règles fédérales et cantonales applicables.
- Fonds de rénovation considéré comme automatiquement déductible, sans vérifier l'utilisation effective du fonds.
- Factures conservées sans descriptif, ce qui empêche de déterminer si la dépense maintient l'état du bien ou en augmente la valeur.
Un propriétaire de Martigny ou du Valais romand qui hésite entre forfait et frais effectifs, qui reçoit un décompte PPE complexe ou qui prépare une rénovation importante a intérêt à faire examiner le dossier avant la déclaration. Les informations sur l'accompagnement fiscal sont disponibles sur la page fiscalité et impôts en Valais. Un rendez-vous en ligne ou un appel au 079 767 01 07 permet de reprendre chaque immeuble séparément et de vérifier la cohérence des justificatifs.
LM-FIC Sàrl peut examiner les factures, décomptes PPE et répartitions d'usage afin de distinguer les frais d'entretien admissibles des investissements augmentant la valeur. Pour préparer la déclaration d'un bien loué en Valais, visitez LM-FIC Sàrl ou appelez le 079 767 01 07 pour convenir d'un rendez-vous. Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l'objet d'adaptations régulières : nous vérifions les valeurs applicables à votre situation lors du rendez-vous.