
Décompte TVA en retard Suisse que faire
Pour régulariser un décompte TVA en retard, la priorité est de reconstituer les chiffres, de déposer le décompte sans attendre, puis de régler la TVA due ou de demander la prolongation gratuite disponible dans le portail « Décompter la TVA », avant de contrôler la concordance annuelle. L'intérêt moratoire court automatiquement dès l'échéance en cas de paiement tardif, sans sommation préalable.
Vous découvrez peut-être le problème en préparant un paiement, en ouvrant un courrier de l'AFC ou en transmettant vos pièces pour le bouclement. Le dossier contient des factures, mais personne ne sait précisément ce qui a été déclaré, payé ou laissé en suspens. Le premier travail consiste à séparer ces questions, plutôt qu'à traiter le retard comme un seul problème.
Table des matières
- Ce qui se passe réellement quand un décompte TVA est en retard
- Les démarches concrètes auprès de l'AFC et des autorités cantonales
- Calculer les intérêts moratoires et anticiper les frais
- Rédiger un courrier de régularisation à l'AFC
- Choisir entre paiement immédiat, prolongation et plan de paiement
- Éviter que cela se reproduise et évaluer le décompte annuel
- Questions fréquentes sur la régularisation d'un décompte TVA
Ce qui se passe réellement quand un décompte TVA est en retard
Prenons une situation illustrative, sans référence à un dossier client. Une entreprise artisanale de Martigny retrouve un décompte trimestriel resté en brouillon. La comptabilité comporte encore des écritures à contrôler, tandis que la personne chargée des paiements pensait que la fiduciaire avait terminé la démarche.
Avant d'évaluer les conséquences, il faut vérifier le statut réel du dossier. Un brouillon n'est pas une confirmation de dépôt. Un ordre bancaire enregistré n'est pas non plus la preuve que le paiement a été exécuté.
Distinguer le dépôt, le paiement et l'exactitude des chiffres
Les situations suivantes n'appellent pas le même travail :
- Décompte déposé, paiement manquant : les chiffres ont été transmis. Le contrôle porte d'abord sur la dette, les versements et les intérêts éventuels.
- Décompte non déposé : l'entreprise doit encore établir et remettre ses chiffres. Un paiement isolé ne remplace pas cette déclaration.
- Décompte déposé avec des erreurs : le problème concerne aussi le contenu déclaré. Il faut identifier les écarts et utiliser la procédure de correction appropriée.
L'erreur fréquente consiste à attendre une sommation avant d'agir. Or, le courrier reçu et le retard de paiement sont des éléments distincts. L'absence de courrier ne signifie pas que la situation est régulière.
L'estimation ne remplace pas le décompte
Lorsque les décomptes ne sont pas remis, l'AFC peut estimer la dette fiscale. Cette possibilité figure dans son Rapport d'activité de l'AFC (2025). L'autorité fixe alors un montant présumé sur la base des informations disponibles, sans disposer du décompte attendu.
Cette estimation ne dispense pas l'entreprise de déclarer. Il reste nécessaire de transmettre les périodes manquantes et les justificatifs demandés, puis d'examiner le montant retenu et les intérêts éventuels.
Une dette estimée par l'AFC et une dette établie à partir de votre comptabilité ne sont pas interchangeables. La régularisation commence par des chiffres justifiables.
Pour l'entreprise de notre exemple, la bonne question n'est donc pas seulement de savoir combien payer. Il faut d'abord déterminer ce que l'AFC a reçu et ce qui manque encore.
Les démarches concrètes auprès de l'AFC et des autorités cantonales
Pour une TPE valaisanne, le dossier de régularisation se traite avec l'AFC, l'autorité fédérale compétente pour la TVA. Le service fiscal cantonal ne remplace pas l'AFC pour le dépôt ou le paiement du décompte. Séparez les courriers selon l'autorité et l'impôt concernés, puis vérifiez la situation dans le portail avant d'agir.
Commencez par rapprocher les confirmations de transmission, les paiements et les messages reçus. Cette vérification indique si l'AFC attend un décompte, réclame un paiement ou demande des renseignements. Elle évite aussi de renvoyer une période déjà déposée.
Pour reconstituer les montants, partez des journaux comptables et remontez aux pièces : ventes, achats, mouvements bancaires, factures émises, notes de crédit et justificatifs d'impôt préalable. Comparez les totaux avec les décomptes précédents et leurs éventuelles corrections. Chaque montant transmis doit pouvoir être expliqué par une écriture ou un groupe d'opérations identifiable.
Le dossier doit aussi contenir les références administratives utiles, notamment une sommation, une taxation par estimation ou une demande de renseignements. Si vous devez reprendre les bases de calcul, consultez notre guide sur le formulaire du décompte TVA et sa préparation.
Évitez deux raccourcis coûteux : attendre le bouclement complet avant de traiter une période en retard, ou transmettre des chiffres approximatifs pour clore le dossier. Reconstituez d'abord les montants documentés, puis consignez les éléments encore incertains et la manière dont vous les vérifierez. Pour une facture ancienne, contrôlez également si elle a déjà été comptabilisée dans une période ultérieure.
L'AFC indique qu'une prolongation gratuite de trois mois peut être demandée dans le portail « Décompter la TVA », selon sa page officielle Payer la TVA (2026). Cette possibilité concerne le délai de remise. Elle ne régularise pas, à elle seule, un paiement déjà en retard.
Calculer les intérêts moratoires et anticiper les frais
Le taux d'intérêt moratoire change. Il est fixé par la réglementation fédérale et peut être adapté d'une année à l'autre. Le taux inscrit sur un courrier ancien ne suffit donc pas pour vérifier une dette actuelle : il faut repartir de la valeur en vigueur pour chaque période du retard.
L'annonce officielle de l'AFC sur les taux d'intérêt fédéraux applicables (2026) fixe l'évolution suivante pour les créances fiscales, TVA comprise.
Taux d'intérêt moratoire TVA selon l'année de validité
| Année de validité | Taux d'intérêt moratoire | Source |
|---|---|---|
| 2025 | 4,5 % | Annonce officielle de l'AFC citée ci-dessus, valeur applicable à l'année indiquée |
| 2026 | 4,0 % | Même annonce officielle de l'AFC, valeur applicable à l'année indiquée |
Le calcul ne part pas du jour où la sommation arrive dans la boîte aux lettres. Il court depuis l'échéance applicable à la créance. Le dépôt du décompte et le paiement doivent donc être contrôlés séparément : un décompte remis à temps avec un paiement tardif génère quand même des intérêts.
Vérifier les données avant de chiffrer
Pour examiner un calcul d'intérêts, il faut réunir :
- Le principal dû : le montant fiscal concerné, distinct des intérêts déjà réclamés.
- L'échéance applicable : rattachée à la période et au régime de décompte.
- Les paiements effectués : avec leurs dates et leur affectation.
- Le taux correspondant à chaque année : sans appliquer automatiquement le taux actuel à toute la durée du retard.
Prenons une période trimestrielle payée après l'échéance. La méthode consiste à identifier le montant resté impayé, à vérifier la durée concernée, puis à appliquer le taux valable pour cette durée. Si le retard traverse un changement d'année et de taux, chaque tranche doit être calculée avec sa propre valeur.
Une entreprise qui fonctionne au décompte annuel concentre sa TVA sur une seule échéance. Si celle-ci est manquée, l'intérêt court sur le montant de l'année entière, ce qui change le poids de la décision pour une TPE valaisanne qui compare les régimes.
Aucun intérêt moratoire n'est en principe perçu lorsque son montant reste inférieur à 100 CHF, selon les indications de l'AFC sur le paiement de la TVA et les intérêts moratoires déjà citées ci-dessus. Ce seuil concerne uniquement l'intérêt ; le principal reste dû quel que soit son montant.
Point de contrôle : une prolongation gratuite laisse courir les intérêts. Le coût du retard doit être vérifié indépendamment de la démarche administrative.
Reste enfin à distinguer les intérêts des autres postes éventuellement mentionnés dans un courrier. Aucun forfait de frais ni aucune majoration automatique ne doit être ajouté sans base officielle applicable au dossier. Une lecture ligne par ligne est préférable à une estimation globale.
Rédiger un courrier de régularisation à l'AFC
Une Sàrl de Martigny dépose son décompte après une taxation par estimation, puis écrit aussitôt pour expliquer que le retard vient d'une reprise comptable. Si le décompte est déjà parti, le courrier sert à relier les pièces et à préciser ce qui reste ouvert. S'il n'est pas parti, la lettre seule ne régularise rien.
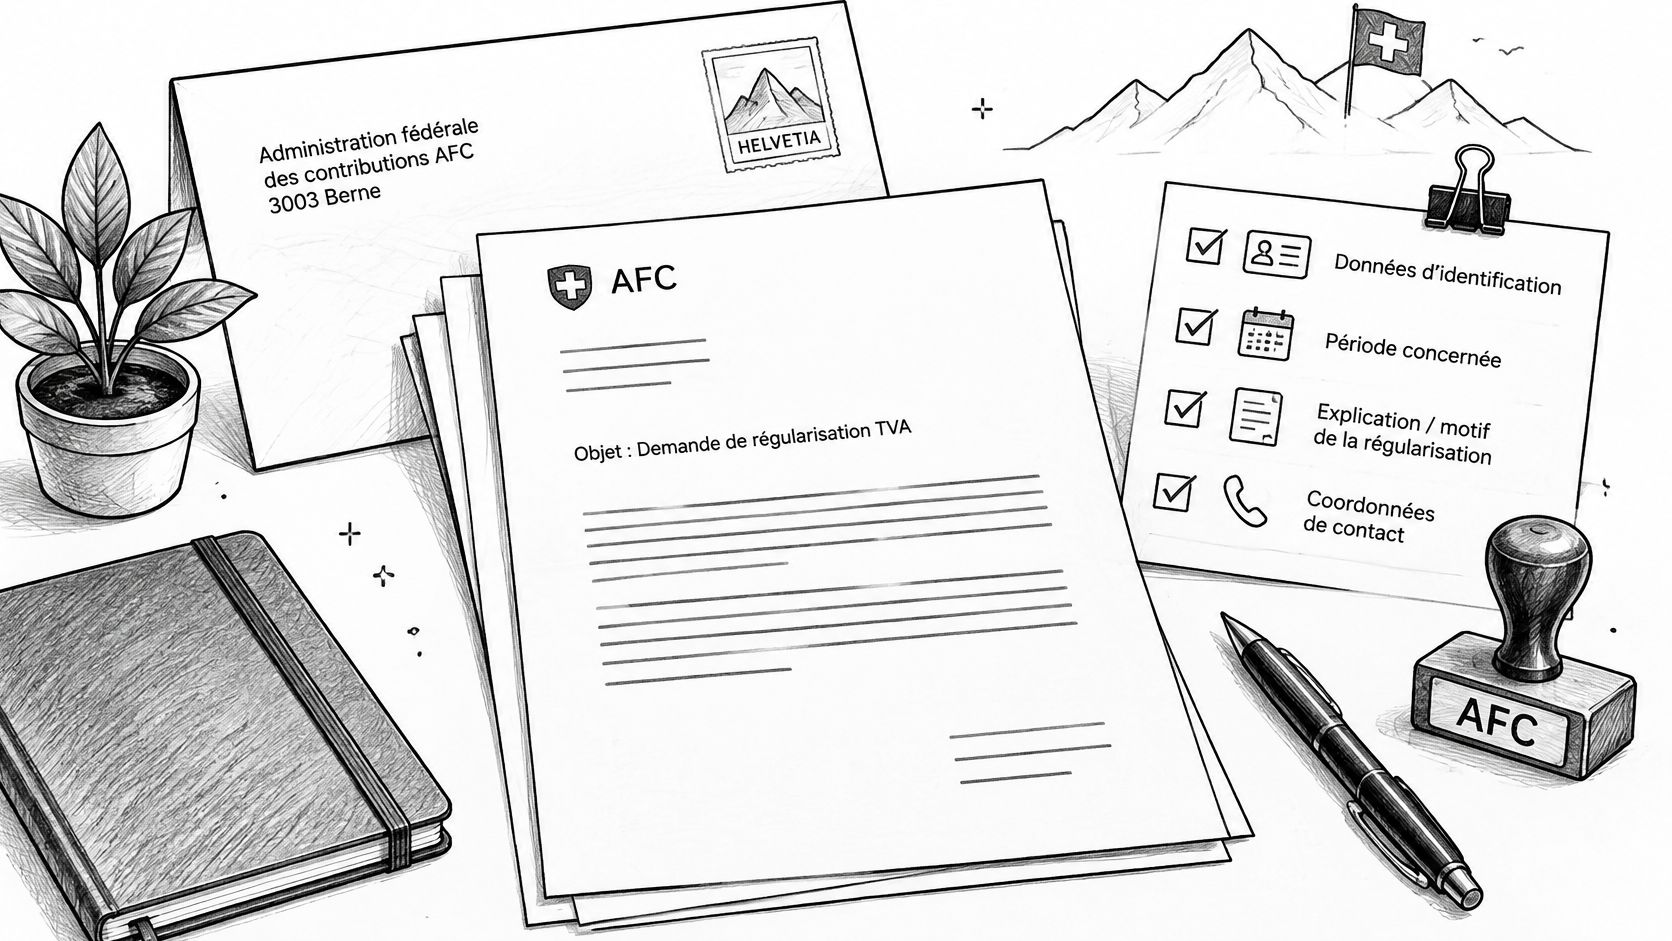
La lettre doit tenir en une page et donner les repères avant le récit : raison sociale exacte, numéro TVA, période visée, référence du courrier AFC, état du décompte et demande précise. Cette demande peut être l'examen d'un écart, la confirmation qu'un versement concerne telle période ou l'étude d'une proposition de règlement. Le reste est contexte.
Exemple de formulation : « La société [raison sociale], numéro TVA [CHE-…], se réfère à votre courrier du [date] concernant la période [période]. Le décompte a été remis le [date] par le portail / est joint à ce courrier. Le versement de [montant] a été effectué le [date], référence [référence]. Nous vous demandons de bien vouloir examiner l'affectation de ce paiement / la proposition jointe. »
Les crochets se remplacent avec les pièces sous les yeux. Un montant cité sans justificatif bancaire, une date sans preuve de dépôt ou une référence recopiée de mémoire oblige l'agent à reconstituer le dossier et retarde la réponse.
La cause du retard se dit en une phrase, sans défense en couches. Reprise de comptabilité, transmission interne manquée, pièce fournisseur arrivée tard : le fait suffit, avec la mesure déjà prise pour que la période suivante parte à temps.
Les annexes suivent l'ordre du courrier : preuve de dépôt, justificatif de paiement, tableau de rapprochement si plusieurs périodes se touchent. Un classement clair vaut mieux qu'un volume impressionnant. La personne qui suit le dossier garde ensemble l'envoi, les pièces et la réponse, afin de retrouver la dernière position de l'AFC sans chercher dans plusieurs messageries.
Une demande écrite ne vaut pas accord. Tant que l'AFC n'a pas répondu, la comptabilité ne doit pas traiter un délai, une affectation ou un arrangement comme obtenu.
Choisir entre paiement immédiat, prolongation et plan de paiement
Le choix dépend de la trésorerie réellement disponible, pas seulement du solde bancaire visible au moment de la régularisation. Une entreprise peut disposer de liquidités tout en ayant des salaires, des fournisseurs et d'autres engagements proches. Il faut examiner ces sorties avant de formuler une proposition.
La déclaration et le financement restent deux sujets distincts. Une difficulté de paiement ne justifie pas de laisser les chiffres non transmis. Elle appelle une discussion documentée sur la capacité de règlement.
Comparer ce que chaque option change
| Option | Intérêt pratique | Limite à examiner |
|---|---|---|
| Paiement immédiat | Régler le principal lorsque la trésorerie le permet | Vérifier séparément les intérêts éventuellement dus |
| Prolongation disponible dans le portail | Obtenir un délai administratif supplémentaire | Ne pas la confondre avec une suppression de la dette ou des intérêts |
| Demande d'arrangement de paiement | Présenter une proposition adaptée aux disponibilités prévisionnelles | Ne pas présumer de son acceptation ni de ses conditions |
Le paiement immédiat évite de laisser volontairement le principal ouvert lorsque l'entreprise peut l'assumer. Il ne dispense pas de vérifier que le décompte correspondant a été remis et que le versement est correctement identifié.
La prolongation peut offrir un délai de traitement utile, notamment lorsqu'il reste des pièces à réunir. Elle ne règle toutefois pas un manque durable de liquidités. Dans ce cas, il faut préparer un état de trésorerie et soumettre la situation à l'AFC, sans supposer qu'un échéancier est acquis.
Une proposition de paiement crédible repose sur des encaissements documentés et des charges identifiées, pas uniquement sur l'espoir d'une prochaine rentrée d'argent.
Relier le rattrapage à la comptabilité courante
Pour une raison individuelle ou une PME, le travail peut être réalisé en interne, confié à une fiduciaire ou réparti selon les compétences disponibles. L'essentiel est de désigner une personne responsable du suivi jusqu'à la confirmation du traitement.
Notre prestation de comptabilité pour les PME du Valais comprend la tenue des comptes, les décomptes et la concordance TVA. Dans un dossier en retard, l'intervention peut porter sur la reconstitution des écritures, la préparation du dépôt et le rapprochement avec les périodes suivantes, selon le mandat convenu.
La page consacrée aux impôts impayés et aux arrangements de paiement en Valais aide à préparer les informations financières utiles. Pour la TVA, les conditions d'un éventuel arrangement restent à examiner auprès de l'AFC.
Éviter que cela se reproduise et évaluer le décompte annuel
Prenons un cas fréquent : un artisan régularise son décompte au printemps, et à l'automne le dossier retombe en retard. Le calcul n'était pas en cause. Les factures arrivaient sans classement, et la recherche des pièces recommençait au dernier moment à chaque période.
Le premier contrôle consiste donc à trouver l'endroit précis où le traitement s'est arrêté. Voici le rapprochement que j'utilise en mandat pour l'y amener :
| Point de rupture | Signe observable | Correction retenue |
|---|---|---|
| Pièces transmises trop tard | factures recherchées en fin de période | transmission mensuelle fixée à une date précise |
| Décompte resté en brouillon | aucune validation des chiffres avant dépôt | responsable nommé pour la validation |
| Paiement préparé mais non exécuté | justificatif bancaire absent | contrôle séparé de la preuve de versement |
La confirmation de dépôt et la preuve de paiement se vérifient séparément. Les deux se perdent facilement quand plusieurs personnes interviennent.
Une organisation adaptée aux moyens réels
Une TPE n'a pas besoin d'un dispositif lourd. Il faut un responsable identifié pour chaque étape, un rapprochement périodique entre chiffre d'affaires, impôt préalable et comptes TVA, et un dossier unique regroupant confirmations, corrections et correspondance avec l'AFC. Ces contrôles doivent tenir dans le temps disponible : un suivi trop exigeant finit par être abandonné.
Lorsque le retard dépasse la TVA et touche les écritures, un rattrapage de la comptabilité en retard rétablit une base cohérente avant de reprendre le rythme ordinaire. Pour l'organisation des échéances à venir, la page sur les délais du décompte TVA traite le sujet voisin.
Le décompte annuel mérite-t-il d'être envisagé après un retard ?
Depuis le 1er janvier 2025, le régime annuel est ouvert aux entreprises dont le chiffre d'affaires ne dépasse pas 5 005 000 CHF, à condition notamment que les décomptes des trois années précédentes aient été remis et payés dans les délais, selon la page officielle Décompte annuel de la TVA (2025).
Après un retard récent, cette condition d'antériorité fait souvent obstacle à un changement immédiat : l'admissibilité se vérifie avant toute décision. Le régime prévoit ensuite trois acomptes sous la méthode effective et les taux forfaitaires, et un acompte sous les taux de la dette fiscale nette, selon cette même page de l'AFC (2025). Des intérêts moratoires restent dus en cas de retard sur un acompte ou sur le décompte annuel.
Pour une TPE valaisanne aux encaissements irréguliers, le choix oppose une charge déclarative moins fréquente à l'espacement des points de contrôle sur la trésorerie. Des dépôts rapprochés peuvent garder leur utilité même lorsque le régime annuel est accessible.
Questions fréquentes sur la régularisation d'un décompte TVA
Faut-il payer une estimation sans la vérifier ?
Le montant estimé doit être rapproché de la comptabilité reconstituée et des paiements déjà effectués. Il faut également examiner la nature du document reçu et les démarches qui y sont indiquées. Une estimation ne doit être ni ignorée ni considérée comme un substitut au décompte.
Un décompte rectificatif reste-t-il possible ?
L'AFC confirme que les décomptes rectificatifs et les concordances annuelles restent possibles. Pour les corrections depuis 2025, le traitement passe par le portail en ligne, selon les indications officielles sur le décompte annuel citées plus haut (2025). La procédure à retenir dépend de l'erreur et de la période concernée.
Le dépôt tardif suffit-il pour la concordance annuelle ?
Non. Le dépôt traite la déclaration d'une période, tandis que la concordance rapproche les décomptes avec la comptabilité annuelle. Au bouclement, il faut notamment vérifier qu'aucune opération n'a été omise ou déclarée à double.
Une correction peut aussi avoir une incidence sur les intérêts. Son traitement doit donc être examiné avec la période à laquelle elle se rapporte.
Comment traiter plusieurs périodes manquantes ?
Le travail commence par un tableau de suivi indiquant, pour chaque période, les pièces disponibles, le statut du dépôt, les paiements et les courriers reçus. Le rapprochement entre périodes évite de reprendre plusieurs fois la même opération.
L'ordre des démarches dépend ensuite des documents de l'AFC et de l'état de la comptabilité. Un rendez-vous permet de déterminer le périmètre du rattrapage sans présumer du traitement applicable à votre dossier.
LM-FIC Sàrl peut reconstituer votre comptabilité, préparer les décomptes manquants et contrôler la concordance TVA dans le cadre d'un mandat adapté à votre dossier. Pour faire le point sur les périodes en retard et les documents à réunir, prenez rendez-vous en ligne auprès de LM-FIC Sàrl ou appelez le 079 767 01 07, avec un entretien à Martigny ou à distance.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l'objet d'adaptations régulières : nous vérifions les valeurs applicables à votre situation lors du rendez-vous.