
Salaire ou dividende en Sàrl : que choisir en Valais
À Martigny, la question revient souvent au moment du bouclement. L'associé-gérant d'une Sàrl constate que l'exercice est bénéficiaire et hésite : faut-il augmenter le salaire, avec ses charges sociales et ses effets sur la prévoyance, ou laisser davantage de bénéfice dans la société pour verser un dividende ?
La réponse binaire, salaire ou dividende, est trompeuse. Le salaire réduit le bénéfice imposable de la société et alimente la couverture sociale. Le dividende peut alléger la charge sociale immédiate, mais il intervient après l'impôt sur le bénéfice et ne crée pas de droits AVS ou LPP. La répartition doit donc rester cohérente avec le travail effectué, le capital investi, la trésorerie et les objectifs personnels.
Le dirigeant qui envisage une création, une transformation ou une réorganisation peut d'abord consulter notre guide sur la création d'une Sàrl en Suisse. La suite permet de comprendre les mécanismes suisses, le risque de requalification et les points à vérifier dans le contexte du Valais romand.
Table des matières
- Salaire ou dividende quand vous dirigez une Sàrl en Valais
- Comment fonctionne le salaire et le dividende dans une Sàrl suisse
- Comparaison détaillée des effets fiscaux sociaux et administratifs
- Le salaire défendable et le risque de requalification par l'AVS
- Incidences fiscales cantonales et communales en Valais
- Quel mix choisir selon votre profil et vos objectifs concrets
- Méthode pratique pour optimiser sans erreur et sécuriser votre dossier
- Prendre rendez-vous pour vérifier votre arbitrage entre salaire et dividende
Salaire ou dividende quand vous dirigez une Sàrl en Valais
Un patron d'entreprise de Martigny peut avoir besoin d'un revenu régulier pour son ménage, tout en souhaitant conserver des liquidités dans sa Sàrl. Une dirigeante active entre Sion et Monthey peut privilégier la prévoyance, alors qu'un associé proche de la retraite cherchera à mesurer les effets sur ses cotisations et ses rentes. Dans chaque cas, le résultat comptable ne suffit pas à décider.
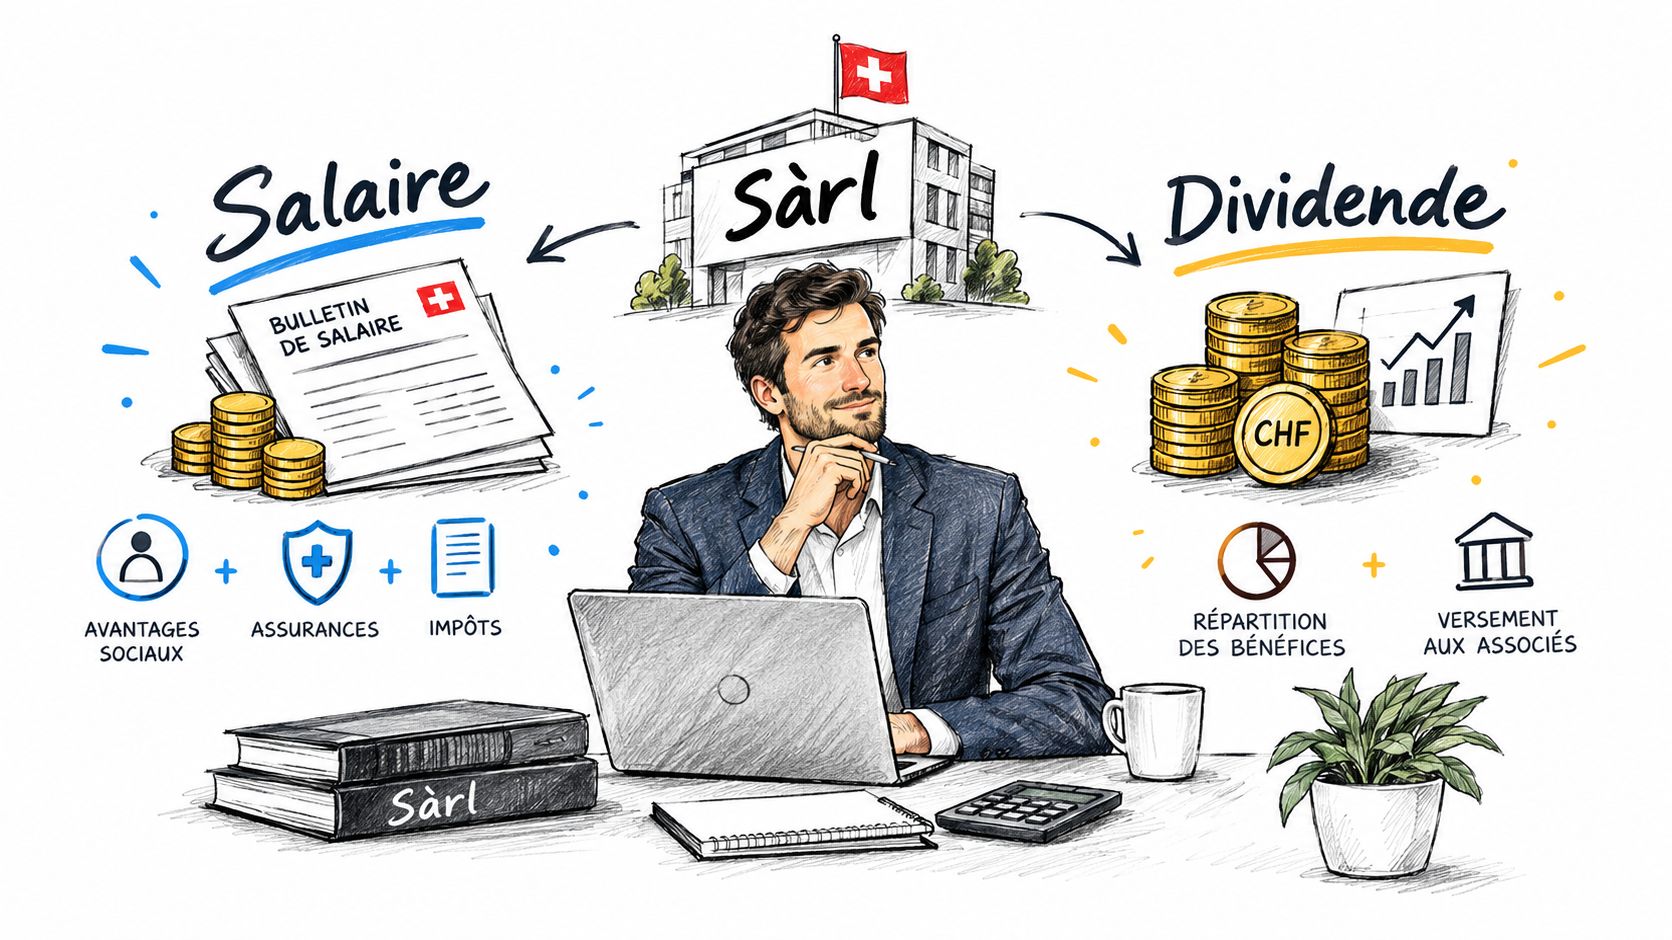
Le salaire est un revenu d'activité. Il est en principe déductible pour la société, mais il entraîne les cotisations sociales applicables et l'imposition ordinaire du revenu. Le dividende rémunère la détention du capital. Il suppose un bénéfice distribuable, reste soumis à l'impôt sur le bénéfice dans la société, puis à l'impôt chez l'associé.
L'arbitrage concerne donc quatre sujets liés :
- La fiscalité : le bénéfice de la Sàrl et le revenu privé ne sont pas traités de la même manière.
- Les assurances sociales : le salaire alimente l'AVS et, selon la situation, la LPP et la LAA.
- La prévoyance : le dividende n'ouvre pas de droits AVS ou LPP.
- La trésorerie : un salaire peut être organisé périodiquement, alors qu'un dividende dépend de la décision de distribution et de la situation comptable.
Règle pratique : le bon mix n'est pas celui qui réduit uniquement la charge immédiate. C'est celui qui reste défendable face à la caisse de compensation et cohérent avec la protection sociale recherchée.
Comment fonctionne le salaire et le dividende dans une Sàrl suisse
Le salaire de l'associé-gérant rémunère une activité. Il correspond au travail de direction, à l'exploitation commerciale, aux responsabilités assumées et, le cas échéant, à une fonction opérationnelle. Pour la Sàrl, cette rémunération constitue en principe une charge liée à l'activité. Pour le dirigeant, elle est imposée comme revenu d'activité selon le barème ordinaire.
Le salaire doit être intégré dans l'organisation de la paie. Cela implique les décomptes sociaux, les certificats et la comptabilisation correcte des charges. Les éléments comme les avantages en nature ou les remboursements de frais doivent aussi être documentés selon leur nature réelle.
Le dividende rémunère le capital
Le dividende ne constitue pas un salaire différé. Il représente une distribution du bénéfice disponible aux associés, après l'établissement des comptes et les décisions sociales nécessaires. La distribution doit respecter les comptes approuvés, les règles du Code des obligations et les droits des associés.
La logique économique diffère donc complètement. La Sàrl paie d'abord l'impôt sur son bénéfice. Une fois la distribution décidée, le dividende est imposé chez l'associé. Il ne réduit pas le bénéfice déjà réalisé par la société et ne génère pas de cotisations AVS, LPP ou AC.
Les documents ne sont pas interchangeables
Pour un salaire, le dossier doit permettre de comprendre la fonction exercée, le montant versé, la périodicité et le traitement social. Pour un dividende, il faut notamment disposer des comptes pertinents et d'une décision d'assemblée documentée.
Un versement bancaire ne suffit pas à qualifier une rémunération. La comptabilité, le procès-verbal, les décomptes de salaire et la déclaration fiscale doivent raconter la même réalité.
Comparaison détaillée des effets fiscaux sociaux et administratifs
À Martigny, la comparaison utile commence par la trésorerie et la protection du dirigeant, pas par un ratio fiscal théorique. Le salaire est en principe déductible du bénéfice de la Sàrl. Le dividende, lui, provient d'un bénéfice déjà imposé par la société, puis il est imposé chez l'associé selon les règles applicables.
Pour une participation d'au moins 10 %, le dividende peut bénéficier de l'imposition partielle en Suisse. Pour les impôts cantonaux et communaux, le droit fédéral fixe une part imposable d’au moins 50 % (art. 7 al. 1 LHID). En Valais, pour des parts détenues dans la fortune privée, 60 % du dividende est imposable (art. 16 al. 1bis de la loi fiscale valaisanne). Pour l’impôt fédéral direct, la part imposable est de 70 % (art. 20 al. 1bis LIFD). Le résultat dépend ensuite de la situation personnelle, du canton et de la commune.
| Critère | Salaire | Dividende |
|---|---|---|
| Nature | Rémunération d'une activité ou d'une fonction de direction | Distribution liée à la détention du capital |
| Effet dans la Sàrl | Charge en principe déductible du bénéfice | Distribution après détermination du bénéfice |
| Imposition privée | Revenu d'activité imposé au barème ordinaire | Imposition partielle possible pour une participation qualifiée |
| AVS, AI, APG | Cotisations sociales sur le salaire | Aucune cotisation sociale sur le dividende |
| LPP et LAA | Dépendent de la situation et de l'organisation de la prévoyance | Ne constituent pas une base salariale |
| Trésorerie | Versement selon une périodicité organisée | Dépend d'un bénéfice distribuable et d'une décision sociale |
| Risque principal | Coût salarial et charges immédiates | Dividende disproportionné ou salaire trop bas |
| Documentation | Paie, décomptes sociaux, certificat de salaire | Comptes, décision d'assemblée, justificatif de distribution |
Ce que coûte réellement un salaire
Le salaire de l'associé-gérant supporte les cotisations AVS, AI et APG, qui représentent 10,6 % au total, parts employeur et salarié réunies (mémento AVS/AI 2.01). L'AC, la LPP et la LAA peuvent s'y ajouter selon la situation et l'organisation retenue. Les règles applicables sont détaillées dans notre guide sur les charges sociales en Suisse.
Pour un salaire de 150 000 CHF, les cotisations AVS, AI et APG (10,6 %) et la cotisation AC (2,2 % jusqu’à 148 200 CHF) représentent déjà environ 19 160 CHF, parts employeur et salarié réunies. La bonification de vieillesse LPP minimale s’y ajoute : de 7 % à 18 % selon l’âge, calculée sur un salaire coordonné d’au plus 64 260 CHF, soit environ 4 500 à 11 570 CHF par an. Le minimum légal atteint ainsi environ 23 660 à 30 730 CHF, avant les primes LAA, les allocations familiales et les frais d’administration de la caisse de compensation. La Sàrl peut déduire le salaire de son bénéfice imposable, mais elle et le dirigeant supportent d'abord les charges sociales. L'économie fiscale doit donc être comparée au coût immédiat et aux prestations obtenues.
Le salaire finance aussi une partie de la protection sociale et de la prévoyance. Pour un dirigeant qui travaille chaque jour dans sa société, cet élément peut peser davantage qu'une économie fiscale réalisée à court terme.
Ce que le dividende ne finance pas
Le dividende n'alimente ni l'AVS ni la LPP. Il peut réduire la charge fiscale privée lorsqu'une participation qualifiée permet l'imposition partielle, mais il ne remplace pas automatiquement un salaire correspondant au travail fourni. Le seuil de salaire défendable doit rester cohérent avec la fonction, le temps consacré, les responsabilités et l'activité réelle de la Sàrl en Valais.
Une distribution importante avec un salaire manifestement faible peut attirer l'attention de la caisse de compensation. Le risque porte alors sur une éventuelle requalification d'une partie du dividende en rémunération soumise aux cotisations. Le choix doit donc intégrer la fiscalité, la couverture AVS/LPP et le risque administratif.
Le dividende n'allège pas nécessairement la gestion. Il faut boucler les comptes, confirmer le bénéfice distribuable, respecter les règles du Code des obligations, rédiger la décision sociale et assurer la concordance avec la déclaration fiscale. Un versement bancaire isolé ne suffit pas. Les comptes, le procès-verbal, les décomptes de salaire et les déclarations doivent présenter la même réalité.
Le salaire défendable et le risque de requalification par l'AVS
Le point le plus délicat n'est pas de trouver un ratio théorique entre salaire et dividende. Il consiste à déterminer quel salaire reste défendable compte tenu du travail réellement fourni. Un associé-gérant qui dirige seul une entreprise, assume la clientèle, signe les contrats et produit une part importante du chiffre d'affaires ne se trouve pas dans la même situation qu'un associé passif.
L'autorité peut s'écarter de la répartition choisie lorsqu'un salaire manifestement trop bas pour le travail fourni s'accompagne d'un dividende manifestement disproportionné par rapport au capital investi. Cette possibilité est exposée par l'Office fédéral des assurances sociales dans son document sur la rémunération et les dividendes.
Pourquoi le dividende excessif intéresse l'AVS
Le dividende échappe aux cotisations sociales, contrairement au salaire. Le 15 octobre 2025, le Conseil fédéral a adopté un rapport en réponse au postulat Herzog 22.4450, qu’il a présenté dans un communiqué intitulé « Mieux protéger l’AVS en cas de dividendes excessifs ». Il y relève que les dividendes, qui ne sont que partiellement imposés et sont exonérés de cotisations sociales, peuvent entraîner une perte de cotisations pour l’AVS. Le communiqué est disponible sur admin.ch, dans la présentation de ce rapport du Conseil fédéral.
Cela ne signifie pas que tout dividende est suspect. Une Sàrl peut distribuer un bénéfice lorsque ses comptes le permettent et lorsque la répartition correspond à la réalité économique. Le problème apparaît lorsque la forme choisie masque une rémunération du travail.
Quels éléments rendent un salaire crédible
Aucun seuil valaisan universel ne permet de trancher toutes les situations. Le salaire défendable se construit à partir de plusieurs éléments :
- Fonction effective : direction, vente, production, gestion administrative ou combinaison de plusieurs rôles.
- Temps consacré : activité principale, activité accessoire ou intervention limitée.
- Responsabilité : pouvoir de décision, risques commerciaux et responsabilité envers les clients.
- Organisation : présence d'employés, délégation de tâches et structure de la Sàrl.
- Situation économique : résultat, trésorerie et capacité de paiement de la société.
- Prévoyance : besoin de maintenir une base cohérente pour l'AVS et la LPP.
Dans l’arrêt ATF 141 V 634, qui concernait l’associé-gérant d’une Sàrl, le Tribunal fédéral a admis une estimation du salaire usuel fondée sur le calculateur Salarium de l’Office fédéral de la statistique, établie selon le profil concret du dirigeant et recoupée avec des valeurs du marché. La branche, la fonction et le profil doivent être examinés au cas par cas. En Valais romand, un salaire cohérent pour une activité à Martigny ne se déduit donc pas mécaniquement d'un ratio général.
Point de vigilance : un dividende élevé ne compense pas un salaire professionnel artificiellement bas. La décision doit pouvoir être expliquée par des pièces, une fonction et une réalité économique.
Incidences fiscales cantonales et communales en Valais
Une Sàrl valaisanne et son associé-gérant ne sont pas imposés au même endroit ni dans la même base. La société déclare son bénéfice comme personne morale. Le dirigeant déclare son salaire et ses dividendes dans sa situation personnelle, avec les règles fédérales et valaisannes applicables. Le domicile communal, la situation familiale, les autres revenus et le patrimoine influencent ensuite la charge globale.
Il faut éviter une erreur fréquente : considérer le dividende comme un revenu qui n'aurait pas encore subi d'impôt. Il provient d'un bénéfice de la société déjà pris en compte dans le bouclement fiscal. Chez l'associé, l'imposition partielle peut ensuite réduire la base imposable lorsque la participation qualifiée est atteinte.
Le domicile valaisan compte
Un dirigeant domicilié à Martigny, Fully, Saxon ou Sion peut être confronté à une charge différente selon les paramètres cantonaux et communaux applicables. Il ne suffit donc pas de reprendre une simulation préparée pour un autre canton. Les taux et les déductions applicables sont publiés par le Service cantonal des contributions du Valais et par l'Administration fédérale des contributions.
La participation d'au moins 10 % est un élément déterminant pour l'imposition partielle du dividende. Ce seuil doit être vérifié dans la situation de l'associé et dans la documentation fiscale applicable. Une détention répartie entre plusieurs personnes, une cession de parts ou une modification de la structure peuvent changer l'analyse.
Les documents à réunir
Une simulation sérieuse nécessite au minimum :
- les derniers comptes bouclés et une situation intermédiaire si l'exercice n'est pas terminé ;
- le détail du salaire, des charges sociales et de la prévoyance ;
- la répartition du capital et les éventuels comptes courants ;
- les déclarations fiscales pertinentes de la société et du dirigeant ;
- le procès-verbal d'approbation des comptes et de décision de distribution ;
- les éléments relatifs aux autres revenus, au patrimoine et au domicile fiscal.
Une erreur de déduction ou une distribution mal documentée peut conduire à une correction fiscale, à une reprise de charges sociales ou à une remise en cause du traitement comptable. La commune de domicile ne doit jamais être traitée comme un détail administratif.
Quel mix choisir selon votre profil et vos objectifs concrets
Le mix pertinent dépend de la place que la rémunération occupe dans votre vie. Pour un dirigeant qui démarre à Martigny, le salaire peut jouer un rôle de stabilisateur. Il fournit un revenu périodique, alimente les assurances sociales et facilite la construction d'une prévoyance, même si son coût immédiat est plus visible.
Un dividende peut compléter la rémunération lorsque la Sàrl dispose d'un bénéfice distribuable et que la participation qualifiée ainsi que la documentation sont réunies. Il ne doit pas être utilisé pour financer des dépenses récurrentes si la société ne peut pas garantir une distribution régulière.
Quatre situations fréquentes
Le dirigeant en phase de lancement. La priorité consiste souvent à maintenir la trésorerie et à mettre en place correctement la paie. Le dividende peut être absent tant que la société ne dispose pas d'un bénéfice distribuable. Le dossier doit surtout documenter la fonction, le salaire et les charges.
La Sàrl bénéficiaire qui veut lisser le revenu. Le dirigeant peut examiner une rémunération périodique et une distribution décidée après le bouclement. La simulation doit intégrer l'impôt de la société, l'impôt privé et le besoin de liquidités pour l'exercice suivant.
La personne proche de la retraite. La question ne se limite pas au montant net reçu. Il faut examiner l'effet du salaire sur l'AVS, la LPP et la prévoyance, puis le comparer à l'intérêt de conserver ou distribuer le bénéfice. Les conséquences dépendent du parcours individuel.
Le propriétaire immobilier ou l'associé qui investit dans un immeuble. Une Sàrl qui doit financer des travaux, supporter des charges locatives ou préserver sa trésorerie ne peut pas raisonner uniquement sur le bénéfice comptable. Les flux liés à l'immobilier doivent être distingués de la rémunération personnelle.
Pour structurer les scénarios, une page consacrée à l'optimisation fiscale en Suisse peut servir de point de départ général. Elle ne remplace pas la vérification des comptes, du statut social et du droit valaisan applicable.
Le dividende peut améliorer le revenu disponible à court terme, mais le salaire finance une partie de la protection dont le dirigeant aura besoin plus tard.
Méthode pratique pour optimiser sans erreur et sécuriser votre dossier
À Martigny, l'analyse doit commencer par la réalité du poste, pas par le montant du bénéfice. Le dossier peut être organisé dans l'ordre suivant :
- Décrire la fonction : tâches, responsabilités, temps consacré et rôle dans l'exploitation.
- Vérifier la paie : salaire déclaré, charges sociales, certificat et éventuelle prévoyance LPP.
- Contrôler les comptes : bénéfice, trésorerie, réserves et capacité de distribution.
- Simuler les deux niveaux : société et situation privée, sans oublier les autres revenus.
- Documenter la décision : comptes, procès-verbal, décision d'assemblée et justificatifs bancaires.
- Contrôler la cohérence fiscale et sociale : déclarations, décomptes et traitement des éventuelles corrections.
Les erreurs les plus courantes sont concrètes. Un dividende ne peut pas être comptabilisé comme une charge salariale. Un salaire versé sans décompte social crée une rupture entre la banque, la comptabilité et les assurances. Une Sàrl ne doit pas distribuer au-delà de ce que permettent ses comptes et les règles applicables.
L'absence de LPP lorsque la situation l'exige peut affaiblir la prévoyance et compliquer le bouclement social. Un procès-verbal incomplet rend la distribution plus difficile à justifier. Un salaire fixé uniquement pour réduire les cotisations, sans rapport avec la fonction, augmente le risque de requalification.
Lorsque les données changent ou que la situation personnelle évolue, le mix doit être recalculé.
Prendre rendez-vous pour vérifier votre arbitrage entre salaire et dividende
Le salaire et le dividende répondent à deux logiques différentes. Le salaire se déduit en principe du bénéfice de la Sàrl et contribue à la prévoyance et aux assurances sociales. Le dividende peut bénéficier d'une imposition partielle pour une participation qualifiée, mais il intervient après l'impôt sur le bénéfice et ne crée pas de droits AVS ou LPP.
Le point central reste le salaire défendable. Il doit correspondre au travail réellement fourni et pouvoir être expliqué par la fonction, la responsabilité, l'organisation et la situation économique de la Sàrl. La décision doit aussi tenir compte du domicile valaisan, de la commune, des autres revenus, de la trésorerie et des objectifs de prévoyance.
Un rendez-vous permet de reprendre les comptes, la paie, la participation, les déclarations et le procès-verbal avant de décider. Il est possible de prendre rendez-vous en ligne ou d'appeler le 079 767 01 07 pour examiner les valeurs applicables à la situation.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l’objet d’adaptations régulières ; nous vérifions les valeurs applicables à votre situation lors du rendez-vous.
LM-FIC Sàrl accompagne les dirigeants du Valais romand dans la comptabilité, les salaires, les charges sociales, le bouclement et l'analyse fiscale d'une Sàrl. Pour vérifier votre arbitrage entre salaire et dividende à Martigny ou à distance, consultez LM-FIC Sàrl et prenez contact avec la fiduciaire.