
Déclaration d’impôt après un décès en Valais : les étapes
Un décès à Fully ou à Martigny laisse rarement le temps de s'organiser. Entre l'acte de décès, les comptes bancaires, le logement, les assurances et les demandes de l'autorité fiscale, une famille découvre souvent qu'elle ne doit pas remplir un seul document, mais traiter plusieurs dossiers distincts. Après un décès en Valais, les démarches fiscales recouvrent en réalité la déclaration fiscale du défunt, la déclaration de succession et, lorsque la succession reste indivise, la déclaration de l'hoirie.
Le point de départ consiste à séparer ces procédures. Le dernier domicile du défunt détermine en principe le rattachement cantonal, tandis qu'un immeuble situé hors du Valais peut relever d'une autre compétence fiscale, conformément aux indications consacrées aux successions en Valais. La suite dépend de la composition de la succession, des documents disponibles et de la date à laquelle les héritiers ont connaissance du décès.
Table des matières
- Ce qu'il faut comprendre dans les jours qui suivent un décès en Valais
- Les deux déclarations fiscales distinctes après un décès
- Les documents à rassembler pour le dossier fiscal
- Le dépôt de la déclaration de l'hoirie via VSTax
- Revenus, fortune et exonérations fiscales applicables
- Erreurs fréquentes qui coûtent cher aux héritiers
- Vos prochains pas avec un fiduciaire à Martigny
Ce qu'il faut comprendre dans les jours qui suivent un décès en Valais
Dans une famille domiciliée à Fully, le décès du père déclenche plusieurs démarches parallèles. La déclaration fiscale ordinaire du défunt porte sur les revenus et la fortune jusqu'au jour du décès. La déclaration de succession décrit la masse successorale et les parts revenant aux héritiers. Si la succession n'est pas partagée dans l'année du décès, un dossier d'hoirie doit encore être traité selon les modalités cantonales.
Ces dossiers ne se confondent pas. La déclaration ordinaire clôt la situation fiscale personnelle du défunt pour la période concernée. La déclaration successorale sert à établir la succession et l'impôt successoral éventuel. L'hoirie, elle, représente la communauté formée par les héritiers tant que le partage n'est pas intervenu.
Qui prend en charge la déclaration du défunt
Pour la déclaration fiscale ordinaire, les héritiers légaux ou l'exécuteur testamentaire désignent un représentant commun. Cette désignation doit être formalisée par une procuration signée. Le représentant rassemble les certificats de salaire, attestations de rentes, relevés de fortune, justificatifs immobiliers et autres pièces nécessaires, puis signe la déclaration couvrant la période allant du début de l'année jusqu'au décès.
L'exécuteur testamentaire peut administrer la succession et effectuer des démarches sans être lui-même héritier. Sa fonction ne se confond donc pas avec celle du représentant commun des héritiers. Lorsqu'aucun héritier connu ne peut agir, un administrateur officiel peut intervenir dans le cadre prévu par le droit suisse. La personne chargée du dépôt doit pouvoir justifier sa qualité auprès de l'autorité.
Le rôle du Service cantonal des contributions
En Valais, l’impôt sur les successions relève du Service cantonal des contributions, à Sion, qui le perçoit pour le canton et pour les communes. Le certificat d’héritier est délivré par le juge de commune du dernier domicile du défunt, après consultation des registres de l’état civil. Il permet ensuite d'identifier les personnes habilitées à agir et de documenter la qualité des héritiers.
La déclaration de succession est adressée aux héritiers, à un mandataire ou à l'exécuteur testamentaire, puis retournée avec les pièces demandées. Le délai de retour est celui que le Service cantonal des contributions indique sur la déclaration, conformément à l’article 132 de la loi fiscale valaisanne, applicable par analogie à l’impôt sur les successions en vertu de l’article 41 du règlement d’application. Ce délai peut être prolongé pour des motifs sérieux, si la demande est présentée avant son échéance, selon l’article 128 de la même loi.
Règle pratique: l'inventaire des avoirs doit commencer avant le remplissage des formulaires. Une déclaration construite sur des relevés incomplets risque d'être corrigée plus tard.
Le rattachement au Valais dépend du dernier domicile du défunt. Un appartement en PPE situé dans un autre canton doit être identifié séparément, car l'immeuble peut relever d'une autre autorité fiscale. La succession doit alors être documentée de manière suffisamment précise pour distinguer les biens valaisans des biens hors canton.
Enfin, une hoirie non partagée doit être représentée par la personne ou les personnes habilitées à agir pour la communauté héréditaire. La déclaration mentionne la fortune successorale et la part de chaque héritier. Le chef d'hoirie peut centraliser les démarches, mais il ne signe pas valablement pour tous sans qualité ou procuration suffisante.
Les deux déclarations fiscales distinctes après un décès
Le Service cantonal des contributions met à disposition des formulaires différents, notamment la « Déclaration pour l'impôt sur les successions » et la « Déclaration d'impôts pour succession non partagée (Hoirie) », accessibles depuis la page officielle des personnes physiques du canton du Valais.
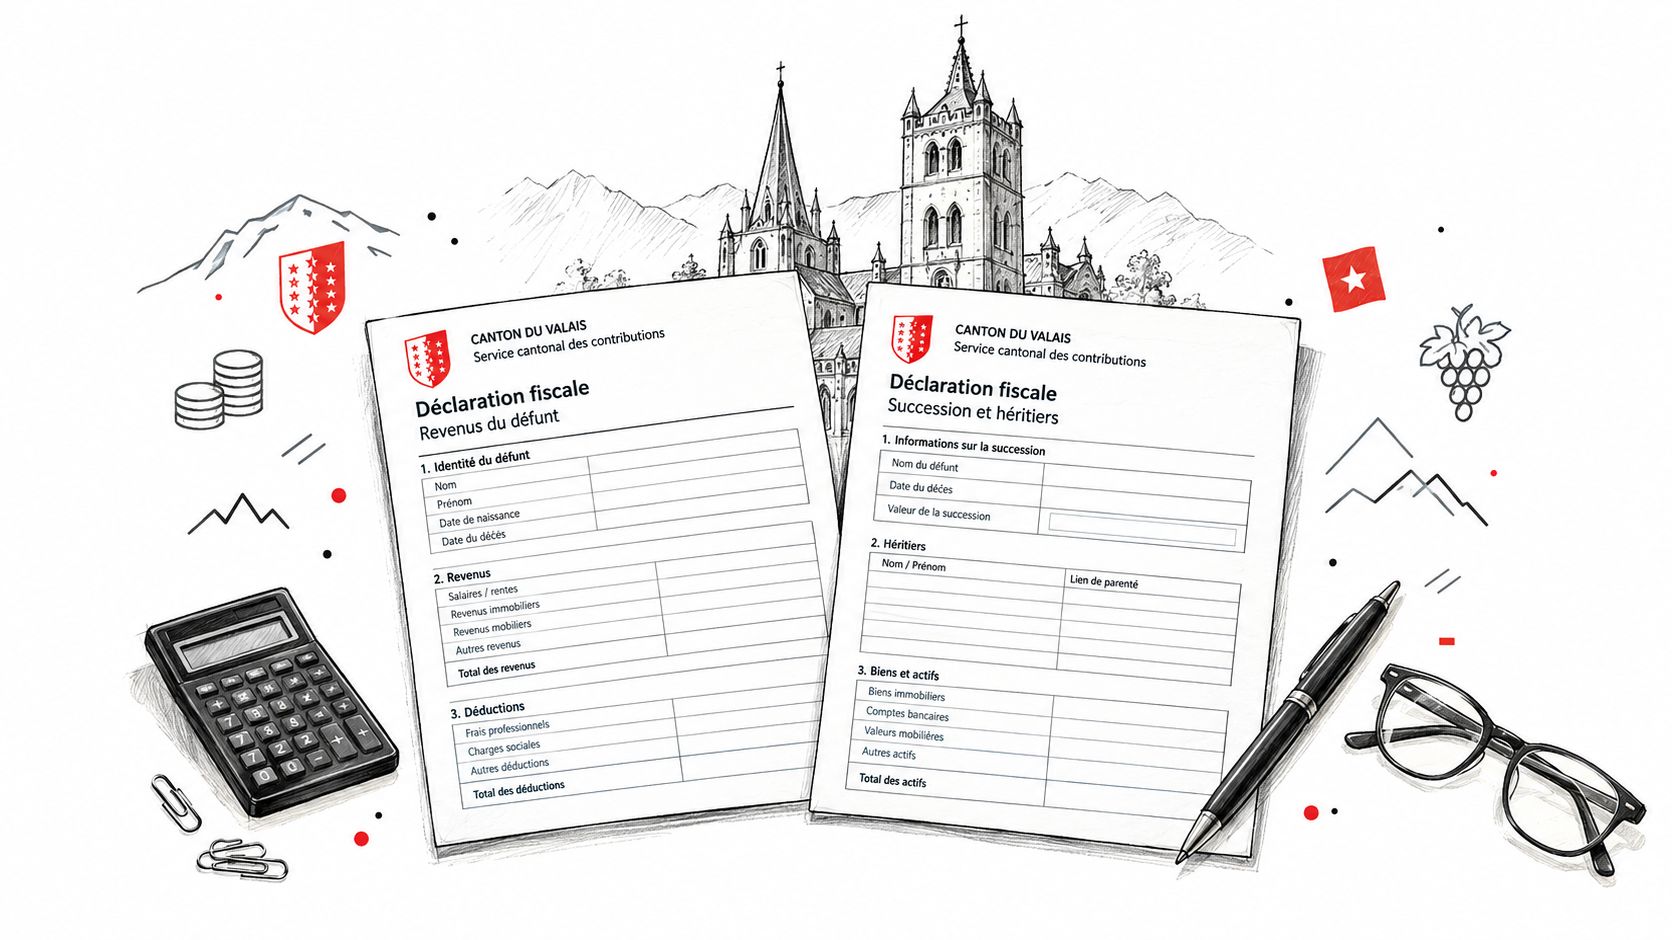
La déclaration d'impôt ordinaire du défunt concerne les revenus et la fortune jusqu'à la date exacte du décès. Elle est déposée par les héritiers, leur représentant commun ou l'exécuteur testamentaire. Les revenus acquis avant le décès, les intérêts courus, les loyers et les éléments de fortune doivent être attribués à la bonne période.
La déclaration de succession poursuit un autre objectif. Elle récapitule l'actif successoral, les dettes reconnues et la part nette revenant à chaque héritier. Elle permet au Service cantonal des contributions d'examiner l'éventuel impôt successoral en fonction du lien de parenté et des règles valaisannes.
La déclaration ordinaire et la déclaration successorale peuvent donc être nécessaires en parallèle. La première ne remplace pas la seconde. Les taux et exonérations applicables doivent être vérifiés sur les pages cantonales précitées, car ils dépendent notamment de la qualité de l'héritier.
Les documents à rassembler pour le dossier fiscal
Après un décès, séparez immédiatement les pièces selon leur fonction. La déclaration ordinaire du défunt porte sur les revenus et la fortune jusqu'au jour du décès. Le dossier de succession et celui de l'hoirie servent à établir les ayants droit, l'actif, les dettes et les éléments détenus après cette date. Cette distinction évite de mélanger deux contrôles fiscaux différents.
Les pièces d'identité de la succession
- Acte de décès: il fixe la date exacte à laquelle s'arrête la période fiscale du défunt.
- Certificat d'héritier: il confirme la qualité des héritiers et permet d'identifier les personnes habilitées à agir pour l'hoirie.
- Testament ou pacte successoral: transmettez-le lorsqu'il existe, afin que les dispositions du défunt soient prises en compte.
- Procuration: si les héritiers désignent une personne commune, faites signer une procuration précisant cette représentation.
Conservez une copie lisible de chaque pièce dans un dossier unique. Une procuration ne remplace pas le certificat d'héritier, car ces documents ne prouvent pas le même élément.
L'inventaire financier
Établissez l'inventaire à la date du décès, puis distinguez les opérations réalisées après cette date. Rassemblez les relevés de comptes, placements, titres, espèces, véhicules, créances, assurances vie, prestations LPP et avoirs du troisième pilier. Les relevés proches du décès permettent de déterminer la fortune à déclarer et d'identifier les mouvements ultérieurs de l'hoirie.
Classez séparément les revenus du défunt: certificats de salaire, attestations AVS, relevés de rentes, justificatifs de dividendes, intérêts et loyers. Ajoutez les factures et attestations concernant les dettes ou charges successorales. Une pièce manquante peut conduire le Service cantonal des contributions à demander des explications ou des justificatifs complémentaires.
Les immeubles et la PPE
Pour un immeuble situé en Valais, réunissez les documents du registre foncier, la valeur fiscale disponible, les informations de PPE et les justificatifs de dettes hypothécaires. Un bien situé hors canton doit apparaître séparément, avec les documents permettant d'établir sa situation et sa valeur selon l'autorité compétente.
Si une pièce n'est pas encore disponible, indiquez-le dans le dossier et complétez-le dès réception. Ne remplacez pas un document attendu par une estimation sans justificatif. Un compte oublié ou une valeur immobilière mal établie peut retarder la taxation et provoquer des demandes supplémentaires.
Le dépôt de la déclaration de l'hoirie via VSTax
Après le décès d’une personne veuve, divorcée ou célibataire, l’hoirie reçoit la déclaration lorsque la succession n’est pas encore partagée. Le dépôt est obligatoire notamment si le défunt possédait des immeubles en Valais ou des biens mobiliers d’une valeur supérieure à 50 000 francs. Le représentant désigné doit la déposer au nom de la communauté héréditaire. À partir de la période fiscale 2024, le dépôt se fait exclusivement via VSTax, avec les justificatifs numérisés requis, notamment le certificat d'héritier, le testament ou le pacte successoral s'il existe, ainsi que les pièces concernant les revenus et les immeubles, conformément à la FAQ officielle sur l'hoirie.
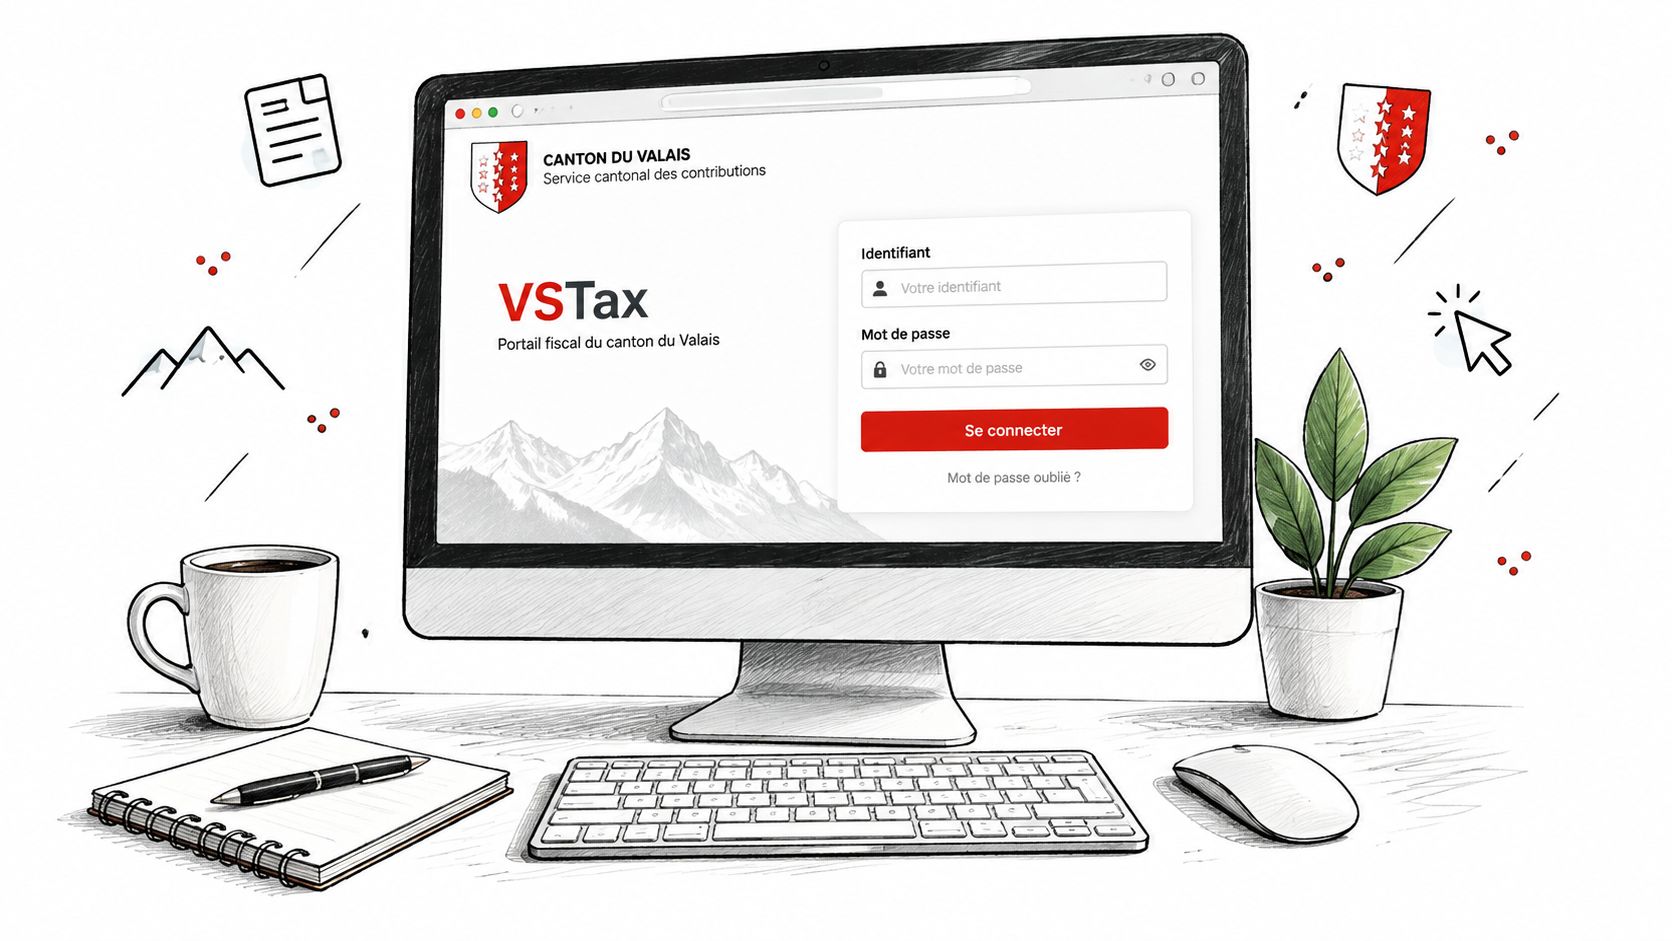
Créez le compte au nom de l'hoirie, jamais au nom du défunt. Le représentant rattache la période fiscale, indique la fortune successorale et renseigne la part de chaque héritier. Les documents doivent être lisibles, complets et joints avant la transmission électronique.
Procédez dans cet ordre:
- Identifier l'hoirie: confirmer les héritiers et le représentant.
- Créer ou utiliser l'accès VSTax: conserver les identifiants dans le dossier successoral.
- Vérifier les justificatifs: contrôler chaque pièce avant sa numérisation.
- Saisir la fortune: reprendre séparément comptes, titres, assurances et immeubles.
- Transmettre le dossier: vérifier les annexes et conserver la preuve de l'envoi.
Une hoirie n'a pas à déposer cette déclaration si elle est dissoute dans l'année du décès, selon le Service cantonal des contributions. Vérifiez toutefois la date et les conditions applicables. Une succession rapidement partagée ne se traite pas comme une communauté héréditaire encore ouverte.
Un problème de connexion ou de transmission doit être signalé aux coordonnées du Service cantonal des contributions indiquées sur la page VSTax. La déclaration ordinaire du défunt reste un dossier distinct. Pour en vérifier le périmètre, consultez les indications sur la déclaration d'impôts en Valais.
Revenus, fortune et exonérations fiscales applicables
Dans un dossier valaisan, la date du décès sépare deux traitements fiscaux. Les revenus réalisés jusqu'à cette date sont rattachés à la déclaration ordinaire du défunt. Cela peut concerner un salaire encore dû, une rente AVS, des intérêts courus, des dividendes ou des loyers, avec les déductions admises pour la période concernée.
La déclaration de l'hoirie répond à une autre question. Elle recense, pour chaque période fiscale durant laquelle la succession reste non partagée, les revenus et la fortune de l’hoirie, y compris les revenus encaissés après le décès, puis en indique la répartition entre les héritiers, chacun ajoutant sa part à sa propre déclaration. La fortune y figure selon son état au 31 décembre de la période fiscale. C’est la déclaration de succession, et non celle de l’hoirie, qui reprend la situation existant au jour du décès.
En Valais, les successions en faveur du conjoint non séparé de corps et des parents de sang en ligne directe sont exonérées de l'impôt sur les successions. Cette règle figure à l'article 112 de la loi fiscale valaisanne, qui exonère aussi les enfants adoptifs ainsi que le concubin qui vivait avec le défunt depuis au moins cinq ans ou qui avait un enfant commun avec lui. L'exonération concerne l'impôt successoral. Elle ne supprime pas les obligations de déclaration ni les contrôles portant sur les héritiers, la masse successorale et les éventuelles situations mixtes.
La distinction entre ces deux dossiers évite une double erreur fréquente. Un revenu postérieur au décès ne doit pas être reporté dans la dernière déclaration personnelle du défunt, tandis qu'un avoir existant à la date du décès ne peut pas être écarté parce qu'il a été partagé ensuite. Les dates des relevés et des attestations permettent de justifier le traitement retenu.
Les dettes successorales certaines et les charges reconnues doivent être appuyées par des pièces. En cas de désaccord sur une part, l'examen porte notamment sur le testament, le pacte successoral, l'inventaire et les droits de chaque héritier. Une prise de position de l'autorité fiscale peut être sollicitée lorsque les faits ne permettent pas de retenir un traitement évident.
Erreurs fréquentes qui coûtent cher aux héritiers
Attendre le partage familial avant d'ouvrir le dossier fiscal crée souvent un retard inutile. La déclaration successorale doit être retournée dans le délai fixé par le Service cantonal des contributions, sauf prolongation accordée par l’autorité. Un retard peut provoquer des rappels, des demandes de pièces ou une taxation d'office. Si une taxation d'office est notifiée, les délais de contestation doivent être vérifiés sans attendre, notamment pour un recours contre une taxation d'office.
Les oublis les plus courants
- Bien immobilier hors canton: l'immeuble doit figurer dans l'inventaire et être traité selon les règles de compétence fiscale applicables. Son absence fausse la répartition de la fortune.
- Inventaire non signé: des soldes bancaires ou des dettes inscrits sans date ni justificatif rendent les corrections difficiles à défendre.
- Mélange des périodes: les revenus acquis jusqu'au décès relèvent de la déclaration ordinaire du défunt. Les revenus postérieurs concernent l'hoirie ou les héritiers selon la situation.
- Dettes insuffisamment documentées: factures de dernière maladie, frais funéraires et autres charges doivent être accompagnés de pièces contrôlables.
- Représentation incomplète: un héritier ne devrait pas déposer seul les déclarations sans procuration ni preuve de sa qualité.
La déclaration ordinaire du défunt et le dossier de l'hoirie suivent des logiques différentes. La première couvre les revenus et la fortune jusqu'au jour du décès. Le second concerne la succession non partagée et ses revenus propres. Les traiter comme un seul dossier entraîne des erreurs de période, de signature ou d'attribution.
Le décès ne suspend pas automatiquement les échéances fiscales. Une famille peut gérer elle-même une situation simple, avec un inventaire daté et des pièces complètes. La présence d'un immeuble, d'une PPE, d'un compte hors canton, d'une entreprise ou de plusieurs héritiers justifie une vérification préalable auprès du Service cantonal des contributions.
Vos prochains pas avec un fiduciaire à Martigny
Après le décès, le représentant de la succession doit établir un calendrier écrit et vérifier qui peut signer. Il réunit l'acte de décès, le certificat d'héritier, le testament ou le pacte successoral, puis ouvre le dossier auprès du Service cantonal des contributions à Sion. Il contrôle séparément la déclaration ordinaire du défunt, qui couvre les revenus et la fortune jusqu'au jour du décès, et le dépôt éventuel de l'hoirie non partagée dans VSTax.
L'inventaire doit préciser la nature des biens, leur lieu et la date de leur valeur. Les comptes bancaires, placements, assurances, véhicules et immeubles sont accompagnés de leurs justificatifs. Pour une PPE, conservez aussi les informations de copropriété et les charges liées au bien. Cette organisation évite de confondre la déclaration du défunt avec la déclaration de succession.
Une feuille de route opérationnelle
- Rassembler les documents successoraux: acte de décès, certificat d'héritier, testament ou pacte successoral.
- Désigner le représentant: obtenir une procuration si plusieurs héritiers confient les démarches à une seule personne.
- Établir l'inventaire daté: comptes, titres, assurances, LPP, troisième pilier, véhicules et immobilier.
- Séparer les revenus: classer les certificats de salaire, rentes, intérêts, dividendes et loyers jusqu'au jour du décès.
- Contrôler VSTax: déterminer si l'hoirie est non partagée et si la déclaration cantonale doit être déposée.
- Programmer les échéances: traiter séparément la déclaration successorale et la déclaration ordinaire du défunt.
Une fiduciaire à Martigny peut établir les déclarations fiscales, coordonner les justificatifs et vérifier la cohérence entre les pièces successorales, les biens immobiliers et les périodes fiscales. Les prestations de LM-FIC Sàrl à Martigny comprennent notamment les déclarations fiscales et l'examen des situations immobilières.
Un premier échange permet de clarifier les personnes habilitées, les formulaires concernés, les pièces manquantes et le calendrier applicable. Les héritiers peuvent appeler le 079 767 01 07 ou prendre rendez-vous.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l'objet d'adaptations régulières, nous vérifions les valeurs applicables à votre situation lors du rendez-vous.
LM-FIC Sàrl accompagne les particuliers et les héritiers dans la préparation des déclarations fiscales post-décès, la vérification des pièces et la coordination des démarches valaisannes. Pour organiser un rendez-vous à Martigny ou à distance, consultez LM-FIC Sàrl et contactez le 079 767 01 07.