
Dividende Sàrl impôt anticipé déclaration
Une Sàrl de Martigny vient d'approuver ses comptes. Les associés ont décidé de distribuer un dividende, le virement est prévu prochainement, et une question arrive souvent trop tard : faut-il verser le montant brut, retenir une somme, ou remplir un formulaire avant le paiement ?
Pour une distribution ordinaire, la société doit raisonner dans un ordre précis. Le dividende est décidé en brut, l'impôt anticipé est calculé par la Sàrl, puis la déclaration est remise à l'Administration fédérale des contributions, AFC. L'associé, de son côté, doit déclarer correctement le revenu pour récupérer la retenue lorsque les conditions sont remplies.
Le mécanisme est fédéral. Le taux cantonal ou communal valaisan ne remplace pas les obligations liées à l'impôt anticipé.
Table des matières
- Comment fonctionne l'impôt anticipé sur les dividendes d'une Sàrl
- Ce que la Sàrl doit préparer avant la distribution
- Calcul de la retenue et dépôt du formulaire 110
- Procédure de déclaration, associés non-résidents et participations importantes
- Comment l'associé résident récupère l'impôt anticipé en Valais
- Erreurs fréquentes et leurs conséquences fiscales
- Checklist locale et rendez-vous
Comment fonctionne l'impôt anticipé sur les dividendes d'une Sàrl
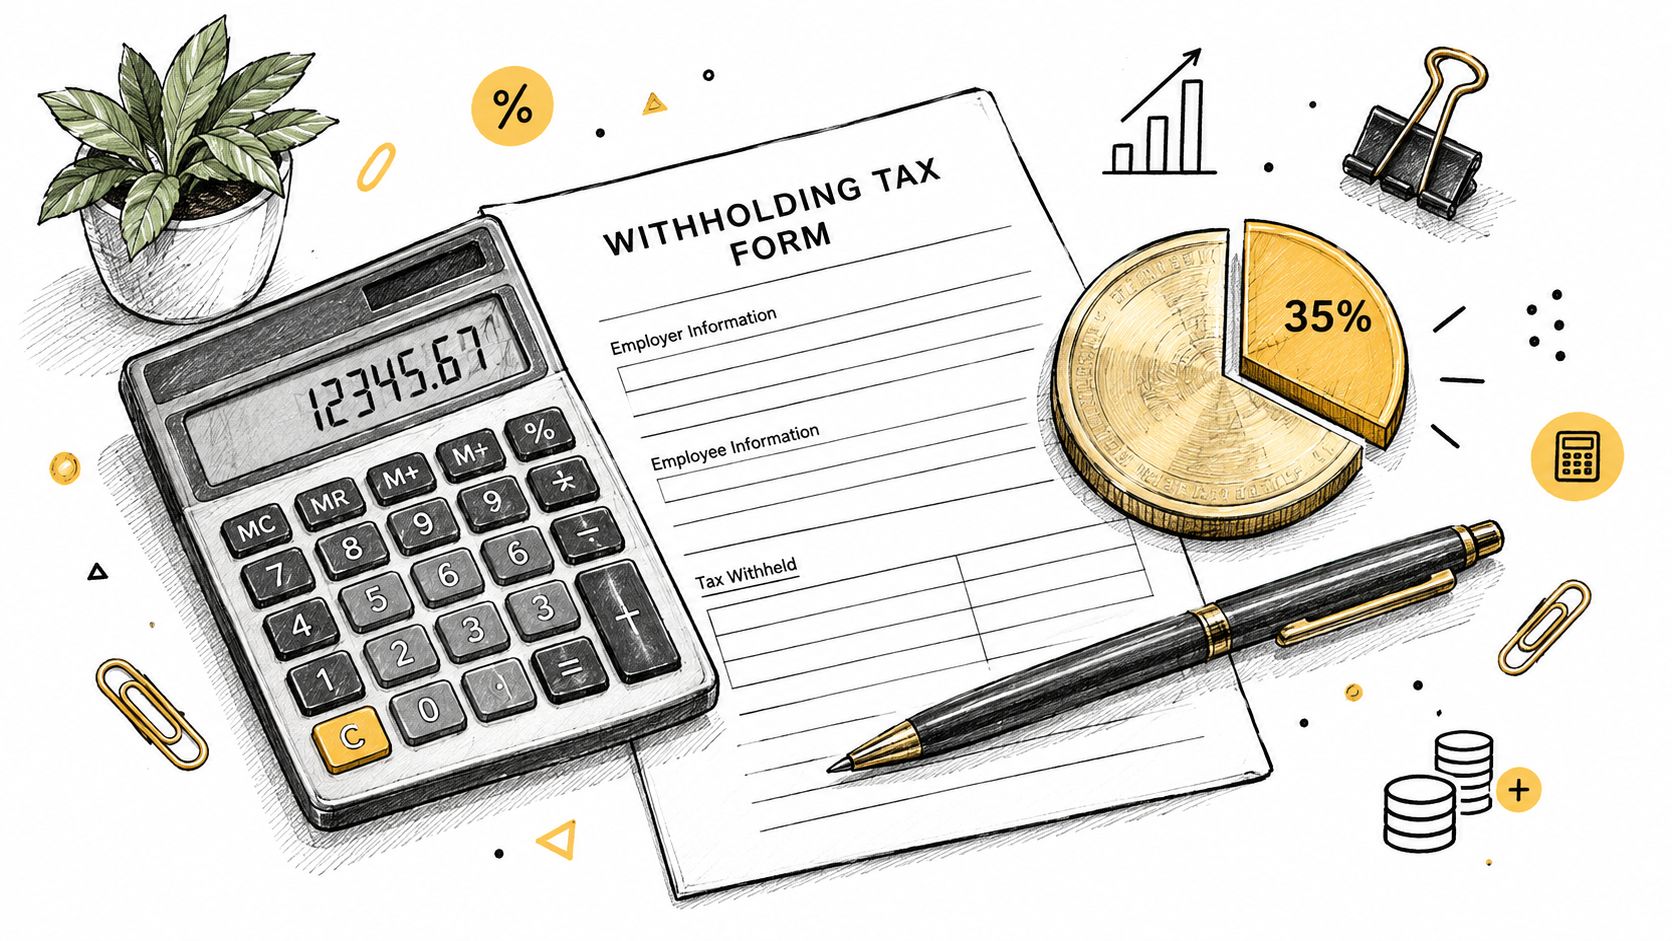
Une Sàrl valaisanne qui distribue un dividende ordinaire doit en principe retenir et déclarer 35 % du rendement brut à titre d'impôt anticipé. Cette règle concerne les rendements de capitaux mobiliers, notamment les dividendes versés par une société suisse, que l'associé soit une personne physique ou une personne morale, domiciliée en Suisse ou à l'étranger, sous réserve des procédures et exonérations applicables. La règle fédérale figure sur la page de l’Administration fédérale des contributions consacrée à l'impôt anticipé (année de validité : 2026).
Le calcul se fait sur le dividende brut décidé par l'assemblée des associés. Pour un dividende brut de 10 000 CHF, la retenue théorique atteint 3 500 CHF et le montant net versé à l'associé s'élève normalement à 6 500 CHF, sauf procédure de déclaration autorisée ou régime particulier. Ces montants résultent du taux fédéral de 35 % et de l'exemple officiel de l'AFC (année de validité : 2026).
La société agit sans attendre une demande
La Sàrl est débitrice de l'impôt anticipé. Elle doit donc calculer la retenue, établir le décompte prescrit, remettre les justificatifs nécessaires et payer l'impôt à l'AFC dans le cadre de l'auto-taxation. L'autorité ne doit pas d'abord envoyer une sommation pour que l'obligation existe.
L'impôt anticipé sert notamment à garantir la déclaration correcte du revenu par son bénéficiaire. Il ne faut donc pas le confondre avec l'impôt ordinaire sur le dividende. La Sàrl verse une partie à l'AFC, tandis que l'associé déclare le dividende brut dans sa propre déclaration ou dans la comptabilité de sa société.
Point pratique : le montant net reçu sur le compte bancaire n'est pas le montant du dividende à déclarer.
Les dividendes provenant de réserves d'apport de capital exonérées suivent un traitement distinct. Ils ne sont pas traités comme une déclaration ordinaire de dividendes provenant d'autres réserves. La qualification de la réserve doit être vérifiée dans les comptes et dans la décision de distribution.
Le choix entre rémunération et distribution relève d'une analyse différente. Une Sàrl qui souhaite examiner cet arbitrage peut consulter l'article consacré au salaire ou dividende d'une Sàrl, sans confondre cette réflexion avec l'obligation de déclarer l'impôt anticipé.
Ce que la Sàrl doit préparer avant la distribution
Le formulaire fiscal ne doit pas être le premier document préparé. Le dossier commence par les comptes annuels, la décision des associés et la qualification exacte de la prestation. À Martigny comme ailleurs dans le Valais, une distribution correcte repose sur la concordance entre le bouclement, le procès-verbal et les écritures comptables.
Une décision formelle et une date claire
L'assemblée des associés approuve les comptes annuels et décide l'affectation du résultat. Le procès-verbal doit indiquer clairement le montant du dividende brut, les bénéficiaires et la date d'exigibilité. La date d'exigibilité déclenche le délai fiscal, et elle ne correspond pas nécessairement au jour où la banque exécute le virement.
Avant de poursuivre, le dossier doit permettre de répondre sans ambiguïté à quatre questions :
- Quelle décision ? Le procès-verbal doit confirmer l'approbation des comptes et la distribution.
- Quel montant ? La comptabilité doit reprendre le dividende brut, pas uniquement le montant net versé.
- Quelle date ? La date d'exigibilité doit être identifiable et cohérente avec le décompte.
- Quels bénéficiaires ? Les personnes ou sociétés qui reçoivent le rendement doivent être identifiées correctement.
Le bouclement annuel d'une Sàrl en Valais constitue le point de départ documentaire. Une Sàrl qui paie avant d'avoir arrêté ces éléments augmente le risque de discordance entre ses comptes et sa déclaration.
Dividende ordinaire ou prestation appréciable en argent
Une distribution décidée par l'assemblée des associés doit être distinguée d'un avantage accordé à un associé sans décision régulière ou sans conditions conformes. Une dépense privée payée par la société, un prêt mal documenté ou une prestation non conforme peut relever de la prestation appréciable en argent.
Cette dernière doit être déclarée spontanément dans le délai applicable, notamment au moyen du formulaire 102 lorsque la situation le requiert. La Sàrl ne peut pas transformer automatiquement une sortie de fonds en dividende pour simplifier le dossier.
La proportionnalité mérite aussi une attention particulière. Lorsque la distribution ne suit pas la même proportion que les parts au capital nominal, l'AFC exige une mention explicite ainsi que, sur la seconde page du formulaire concerné, le nom, l'adresse exacte et le montant reçu par chaque bénéficiaire. Une répartition différente peut être possible selon les faits et les documents constitutifs, mais elle ne doit pas rester informelle.
Calcul de la retenue et dépôt du formulaire 110
À Martigny, le dossier devient vite incohérent si le montant décidé, la retenue et le paiement ne sont pas ventilés dès le départ. Pour une distribution ordinaire de parts sociales d'une Sàrl, la société utilise le formulaire 110. Elle le remet à l'AFC dans les 30 jours suivant l'exigibilité du dividende, avec les comptes annuels et les justificatifs requis. L'AFC décrit cette démarche dans sa procédure de déclaration de l'impôt anticipé en ligne, valable pour l'année 2026.
Le calcul part toujours du brut
Le calcul commence avec le dividende brut fixé par l'assemblée des associés. Le taux légal de référence est de 35 %. La ventilation doit ensuite suivre chaque bénéficiaire, surtout lorsque la répartition ne correspond pas aux parts détenues. Par exemple, une distribution de 12 000 CHF à un associé et de 4 000 CHF à un second représente 16 000 CHF de dividendes bruts. La retenue théorique s'élève à 4 200 CHF pour le premier et à 1 400 CHF pour le second. Les montants nets correspondants sont de 7 800 CHF et 2 600 CHF, sauf procédure de déclaration valable ou autre régime applicable. Ces montants résultent du taux de 35 % indiqué par l'AFC pour la déclaration en ligne, année de validité 2026.
La seconde page du formulaire doit reprendre, pour chaque bénéficiaire, son nom, son adresse exacte et le montant reçu. Cette ventilation permet de rapprocher le décompte fiscal des écritures et des attestations individuelles.
Le contrôle interne compare ensuite :
- Le procès-verbal, qui établit la décision.
- Le compte annuel, qui confirme l'affectation du résultat.
- L'écriture comptable, qui distingue le brut, l'impôt anticipé et le net.
- L'attestation remise à l'associé, destinée à sa propre déclaration.
Le formulaire 110 concerne les rendements de parts sociales de Sàrl. Les formulaires 102, 103, 106, 108 et 110 répondent à des situations différentes. Le choix dépend de la qualification de la prestation, de la participation et de l'identité du bénéficiaire.
Le dépôt en ligne et le paiement
La déclaration et le paiement suivent le calendrier lié à l'exigibilité. Le portail de l'AFC génère les indications nécessaires au règlement. L'obligation existe même sans demande préalable de l'autorité.
Si aucune distribution n'a eu lieu alors qu'une déclaration ordinaire est requise, la société inscrit un montant de zéro. Elle ne laisse pas la démarche sans réponse.
Un dépôt tardif peut entraîner une amende d'ordre. Un paiement tardif peut produire des intérêts moratoires sans sommation. Le dirigeant inscrit donc l'exigibilité dans le calendrier de la Sàrl, sans la confondre avec la date du virement bancaire.
Procédure de déclaration, associés non-résidents et participations importantes
Le paiement effectif de l'impôt anticipé n'est pas la seule voie prévue par le droit fédéral. Dans certaines relations entre sociétés, une procédure de déclaration peut remplacer le paiement, sans supprimer l'impôt. La société satisfait alors son obligation par une déclaration, lorsque le bénéficiaire dispose d'un droit au remboursement et que les conditions légales sont remplies.
Le formulaire 106 dans certains groupes de sociétés
Pour des participations d'au moins 10 %, une procédure de déclaration peut être demandée au moyen du formulaire 106, sous réserve des conditions applicables. Le seuil de 10 % et la référence au formulaire 106 figurent dans les indications de l'AFC relatives aux procédures de déclaration (année de validité : 2026).
La détention d'une participation ne suffit pas, à elle seule, à autoriser cette procédure. Il faut contrôler la qualité du bénéficiaire, la structure de détention, la nature de la distribution et les formalités à respecter. Une autre Sàrl ou une SA bénéficiaire doit comptabiliser correctement le revenu et conserver les preuves de la procédure appliquée.
Règle de dossier : une procédure de déclaration valable doit être établie avant de traiter la distribution comme un flux sans paiement effectif de l'impôt anticipé.
Associé personne morale
Une société suisse qui reçoit un dividende peut demander le remboursement de l'impôt anticipé à l'AFC lorsque les conditions sont remplies. Le délai ordinaire indiqué par l'AFC est de trois ans suivant la fin de l'année civile d'échéance du revenu (année de validité : 2026).
La société bénéficiaire doit rapprocher le dividende brut, l'impôt anticipé, le montant net reçu et les écritures comptables. Le remboursement de l'associé ne libère pas la Sàrl distributrice de ses propres obligations. La décision, la déclaration et le paiement doivent être traités séparément du dossier de récupération.
Associé non-résident
Le passage de la frontière ne fait pas disparaître automatiquement l'impôt anticipé suisse. Un associé domicilié à l'étranger doit examiner la convention contre les doubles impositions applicable, la nature de sa participation et les conditions de remboursement prévues pour son pays de résidence.
Selon la situation, une procédure conventionnelle peut permettre une récupération totale ou partielle. Le formulaire 823A peut être pertinent dans certains cas, mais il ne doit pas être utilisé sans vérifier qu'il correspond réellement au bénéficiaire et à la convention concernée. L'associé non-résident doit généralement réunir les attestations de résidence et de retenue exigées par la procédure applicable.
La Sàrl valaisanne doit conserver une trace de la retenue, du bénéficiaire effectif et des documents transmis. Une convention étrangère ne remplace pas la déclaration suisse de la société.
Comment l'associé résident récupère l'impôt anticipé en Valais
À Martigny, le dossier se joue souvent au moment de remplir l'état des titres. L'associé personne physique domicilié en Suisse y annonce le dividende brut, même si son compte bancaire n'a reçu que le montant net. Il indique aussi l'impôt anticipé retenu afin que celui-ci soit pris en compte dans la taxation ordinaire.
Pour un résident valaisan, le dividende figure dans la déclaration fiscale cantonale et communale. L'imputation intervient ensuite sur l'impôt fédéral direct ainsi que sur les impôts cantonal et communal, selon le calcul de l'autorité fiscale. Le résultat apparaît dans le décompte d'impôt.
Le brut et la retenue doivent être saisis séparément
La Sàrl remet à l'associé une attestation fiscale mentionnant le dividende brut et l'impôt anticipé. Dans l'état des titres, l'associé reprend le brut dans la rubrique des rendements de parts sociales, puis inscrit séparément la retenue à récupérer. Il ne remplace donc pas le revenu par le seul versement bancaire.
La saisie doit correspondre aux pièces du dossier. Le procès-verbal établit la décision et la date d'exigibilité. La comptabilité reprend le dividende brut et la retenue. L'attestation fiscale confirme les montants, tandis que les bénéficiaires effectifs doivent être identifiables. Les indications de l'AFC relatives à la déclaration en ligne mettent ces contrôles en évidence (année de validité : 2026).
Conservez notamment :
- La décision de distribution, avec le procès-verbal de l'assemblée.
- L'attestation fiscale, indiquant le brut et la retenue.
- La preuve du versement, notamment le relevé bancaire.
- Les documents de la Sàrl, avec les comptes et le formulaire 110, ou la preuve d'une procédure de déclaration.
La déclaration d'impôts en Valais doit reprendre ces informations de façon cohérente. Une omission du dividende, une déclaration limitée au montant net ou une attestation incompatible avec les comptes peut entraîner une demande de correction et des justificatifs supplémentaires. Faites examiner l'écart avant l'envoi de la déclaration.
L'associé personne morale suit une procédure distincte auprès de l'AFC. Une personne physique résidente, elle, passe en principe par sa déclaration fiscale ordinaire.
Erreurs fréquentes et leurs conséquences fiscales
Les difficultés apparaissent rarement au moment de multiplier un montant par le taux légal. Elles viennent plutôt d'un mauvais enchaînement des documents, d'une date mal choisie ou d'une qualification incorrecte de la sortie de fonds.
Le formulaire ne correspond pas à l'opération
Le formulaire 110 concerne les rendements de parts sociales de Sàrl. Le formulaire 102 peut concerner une prestation appréciable en argent, tandis que le formulaire 106 intervient dans le cadre de certaines procédures de déclaration. Les formulaires 102, 103, 106, 108 et 110 répondent à des situations différentes, selon les indications de l'AFC (année de validité : 2026).
Utiliser le mauvais formulaire ne transforme pas la prestation en opération régulière. Le dossier peut devoir être corrigé, et l'autorité peut demander des pièces supplémentaires. Une Sàrl doit donc qualifier la distribution avant de sélectionner le document.
La comptabilité et le procès-verbal ne concordent pas
Un procès-verbal qui mentionne un dividende brut, alors que la comptabilité ne reprend que le montant net, crée une incohérence immédiatement visible. La même difficulté survient lorsque la date d'exigibilité inscrite dans le procès-verbal diffère de celle utilisée pour calculer le délai.
Une distribution non proportionnelle aux parts doit être explicitée, avec l'identité, l'adresse exacte et le montant reçu par bénéficiaire. Sans cette ventilation, le dossier devient difficile à contrôler et peut susciter une demande de clarification.
Le dépôt intervient après le délai
La déclaration ordinaire doit généralement être remise dans les 30 jours suivant l'exigibilité du dividende (année de validité : 2026). Un retard peut entraîner une amende d'ordre. Lorsque l'impôt n'est pas payé à l'échéance, des intérêts moratoires peuvent également s'appliquer sans sommation, selon les indications fédérales relatives à la déclaration obligatoire (année de validité : 2026).
Le retard ne concerne pas seulement le calendrier administratif. Il peut aussi compliquer la récupération de l'associé, parce que l'attestation ou la preuve de retenue n'est pas disponible au moment de la déclaration fiscale.
Une prestation est présentée comme un dividende
Une dépense privée, un prêt sans documentation ou une rémunération indirecte ne devient pas un dividende parce qu'elle concerne un associé. L'AFC peut examiner la prestation et demander sa qualification correcte. Selon les faits, une correction fiscale peut suivre, avec des intérêts et d'autres conséquences administratives.
La distinction avec le salaire appartient à une analyse séparée. Le formulaire 110 ne règle pas une question de rémunération, de charges sociales ou de requalification. Une Sàrl doit faire examiner les opérations inhabituelles avant le bouclement.
Checklist locale et rendez-vous
À Martigny, le dossier peut être préparé efficacement si les documents sont réunis avant la décision de paiement. La liste ci-dessous ne remplace pas l'examen de la situation, mais elle permet de repérer les éléments manquants et de fixer les responsabilités entre la gérance, la comptabilité et les associés.
Les pièces à rassembler
- Comptes annuels approuvés : le bouclement doit permettre de justifier l'affectation du résultat.
- Procès-verbal de l'assemblée : la décision doit indiquer le dividende brut, les bénéficiaires et la date d'exigibilité.
- Ventilation de la distribution : une répartition non proportionnelle doit être détaillée par bénéficiaire.
- Attestation de retenue : l'associé doit recevoir une preuve du dividende brut et de l'impôt anticipé.
- Justificatifs de paiement : le versement net et le paiement à l'AFC doivent pouvoir être rapprochés.
- Formulaire adapté : le formulaire 110 vise le dividende ordinaire d'une Sàrl, tandis que les formulaires 102 ou 106 peuvent s'appliquer dans d'autres situations.
Le portail en ligne de l'AFC permet de transmettre la déclaration. Le Service cantonal des contributions du Valais intervient, quant à lui, dans le cadre de la taxation ordinaire des personnes physiques résidentes. L'impôt anticipé reste une obligation fédérale, même lorsque la Sàrl et ses associés sont établis dans le Valais.
Tableau de contrôle
| Étape | Pièce ou formalité | Délai |
|---|---|---|
| Approbation des comptes | Comptes annuels et procès-verbal | Avant la distribution |
| Décision de dividende | Montant brut, bénéficiaires et exigibilité | Lors de l'assemblée |
| Qualification fiscale | Dividende ordinaire ou prestation appréciable en argent | Avant le dépôt |
| Déclaration ordinaire | Formulaire 110 et justificatifs requis | 30 jours après l'exigibilité (année de validité : 2026) |
| Paiement de l'impôt anticipé | Montant calculé sur le dividende brut | Dans le même délai applicable |
| Déclaration de l'associé | Dividende brut et impôt anticipé retenu | Avec la déclaration fiscale ordinaire |
| Archivage | Décision, comptes, attestations et preuves de paiement | Pendant toute la durée du dossier |
La page consacrée à la fiscalité et aux impôts en Valais présente les prestations pouvant couvrir la déclaration de la Sàrl, le contrôle des pièces et la coordination avec la déclaration de l'associé. Le dossier doit être analysé avant la distribution lorsqu'un associé est non-résident, lorsqu'une procédure de déclaration est envisagée ou lorsque la répartition n'est pas proportionnelle.
Les taux et montants mentionnés sont ceux en vigueur à la date de publication. Ils font l'objet d'adaptations régulières : nous vérifions les valeurs applicables à votre situation lors du rendez-vous.
LM-FIC Sàrl accompagne les Sàrl du Valais dans la préparation du bouclement, de la décision de distribution, du formulaire 110 et des documents nécessaires à la déclaration de l'associé. Pour faire contrôler un dossier de dividende ou organiser la procédure avant le paiement, prenez rendez-vous en ligne auprès de LM-FIC Sàrl ou appelez le 079 767 01 07.