
Gestion des salaires en Valais : le guide pour PME
À Martigny, le recrutement d'un premier collaborateur commence souvent par un salaire brut inscrit dans un budget. Le décalage apparaît plus tard, lorsque les acomptes AVS, les assurances, les allocations familiales et les écritures comptables sont rapprochés. Le virement vers le collaborateur ne représente donc qu'une partie du coût réel du poste.
La gestion des salaires en Valais demande une méthode mensuelle rigoureuse. Chaque fiche de salaire doit correspondre au contrat, aux éléments variables, aux assurances sociales et aux obligations de l'employeur. Une erreur qui semble limitée sur un bulletin peut ensuite réapparaître dans un décompte de caisse, une régularisation ou le bouclement de l'entreprise.
Table des matières
- Le vrai coût d'un employé pour une PME valaisanne
- Anatomie du décompte de salaire et charges sociales
- Calendrier des décomptes et régularisations annuelles
- Positionnement salarial et marché du travail en Valais
- Checklist de conformité pour la paie en Valais
- Externaliser la paie à une fiduciaire locale
- Questions fréquentes sur les salaires et conclusion
Le vrai coût d'un employé pour une PME valaisanne
À Martigny, une PME peut engager un collaborateur sur la base d'un salaire brut de 5 500 CHF. Pour connaître l'effort réel de trésorerie, elle doit ajouter les charges patronales AVS/AI/APG/AC, la contribution CAF/CIVAF, les assurances prévues et les frais administratifs. Le montant viré au salarié ne correspond donc pas au coût du poste.
À titre pratique, prenons un employeur affilié à la CIVAF, hors agriculture. Sa part des cotisations AVS/AI/APG/AC est de 6,40 % du brut et sa contribution à la caisse d'allocations familiales de 2,780 %, selon les taux de la Caisse de compensation du canton du Valais (2026). Sur 5 500 CHF, cela représente 352 CHF et 152,90 CHF, soit 504,90 CHF de charges patronales pour ces deux postes. Le coût mensuel atteint ainsi 6 004,90 CHF, avant les frais d'administration de la caisse, la LPP, la LAA et les autres frais liés à l'emploi. La part du collaborateur, retenue sur son salaire brut, ne s'ajoute pas à ce coût. Le budget doit aussi tenir compte du 13e salaire, des vacances, des absences et des éléments variables lorsqu'ils s'appliquent.
Le salaire déterminant comme point de contrôle
La paie doit identifier les éléments qui entrent dans le salaire déterminant AVS. Le salaire fixe n'est pas le seul élément à examiner. Les primes, certaines allocations soumises, les heures supplémentaires et les corrections de statut doivent être intégrés selon leur qualification applicable.
Le risque apparaît lorsque la base déclarée reste inchangée alors que la masse salariale augmente. La PME peut alors verser des acomptes insuffisants et recevoir une régularisation importante. Lors du bouclement, il faut reprendre les écritures, contrôler les fiches de salaire et rapprocher les charges sociales de la comptabilité. L'écart pèse directement sur la liquidité.
Règle pratique : séparez dans le budget le brut convenu, les retenues du collaborateur et les charges qui restent à la charge de l'employeur. Réservez aussi une marge pour les éléments variables et les régularisations.
Ce qui surprend au bouclement
Pour les salaires non agricoles, la Caisse de compensation du canton du Valais indique un total AVS/AI/APG/AC de 12,80 % du salaire brut, réparti par moitié entre l'employeur et le salarié, et une contribution totale de 2,911 % à la caisse d'allocations familiales pour les employeurs affiliés à la CIVAF (Caisse de compensation du canton du Valais, taux 2026). Les frais d'administration de la caisse dépendent de la masse salariale annuelle de l'employeur. Le statut agricole ou non agricole doit aussi être confirmé avant le calcul.
L'impôt à la source constitue un autre point de vigilance pour les salariés concernés. Il est retenu sur le salaire, mais l'employeur doit le déclarer et le verser périodiquement à l'autorité fiscale (art. 88 LIFD). Une retenue mal paramétrée crée un écart entre la paie, la trésorerie et les décomptes.
Le bulletin statistique cantonal situe le salaire médian valaisan à 6 434 CHF en 2024, contre 7 024 CHF au niveau suisse (État du Valais, salaires 2024). Le détail figure dans le chapitre sur le positionnement salarial. Ce repère aide à cadrer une offre, sans remplacer l'analyse du métier, de l'expérience et des responsabilités.
Anatomie du décompte de salaire et charges sociales
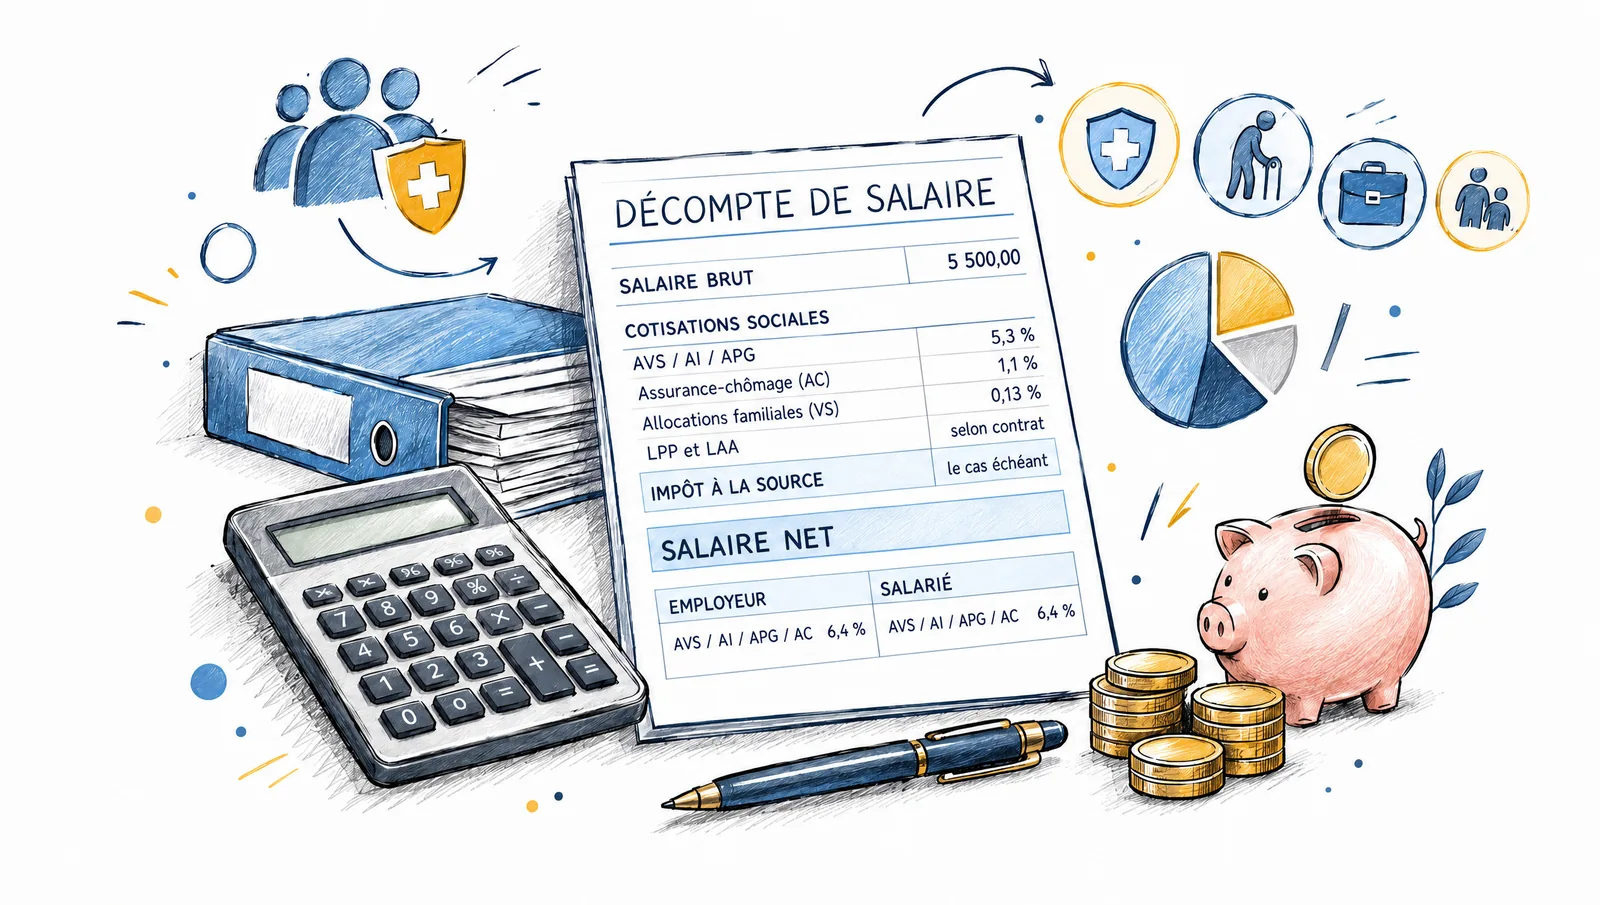
Un décompte bien construit doit permettre au collaborateur de suivre chaque étape entre le brut et le net, et au dirigeant de relier la paie à la trésorerie. La fiche présente le salaire brut, les déductions sociales, les prestations éventuelles et le montant versé. Elle sert de justificatif de paiement, de base comptable et de contrôle de conformité. Sa remise au collaborateur est une obligation de l'employeur (art. 323b al. 1 CO).
Les retenues fédérales
Les cotisations AVS, AI et APG représentent 10,6 % du salaire brut, répartis à parts égales entre l'employeur et le salarié, soit 5,3 % pour chacun (mémento AVS/AI 2.01, état au 1er janvier 2026). L'assurance-chômage ajoute 2,2 %, soit 1,1 % pour chacun, jusqu'à un salaire annuel de 148 200 CHF (Caisse de compensation du canton du Valais, taux 2026). Les plafonds et les paramètres applicables doivent être vérifiés avant chaque mise à jour de la paie, car un taux ancien fausse à la fois le net versé et les charges provisionnées.
Pour 2026, le Valais prévoit aussi une contribution salariale aux allocations familiales de 0,13 %. Le taux AVS/AI/APG retenu sur le salaire reste de 5,3 % (État du Valais, informations concernant les salaires 2026). Cette contribution familiale découle d'une décision du Conseil d'État valaisan (État du Valais, fonds pour la famille et allocations familiales).
LPP, LAA et allocations familiales
La LPP et la LAA ne se calculent pas comme une retenue uniforme. Le montant dépend du statut du collaborateur, du salaire assuré, de la couverture choisie et des conditions de l'assureur. Reprenez donc les montants sur les certificats ou décomptes correspondants, puis contrôlez leur intégration dans la paie.
Les allocations familiales demandent aussi une lecture cantonale. En 2026, le Valais indique 327 CHF par mois pour les deux premiers enfants, 435 CHF dès le troisième, 477 CHF par enfant dès l'entrée en formation et 585 CHF dès le troisième enfant en formation (État du Valais, informations concernant les salaires 2026).
Pour une vue d'ensemble des charges sociales en Suisse, vérifiez séparément les retenues du salarié, les charges patronales et les montants qui doivent être versés aux caisses. Ce découpage permet de rapprocher le décompte mensuel de la sortie de trésorerie réelle.
Calendrier des décomptes et régularisations annuelles
Une paie peut sembler maîtrisée jusqu'au bouclement. L'écart apparaît lorsque la masse salariale réelle dépasse les acomptes annoncés aux assurances. Les caisses AVS travaillent avec des acomptes provisoires, puis un décompte final. Selon la masse salariale, les acomptes sont facturés mensuellement ou trimestriellement. La déclaration annuelle des salaires bruts doit parvenir à la caisse au plus tard le 30 janvier de l'année suivante, selon les indications de la Caisse de compensation du canton du Valais.
Une organisation mensuelle simple
Un cycle fiable repose sur quatre contrôles :
- Avant le paiement : vérifier les entrées, sorties, absences, heures supplémentaires, primes et changements de taux.
- Lors du calcul : rapprocher le salaire déterminant, les retenues, les charges patronales et les montants d'assurance.
- Après le paiement : comptabiliser salaires et charges, puis comparer les écritures avec le relevé bancaire.
- Avant le décompte annuel : comparer la masse salariale cumulée avec les acomptes annoncés à la caisse.
La trésorerie doit suivre cette évolution chaque mois. Une masse salariale sous-estimée entraîne une régularisation au bouclement, tandis qu'une estimation actualisée réduit l'écart entre provisions, factures d'assurances et sorties bancaires. Le contrôle mensuel permet aussi de repérer rapidement une erreur de taux ou une rémunération exceptionnelle.
Le certificat de salaire
Tout employeur doit remettre à chaque collaborateur un certificat de salaire (formulaire 11). Il reprend les éléments de rémunération et les frais, selon le guide de l’Administration fédérale des contributions, certificat de salaire 2026, qui a force obligatoire.
Les montants doivent correspondre aux fiches mensuelles, aux avantages déclarés et aux frais traités pendant l'exercice. Une incohérence détectée après l'émission du certificat oblige à reprendre les pièces et à corriger le dossier. La gestion du certificat de salaire suisse se prépare donc pendant l'année, à partir des justificatifs mensuels, et non au dernier moment du bouclement.
Positionnement salarial et marché du travail en Valais
Deux offres peuvent viser le même métier tout en produisant des budgets très différents. Le secteur, le niveau d'autonomie, l'expérience demandée et la difficulté de recrutement doivent guider la proposition salariale. Le salaire médian sert de repère, pas de grille automatique.
Repères salariaux en Valais
Le bulletin statistique cantonal permet de comparer les principales catégories, sans remplacer l'analyse du poste. Les valeurs indiquées correspondent au salaire médian brut mensuel à plein temps (État du Valais, salaires 2024).
| Catégorie | Salaire médian brut mensuel (CHF) |
|---|---|
| Ensemble de l'économie valaisanne | 6 434 (2024) |
| Suisse | 7 024 (2024) |
| Hommes en Valais | 6 634 (2024) |
| Femmes en Valais | 6 102 (2024) |
| Secteur privé valaisan | 6 148 (2024) |
| Secteur public valaisan | 7 793 (2024) |
La différence entre privé et public modifie directement la lecture du marché. Une PME qui compare son poste à la médiane globale peut donc fixer un salaire trop bas pour recruter, ou trop haut pour sa fonction. Il faut aussi tenir compte des responsabilités, des horaires, des avantages, de la localisation et de la pénurie éventuelle de compétences.
Les écarts à intégrer dans le budget
La dispersion salariale reste importante. En 2024, les 10 % les moins bien rémunérés gagnaient 4 382 CHF ou moins, tandis que les 10 % les mieux rémunérés atteignaient 10 428 CHF ou davantage (État du Valais, salaires 2024). Pour établir une enveloppe réaliste, partez du poste concret et de son niveau d'exigence, puis ajoutez les charges patronales et les éléments variables prévisibles.
L'évolution historique apporte un autre repère. Le salaire médian valaisan est passé de 6 046 CHF en 2016 à 6 168 CHF en 2020, soit une hausse de 2,0 %. Sur la même période, la médiane suisse progressait de 2,5 % pour atteindre 6 665 CHF en 2020 (État du Valais, salaires 2020). Ces données aident à cadrer une offre, mais ne dispensent pas de vérifier les conditions actuelles du métier et du canton.
Checklist de conformité pour la paie en Valais
Une paie fiable repose sur un dossier personnel complet et sur un rapprochement comptable effectué chaque mois. Conservez le contrat, les avenants, les changements de salaire, les absences, les justificatifs de frais et les attestations d'assurance dans un classement facilement contrôlable. Cette organisation réduit les recherches au moment du bouclement et facilite la réponse aux caisses ou aux autorités.
Les contrôles à effectuer chaque mois
- Identité et statut : contrôlez l'entrée, la sortie, le taux d'activité, le permis lorsque le dossier l'exige et les coordonnées bancaires.
- Salaire déterminant AVS : vérifiez le salaire fixe, les primes, les allocations soumises, les heures supplémentaires et les corrections liées au statut.
- Assurances : rapprochez les montants AVS, AI, APG, AC, LPP et LAA des paramètres communiqués par les caisses et les assureurs.
- Allocations familiales : confirmez le droit, les justificatifs et la cohérence avec les informations cantonales, notamment pour les prestations CAF ou CIVAF.
- Impôt à la source : identifiez les collaborateurs concernés, appliquez le barème approprié et conservez la trace des changements annoncés.
- Comptabilité : comparez le journal de paie, les charges patronales, les provisions et les paiements bancaires.
L'impôt à la source demande un contrôle séparé. Le barème dépend notamment de la situation familiale, du lieu de résidence et des informations déclarées. Une modification non transmise peut fausser la retenue du mois et créer une régularisation ultérieure. En cas de dossier incomplet, examinez le cas selon le droit suisse et les indications de l'autorité compétente.
Une fiche corrigée ne suffit pas à elle seule. L'écriture comptable, le décompte social et le certificat annuel doivent rester concordants.
Les erreurs qui coûtent du temps
Les écarts viennent souvent d'une prime absente du salaire déterminant, d'une allocation familiale versée sans justificatif actualisé, d'une sortie annoncée tardivement ou d'une absence pour maladie ou accident mal traitée. Ils provoquent des retenues incorrectes, des décomptes à corriger et un bouclement plus long.
Paramétrez l'âge d'entrée en cotisation dans le logiciel de paie dès l'embauche. Un jeune collaborateur cotise à partir du 1er janvier de l'année qui suit ses 17 ans, selon le mémento AVS/AI 2.01 (2026). Vérifiez aussi le statut de chaque personne avant la première paie.
Externaliser la paie à une fiduciaire locale
Une PME valaisanne peut garder la main sur les salaires tout en confiant leur traitement à une fiduciaire. Le dirigeant fixe les rémunérations, valide les contrats et transmet les éléments variables. La fiduciaire calcule les salaires, prépare les documents, effectue les annonces prévues et contrôle les rapprochements selon le mandat convenu.
La répartition des rôles doit être écrite. Le responsable interne valide les entrées, sorties, primes et absences. La fiduciaire vérifie la cohérence des données, prépare les décomptes et coordonne les informations destinées aux assurances sociales. Cette organisation réduit les oublis lorsque plusieurs mouvements interviennent dans le même mois.
Le lien avec la trésorerie
Le coût salarial ne se limite pas au montant net versé. Les charges patronales, les montants dus aux caisses et les régularisations cantonales doivent être intégrés au suivi de trésorerie. Un résultat comptable correct peut coexister avec des paiements sociaux encore exigibles.
Le rapprochement entre journal de paie, comptabilité et banque permet de repérer un écart avant le bouclement. Il donne aussi une meilleure visibilité sur les sorties à venir, notamment lorsque les décomptes sociaux ou les allocations familiales doivent encore être régularisés.
Une fiduciaire locale à Martigny peut centraliser les échanges, organiser les échéances et conserver le contexte propre à l'entreprise. Cet accompagnement de fiduciaire pour PME en Valais facilite la coordination entre la paie, les responsables internes et la comptabilité. La comptabilité pour PME en Valais permet ensuite d'intégrer les écritures de salaire au budget, au suivi des liquidités et au bouclement.
LM-FIC Sàrl propose la gestion des salaires, les décomptes sociaux et les certificats de salaire pour des entreprises du Valais romand. Le mandat peut être organisé à Martigny ou à distance, selon les documents transmis et les validations retenues.
Ce qui fonctionne réellement
L'externalisation repose sur un calendrier mensuel clair. Les données doivent parvenir à temps, avec les justificatifs nécessaires, puis être validées par une personne désignée avant le calcul. Une transmission fragmentée ou tardive augmente les corrections et retarde le bouclement.
Le processus le plus fiable reste concret : collecte mensuelle, validation documentée, calcul contrôlé et rapprochement comptable. Le dirigeant conserve ainsi la décision, tout en obtenant une vision plus réaliste du coût du personnel et de la trésorerie disponible.
Questions fréquentes sur les salaires et conclusion
Comment traiter un collaborateur frontalier
Pour un frontalier qui réside en France et rentre en règle générale chaque jour à son domicile, l'accord franco-suisse du 11 avril 1983 prévoit l'imposition du salaire en France. L'employeur doit toutefois détenir l'attestation de résidence fiscale française (formulaire 2041-AS ou 2041-ASK) avant de verser le salaire. À défaut, il doit retenir l'impôt à la source (Service cantonal des contributions, notice pour les frontaliers résidant en France). Le lieu de résidence, le lieu de travail et les assurances sociales doivent être vérifiés séparément. Avant la première paie, faites confirmer le statut fiscal auprès de l'administration cantonale valaisanne. Une habitude reprise d'un autre dossier ou d'un autre pays ne suffit pas.
Que faire après une erreur sur une fiche de salaire
Commencez par isoler le mois concerné et la cause de l'erreur. Corrigez ensuite les retenues du collaborateur, les charges patronales et les décomptes sociaux concernés. Si le montant modifie les données annuelles, le certificat de salaire doit aussi être revu. La comptabilité doit reprendre l'écriture initiale, faute de quoi la fiche corrigée ne correspondra pas aux comptes.
Comment traiter les frais effectifs
Les frais effectifs nécessitent des justificatifs et une qualification correcte. Le certificat de salaire doit reprendre les éléments concernés conformément au formulaire fédéral et à ses instructions (Administration fédérale des contributions, certificat de salaire 2026). En cas de traitement inhabituel, contrôlez le dossier avant le bouclement.
Pour une PME valaisanne, la paie doit relier chaque mois les retenues, les charges et la trésorerie réellement disponible. Les écarts liés aux allocations familiales, aux caisses cantonales ou à l'impôt à la source apparaissent souvent au moment du bouclement. Un rapprochement régulier réduit les corrections tardives et sécurise les liquidités.
Les taux et montants évoluent. Vérifiez les valeurs applicables à la situation de l'entreprise avant chaque régularisation.
LM-FIC Sàrl prend en charge les fiches de salaire, les décomptes sociaux, les allocations familiales et les certificats de salaire. Pour examiner le coût réel du personnel, prenez rendez-vous auprès de LM-FIC Sàrl ou appelez le 079 767 01 07.